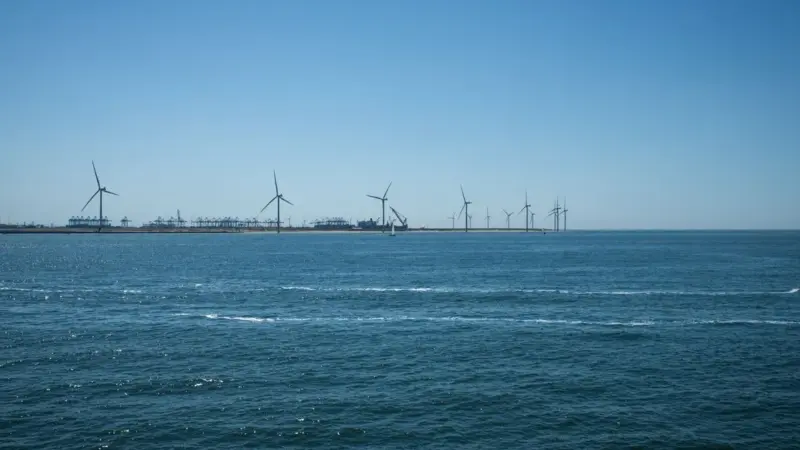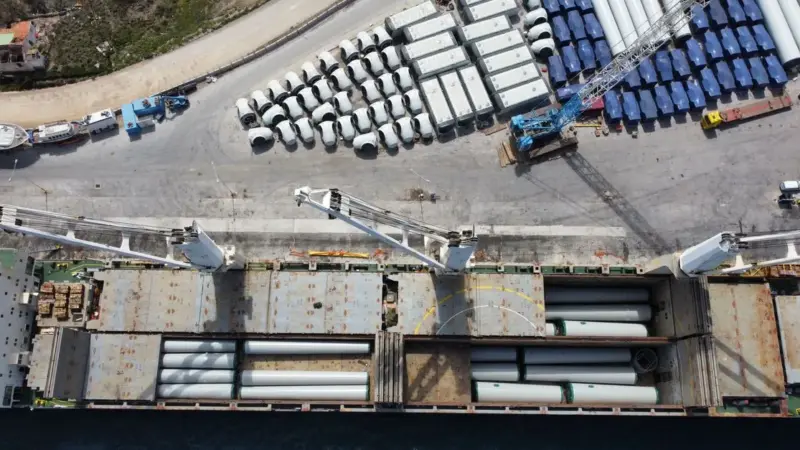
Le aste trasformano progetti in contratti: nel 2025 aggiudicati 11,4 GW, un quinto del record 2024.
Chi guarda la bolletta e sente parlare di pale eoliche in mezzo al mare si fa una domanda semplice: quando arriverà davvero quell’energia nelle case italiane? Il quadro globale, a prima vista, è incoraggiante. Come ha raccontato a inizio settembre l’analisi di QualEnergia sul nuovo rapporto Gwec, l’eolico offshore mondiale punta a 420 GW al 2035. In Italia la situazione è più complicata: circa 2,8 GW di progetti avevano già superato la valutazione di impatto ambientale, ma restavano in attesa di un’asta che non era stata programmata. Il vento, insomma, c’è. Le decisioni sono un’altra faccenda.
Il vento soffia, ma soprattutto dopo il 2030
Prima di capire perché l’Italia aspetta, conviene guardare quanto corre il resto del mondo. Secondo il Global Wind Energy Council (Gwec), nel 2025 sono stati connessi alla rete 9,3 GW di eolico offshore, il 16% in più rispetto all’anno precedente: il terzo miglior risultato di sempre. Con questa nuova potenza, stando al comunicato con cui il Gwec ha presentato il rapporto, la capacità offshore installata nel mondo ha raggiunto complessivamente 92,5 GW.
Le previsioni per i prossimi anni sono ambiziose: il Gwec stima oltre 328 GW di nuova potenza offshore nel prossimo decennio, abbastanza per avvicinarsi all’obiettivo dei 420 GW. C’è però un dettaglio che cambia la lettura dei numeri: quasi due terzi di questa nuova potenza arriveranno dopo il 2030. In altre parole, la crescita c’è, ma la parte più consistente è spostata in avanti. E viene da chiedersi perché.
Dove si inceppa la macchina
Il ritardo non dipende tanto dalla tecnologia, quanto da ciò che sta a monte: le gare pubbliche, le autorizzazioni, le scelte politiche. Il primo segnale arriva dalle aste. Nel 2025 sono stati aggiudicati 11,4 GW di eolico offshore, appena un quinto del record raggiunto nel 2024. Le aste sono il passaggio che trasforma un progetto in un contratto con un prezzo garantito: se se ne assegnano meno oggi, ci saranno meno parchi in funzione fra qualche anno.
Il secondo segnale riguarda i progetti pronti ma fermi. Secondo il Gwec, circa 25 GW di progetti fuori dalla Cina hanno già ottenuto i permessi e sono classificati come «pronti per essere costruiti», ma aspettano ancora la decisione finale di investimento (la cosiddetta FID), cioè il momento in cui chi li sviluppa si impegna davvero a spendere. Sono parchi che sulla carta esistono già, ma non hanno ancora messo in moto i cantieri.
Poi c’è la politica, che può fermare anche ciò che è già partito. Gli Stati Uniti hanno congelato cinque grandi progetti offshore già in costruzione, per circa 7 GW complessivi, invocando ragioni di «sicurezza nazionale». Si tratta di Coastal Virginia Offshore Wind (2,6 GW, il più grande del Paese), Vineyard Wind 1 (800 MW) al largo del Massachusetts, Revolution Wind (700 MW) al largo del Rhode Island, ed Empire Wind (2 GW) e Sunrise Wind (924 MW), entrambi al largo di New York. È un esempio estremo, ma mostra quanto i tempi di questo settore dipendano da decisioni che non hanno nulla di tecnico.
E l’Italia? Già ad agosto 2024, come segnalava un’analisi del Sole 24 Ore, a fronte di circa 2,8 GW di progetti eolici offshore che avevano superato la valutazione di impatto ambientale, l’asta Fer 2, lo strumento di incentivo pensato anche per queste tecnologie, non era ancora stata programmata. Il problema, anche qui, non era la mancanza di progetti: era la mancanza di una gara in cui farli competere.
Turbine più grandi, mercato più stretto: e noi?
Intanto la tecnologia va avanti per conto suo. Come riporta la sintesi dei dati pubblicata da offshoreWIND.biz, la potenza media delle turbine offshore installate nel 2025 ha superato per la prima volta i 10 MW, arrivando a 10,3 MW. Macchine più grandi significano, in genere, più energia prodotta con meno strutture in mare. La distanza tra ciò che si sa fare e ciò che si decide di fare, quindi, si allarga.
A chi conviene questo progresso? Per ora a pochi. Cina, Regno Unito, Germania, Paesi Bassi e Taiwan valgono da soli oltre il 90% del mercato globale, e l’offshore rappresenta appena il 7,1% di tutta la capacità eolica installata nel mondo. È un settore che cresce, ma resta concentrato in un gruppo ristretto di Paesi che negli anni hanno costruito regole, reti e aste prevedibili.
Per il cittadino italiano l’aspettativa va quindi tarata con realismo. L’eolico offshore non abbasserà la bolletta domani: i grandi volumi, a livello mondiale, arriveranno dopo il 2030, e chi parte in ritardo rischia di arrivare ancora più tardi. Il segnale concreto da tenere d’occhio è uno solo: il calendario dell’asta Fer 2. Da lì dipende se i 2,8 GW già autorizzati diventeranno energia in rete o resteranno progetti sulla carta.