Nel primo semestre 2026 il fatturato è salito del 2% e l’EBITDA a 466 milioni, con un margine del 21,6%
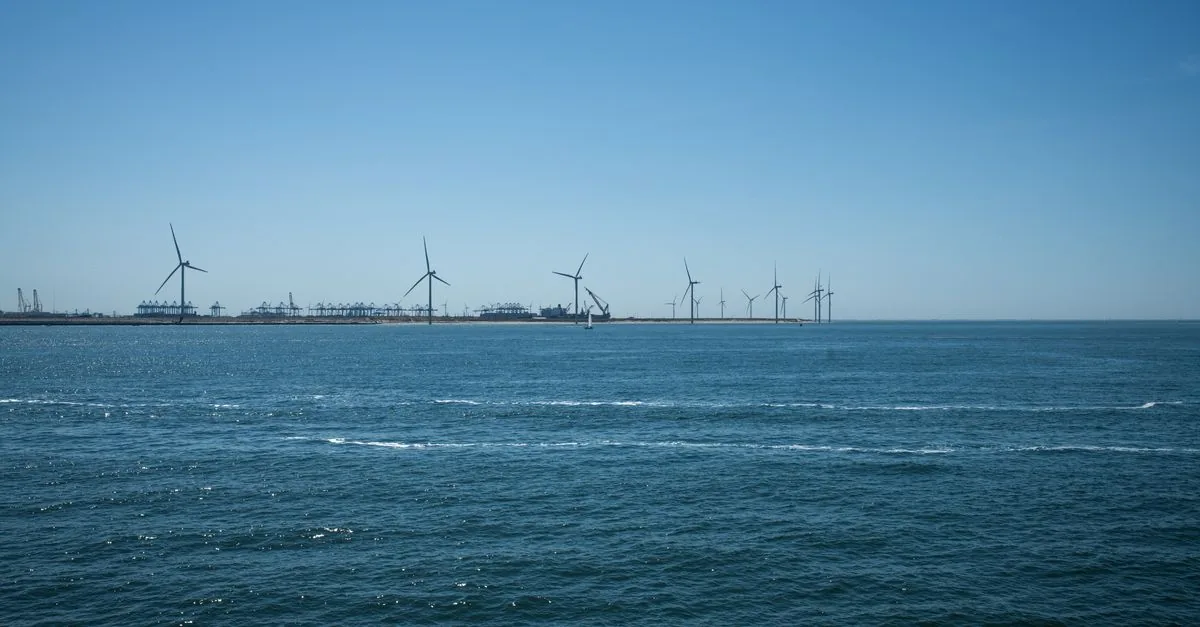
Due jack-up di nuova generazione, Norse Wind e Norse Energi, consegnate all’inizio del 2026 e subito impiegate nei cantieri del primo semestre. Per DEME sono la prova concreta di una scommessa industriale sull’installazione eolica offshore. Eppure i conti semestrali pubblicati dal gruppo belga lo scorso 26 agosto mostrano un fatturato cresciuto appena del 2%: 2,2 miliardi di euro nei primi sei mesi del 2026, contro 2,1 miliardi dello stesso periodo dell’anno precedente. È un risultato di due mesi fa, ma descrive bene dove si incaglia il settore: la capacità di installare turbine in mare non manca, il ritmo lo dettano altri fattori.
Due jack-up e una scommessa da 900 milioni
Una jack-up è, in sostanza, una piattaforma mobile: arriva sul sito, abbassa le gambe fino al fondale e si solleva sopra il livello dell’acqua, così da offrire una base stabile alle gru che montano fondazioni, torri e navicelle. Avere più di queste navi equivale, per un installatore, ad avere più “cantieri galleggianti” da mettere in calendario. Come ricorda il bilancio annuale 2025 di DEME, le due unità di trasporto e installazione Norse Wind e Norse Energi provengono dall’operazione Havfram, sono state consegnate a inizio 2026 e hanno avviato i lavori di progetto già nel primo semestre.
L’operazione che le ha portate in flotta è stata condotta da DEME Offshore Holding NV, controllata al 100% da DEME Group NV, che ha acquisito tutte le azioni di Havfram Wind Holdco AS da Sandbrook Capital e dal fondo pensione canadese PSP Investments, per circa 900 milioni di euro. Invece di ordinare scafi e attendere anni di costruzione, DEME ha comprato capacità pronta o quasi pronta. Una scelta sostenuta da un 2025 molto positivo: fatturato di 4,2 miliardi di euro, EBITDA salito da 764 a 931 milioni (+22%) e un margine passato dal 18,6% del 2024 al 22,4%. La domanda allora è legittima: con questi numeri e due navi in più, perché nel 2026 i ricavi quasi non si muovono?
Il semestre piatto che non è una frenata
I numeri del primo semestre, chiuso a fine giugno, vanno letti insieme. Il fatturato è cresciuto del 2%, ma l’EBITDA si è attestato a 466 milioni di euro, con un margine del 21,6%: poco sotto il 22,4% dell’intero 2025, ben sopra il 18,6% del 2024. Non è il profilo di un’azienda in difficoltà, ma quello di un gruppo che lavora a pieno regime e protegge la redditività. A fine giugno l’order book era di 7,1 miliardi di euro, che la società stessa definisce una visibilità “sana” sull’attività futura.
Per dare scala a queste cifre aiuta il confronto con Van Oord, altro grande nome olandese di dragaggio e lavori marittimi. Secondo il rapporto annuale 2025 di Van Oord, il concorrente ha chiuso l’anno con 2,59 miliardi di euro di ricavi, 403 milioni di EBITDA e un portafoglio ordini di 4,4 miliardi. Tradotto: sui dodici mesi del 2025 DEME ha generato un EBITDA più che doppio rispetto a Van Oord, e il suo portafoglio ordini di metà 2026 supera di circa il 60% quello del rivale a fine 2025. Sono perimetri e date non identici, quindi il confronto va preso come ordine di grandezza, ma chiarisce la posizione di DEME nel mercato.
Il punto, quindi, è un altro. Con 7,1 miliardi di ordini, il vincolo non sembra la domanda e non sembra nemmeno la flotta, appena rinforzata. Nell’installazione offshore i ricavi si riconoscono man mano che i progetti avanzano, e un progetto avanza solo quando ha superato asta, chiusura finanziaria e disponibilità della connessione alla rete. Se queste fasi rallentano, la nave resta disponibile ma il calendario si allunga, e i ricavi si spalmano nel tempo.
Il vero collo di bottiglia sta a terra
Il caso tedesco mostra bene dove si accumulano gli attriti. In una dichiarazione congiunta di BDEW, VDMA e gestori di rete, l’industria offshore e gli Übertragungsnetzbetreiber, i gestori della rete di trasmissione, chiedono di introdurre i contratti per differenza bidirezionali (CfD) come strumento di finanziamento centrale. Il meccanismo è semplice: lo Stato garantisce al produttore un prezzo di riferimento; se il mercato paga meno, la differenza viene integrata, se paga di più, l’eccedenza viene restituita. Il ricavo diventa prevedibile, e questo abbassa il costo del capitale per impianti che richiedono investimenti iniziali enormi. Le stesse sigle chiedono di spostare la successiva tornata d’asta al quarto trimestre 2026, per avere il tempo di ottimizzare il disegno, indicando tra i problemi i rischi del mercato elettrico, i costi di finanziamento e la scarsità di convertitori, le stazioni che trasformano la corrente alternata delle turbine in corrente continua per il trasporto a lunga distanza verso terra.
Il paradosso è evidente: proprio mentre gli installatori aggiungono capacità in mare, il mercato chiede di rallentare per rifare le regole. E la posta non è piccola: il rapporto di WFO Global sull’eolico offshore conta un totale di 24,5 GW di capacità attesi in entrata in esercizio. Una pipeline che, senza contratti stabili e senza convertitori disponibili, rischia di restare sulla carta più a lungo del previsto. Se i CfD bidirezionali arrivassero solo con le aste di fine 2026, quanta capacità di installazione resterebbe ferma ad aspettare?
Per chi sviluppa e gestisce impianti offshore il compromesso è chiaro. Le navi si trovano, come dimostrano Norse Wind e Norse Energi, e chi le possiede riesce a mantenere margini oltre il 20%. Ma senza CfD che stabilizzino i ricavi e senza convertitori pronti, il calendario delle jack-up dipende da aste e rete. Il primo vincolo da pianificare, oggi, non è più la nave: è il quadro contrattuale, insieme alla connessione.