Le turbine da 15 MW crescono più delle navi installatrici, e solo parte della flotta è attrezzata.
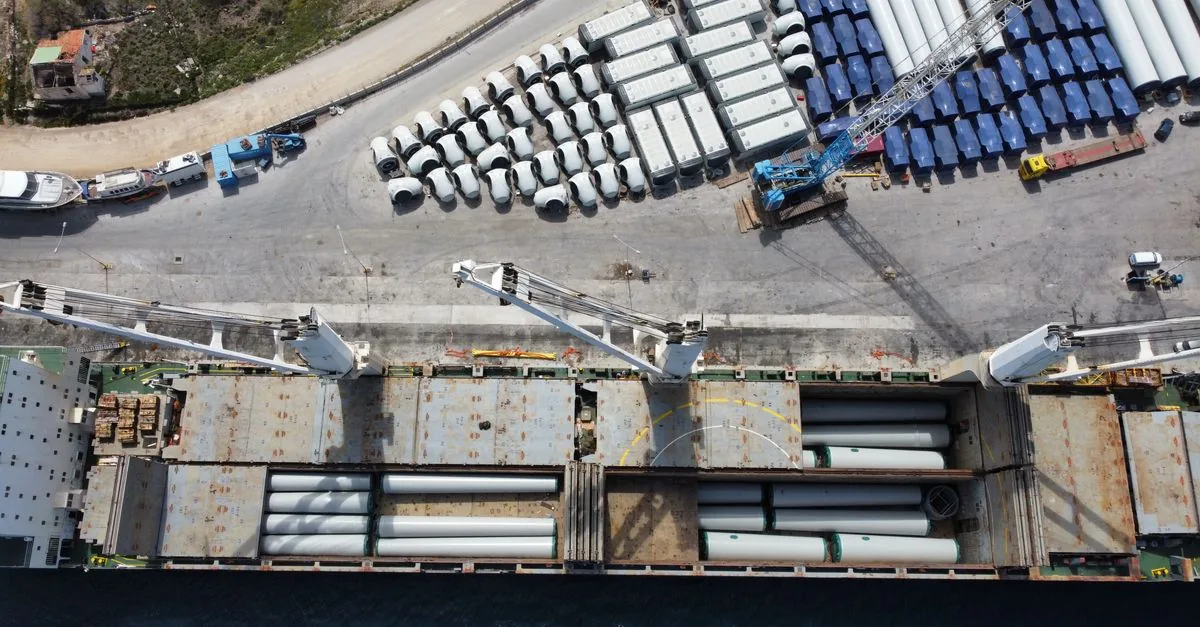
Chi ha comprato un divano più grande del vecchio conosce la scena: arriva il corriere e il divano non passa dalla porta, oppure non entra nemmeno nel furgone. Con l’eolico offshore succede qualcosa di simile, su una scala molto più grande. Le turbine piantate in mare sono cresciute in fretta, mentre le navi che devono trasportarle e montarle non hanno tenuto lo stesso passo. È il tema di un approfondimento della testata specializzata Riviera, pubblicato lo scorso 25 agosto, secondo cui la corsa verso le turbine da 15 megawatt (MW) rischia di mettere fuori gioco le navi meno attrezzate. Il nodo, più che le pale, sono i mezzi per installarle.
Turbine triplicate, navi rimaste indietro
I numeri citati da Riviera, che li riprende dalla società di analisi Spinergie, sono netti: dal 2016 la dimensione media delle turbine offshore è triplicata, e i nuovi progetti si stanno spostando rapidamente verso la fascia dei 15 MW. Una turbina più potente produce più energia, quindi per la stessa quantità di elettricità servono meno macchine, meno fondazioni e meno cavi. Però ogni singolo pezzo è più alto e più pesante, e va sollevato in mare aperto a decine di metri d’altezza.
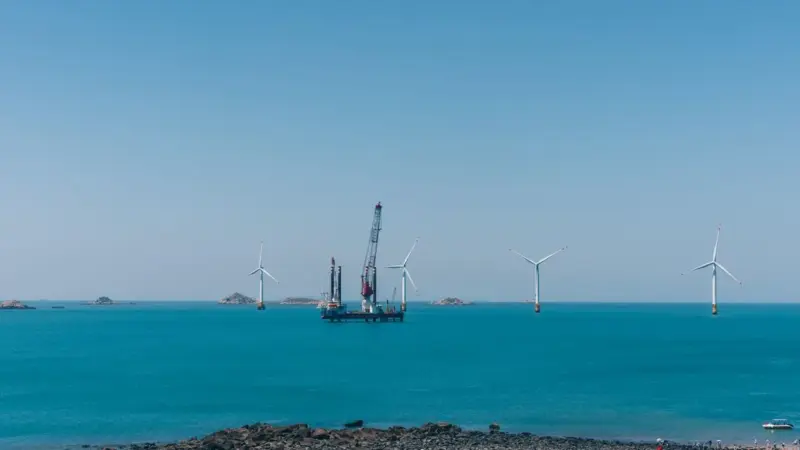
Qui entra in gioco il “furgone”: le navi specializzate per l’installazione delle turbine, chiamate in gergo WTIV (Wind Turbine Installation Vessels). Sono per lo più navi jack-up, cioè scafi che appoggiano grandi gambe sul fondale e si sollevano sopra il pelo dell’acqua per lavorare stabili, come una piattaforma. Secondo un’analisi di Rystad Energy riportata da un articolo del sito gCaptain sui possibili colli di bottiglia, prima della recente ondata di nuove costruzioni la flotta di WTIV non era in grado di installare turbine da 14 MW o più. Nella flotta costruita apposta, poi, solo una manciata di unità riesce a montare turbine oltre i 10 MW. La domanda allora è: oggi quante navi sono davvero all’altezza?
Una nave su cinque: i numeri del collo di bottiglia
Secondo i dati di Spinergie citati da Riviera, nel mercato eolico offshore ci sono circa 60 navi jack-up per carichi pesanti. Di queste, però, solo una ventina sono considerate “high-spec”: hanno meno di dieci anni e una capacità superiore alle 10.000 tonnellate. Le altre sono più vecchie o più piccole, e per le turbine di ultima generazione possono non bastare.
Un quadro ancora più severo arriva da uno studio scientifico pubblicato su Springer, che ha messo alla prova 77 navi su tre criteri tecnici: l’altezza della gru, la capacità di sollevamento e la profondità massima a cui la nave può operare. Il risultato è che solo il 22% delle navi esaminate soddisfa tutti i requisiti minimi considerati per le turbine da 15 MW, cioè poco più di una su cinque. Gli altri tre criteri spiegano bene il problema: se la gru non arriva abbastanza in alto, non si monta la navicella in cima alla torre; se non solleva abbastanza, non regge i pezzi; se le gambe sono troppo corte, la nave non può lavorare nei fondali più profondi, dove spesso si trovano i venti migliori.
Non è un allarme nuovo. Già un rapporto diffuso da WindEurope, l’associazione europea dell’eolico, prevedeva una carenza sia di navi per le fondazioni (FIV) sia di navi per le turbine (WTIV) a partire dal 2024 e dal 2025. Lo stesso rapporto indicava che la domanda più forte di questi mezzi si concentrerà tra il 2028 e il 2030, quando le singole turbine potrebbero arrivare fino a 20 MW. In altre parole: il divano continuerà a crescere, e la porta va allargata prima di quella data.
La corsa ai giganti del mare e cosa cambia per noi
Chi lavora nel settore si sta muovendo. La società danese Cadeler ha introdotto nel 2024 la prima delle sue navi P-class: 5.600 metri quadrati di ponte, oltre 17.600 tonnellate di carico utile e una gru principale capace di sollevare più di 2.600 tonnellate a 47 metri. L’azienda ha poi ordinato due nuove navi T-class, che definisce le più grandi e capaci mai introdotte sul mercato. Intanto un’altra nave appena consegnata mostra dove sta andando il settore: quattro gambe da 126 metri che le permettono di lavorare in fondali fino a 70 metri e di installare turbine da 20 MW, proprio la taglia attesa per la fine del decennio.
C’è anche chi aggiorna i mezzi che già possiede, una strada più rapida ed economica di una nave nuova. Secondo la società di analisi Esgian, la Brave Tern è stata dotata nel 2024 di una gru da 1.600 tonnellate ed è configurata per trasportare tre turbine da 15 MW. La Seaway Ventus, l’ultima arrivata nella flotta di Seaway7, ha 4.600 metri quadrati di ponte e una gru che solleva fino a 2.500 tonnellate in modalità retratta e 1.600 in modalità estesa. Sono passi concreti, ma vanno confrontati con i numeri di prima: una ventina di navi high-spec su circa 60, e poco più di una su cinque promossa dallo studio.
Cosa significa per chi paga una bolletta o gestisce un’impresa? Prima di tutto, che quando si sente annunciare un nuovo parco eolico offshore conviene farsi anche un’altra domanda: c’è la nave per montarlo? Un progetto può avere permessi, finanziamenti e turbine pronte, ma se la nave adatta non è disponibile nella finestra prevista, i tempi si allungano. Per chi valuta contratti energetici di lungo periodo o investimenti legati alle rinnovabili, è onesto mettere in conto calendari meno rapidi di quanto promettono gli annunci, almeno fino a quando le nuove navi non saranno entrate in servizio in numero sufficiente.
Il lato positivo è che le navi in arrivo sono pensate per impianti molto più potenti, e turbine più grandi vogliono dire più energia per ogni installazione. Ma il momento in cui l’eolico in mare peserà davvero sui prezzi dell’elettricità dipenderà anche da quanto in fretta la flotta recupererà il ritardo rispetto al picco di domanda atteso tra il 2028 e il 2030. Le date di consegna delle navi, insomma, sono un indicatore da tenere d’occhio un po’ come il prezzo del gas: dicono molto su quando l’energia dal mare arriverà nelle nostre case.