Il progetto da 300 MW di elettrolisi parte in Andalusia, mentre la Commissione valuta obiettivi indicativi.
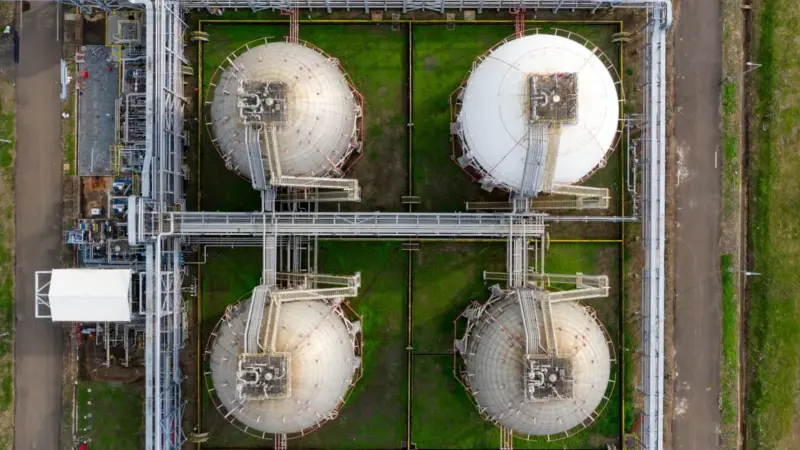
Oltre un miliardo di euro, 300 megawatt di elettrolisi e circa 45.000 tonnellate l’anno di idrogeno rinnovabile. Sono i numeri di Onuba, il progetto di cui Moeve ha avviato la costruzione a Huelva lo scorso settembre. Nello stesso mese, come ha osservato Jorgo Chatzimarkakis in un post su LinkedIn, l’idrogeno non è stato nominato nel discorso sullo Stato dell’Unione. Da una parte un’industria che costruisce, dall’altra una politica che smette di parlarne. Sono passate alcune settimane e gli effetti di questo scollamento si stanno ancora misurando, soprattutto alla luce di quello che la Commissione europea sta preparando per il quadro sulle rinnovabili del dopo 2030.
Un cantiere a Huelva, un silenzio a Bruxelles
Onuba è la prima fase della Andalusian Green Hydrogen Valley. Secondo la scheda del progetto pubblicata da Hydrogen Europe, l’impianto partirà con 300 MW di capacità di elettrolisi, con un’opzione per aggiungerne altri 105. L’investimento congiunto supera il miliardo di euro e comprende le infrastrutture collegate e un impianto fotovoltaico dedicato all’autoconsumo. Non un progetto pilota, quindi, ma un’operazione industriale di scala.
Il contesto in cui nasce, però, è tutt’altro che lineare. Allo stesso tavolo della DG ENER, la direzione generale per l’Energia della Commissione, di cui ha riferito Chatzimarkakis, è stata citata un’analisi del JRC, il Centro comune di ricerca dell’UE: secondo il JRC, i costi di curtailment e redispatch, cioè la produzione rinnovabile che viene tagliata e i ridispacciamenti necessari a tenere in equilibrio la rete, arriveranno a circa 26 miliardi di euro entro il 2030. È un dato che dice quanto il sistema elettrico europeo fatichi già ad assorbire l’energia pulita che produce, e che in teoria dovrebbe rendere più interessante qualsiasi tecnologia capace di trasformare quell’elettricità in un vettore utilizzabile. Eppure, sul fronte politico, il segnale che arriva alle imprese va nella direzione opposta.
RED IV: dalle quote obbligatorie ai buoni propositi
Il documento da leggere è una bozza di valutazione d’impatto della Commissione europea sulla futura direttiva rinnovabili, la cosiddetta RED IV, che dovrà regolare il periodo successivo al 2030. Come ha riportato l’agenzia Argus Media, tra le opzioni considerate ce n’è una senza quote vincolanti. Al loro posto ci sarebbe «un obiettivo UE indicativo di consumo di idrogeno rinnovabile per usi energetici e non energetici nell’industria e nelle raffinerie» pari a 8 milioni di tonnellate l’anno al 2040.
La parola che conta è «indicativo». Un obbligo vincolante, come quelli che oggi gli Stati membri devono recepire con la RED III, si traduce in domanda: industrie e raffinerie devono comprare una certa quantità di idrogeno rinnovabile, e chi lo produce sa che avrà clienti. Un obiettivo indicativo, invece, è un auspicio. Nessuno è tenuto a rispettarlo, e chi non lo raggiunge non paga conseguenze. È la differenza tra un atto che crea un mercato e un annuncio che lo descrive.
C’è poi un secondo cambiamento, meno visibile ma altrettanto rilevante. Sempre secondo il documento, anche l’idrogeno elettrolitico a basse emissioni, per esempio quello prodotto con energia nucleare, potrebbe essere considerato conforme. Significa allargare la platea di chi può soddisfare l’obiettivo oltre i produttori di idrogeno rinnovabile in senso stretto, gli RFNBO nel linguaggio europeo. Chi produce con elettricità a basse emissioni ma non rinnovabile guadagnerebbe spazio, mentre chi ha costruito il proprio piano industriale sull’idrogeno da sole e vento si troverebbe in un mercato più affollato e con meno domanda garantita.
Chi rischia di più lo ha spiegato l’analisi di Rystad Energy sulla bozza trapelata: secondo la società di consulenza, sostituire gli obblighi nazionali vincolanti accentua l’incertezza politica proprio nel momento in cui i progetti hanno bisogno di visibilità sulla domanda per arrivare alla decisione finale d’investimento. In pratica, senza la certezza di un acquirente, i progetti restano sulla carta, e con loro gli ordini di elettrolizzatori. La filiera dei fornitori, che vive di quegli ordini, è la prima a pagare l’attesa. Resta la domanda di fondo: un obiettivo solo indicativo può reggere in un mercato dove gli investimenti seguono la certezza delle regole, non le dichiarazioni d’intenti?
La scala si costruisce dove le regole non cambiano
Per capire cosa c’è in gioco bisogna guardare oltre i confini europei. Secondo il rapporto dell’Hydrogen Council, i progetti che passano alla costruzione e all’operatività si concentrano dove politiche e infrastrutture sono più solide, «in particolare in Cina e in Europa». Lo stesso rapporto collega esplicitamente la diffusione dell’idrogeno alla stabilità delle politiche. Oggi l’Europa è in gara proprio perché ha regole vincolanti. Sono quelle regole a rendere finanziabili impianti come Onuba.
La Cina, sempre secondo l’Hydrogen Council, ha identificato l’idrogeno come un’opportunità strategica chiave e sta avanzando rapidamente verso la scala operativa. Il punto è che la scala, nell’industria degli elettrolizzatori come in quella dei pannelli solari, abbassa i costi, e chi la raggiunge per primo tende a fissare i prezzi per tutti gli altri. Se Bruxelles indebolisce il quadro proprio mentre Pechino accelera, chi approfitta dell’incertezza europea? E che cosa succede ai progetti già finanziati, che hanno costruito i loro conti su una domanda obbligatoria che dopo il 2030 potrebbe non esserci più?
A Huelva il cantiere è aperto e i soldi sono già stati messi a terra. Altrove, i fornitori di elettrolizzatori aspettano ordini che dipendono da una bozza ancora in discussione. La valutazione d’impatto non è ancora una proposta legislativa, e una proposta non è ancora una legge: c’è margine perché il testo cambi. Ma se l’Europa trasformerà un obbligo in un auspicio proprio mentre la Cina accelera, resterà da capire chi comprerà quell’idrogeno nel 2040, e secondo quali regole.