Biometano: la controllata vale 400-500 milioni ma la vendita è imposta dall’UE
C’è un gesto che ripeti quasi ogni sera: butti l’umido e pensi di aver chiuso la questione. In realtà quel rifiuto organico è l’inizio di una filiera che, secondo le indiscrezioni di mercato riportate lo scorso 2 settembre, vale tra 400 e 500 milioni di euro: è la partita per Bioenerys, la controllata di Snam attiva nel settore del biometano, e tre pretendenti sono rimasti in corsa.
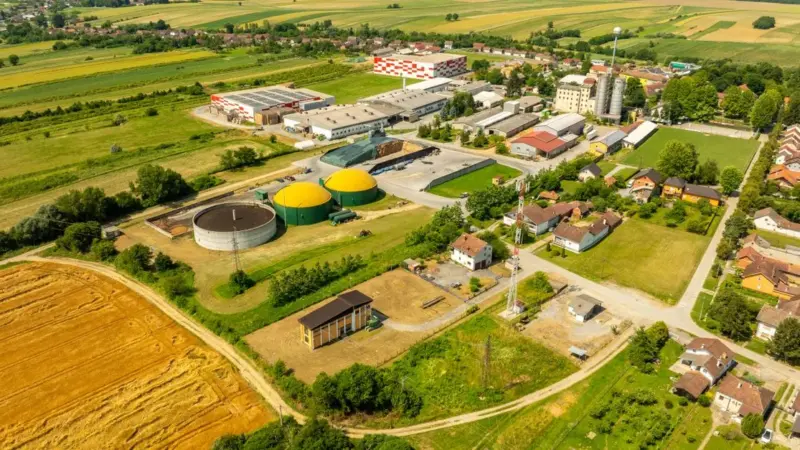
Per capire perché questo gesto vale tanto, bisogna guardare dentro Bioenerys: la società gestisce circa 40 impianti dedicati alla produzione di biometano da rifiuti organici e materie prime agricole. In pratica, trasforma quello che finisce nel bidone dell’organico e gli scarti delle aziende agricole in gas che può entrare nella rete. Non è un dettaglio tecnico: è la ragione per cui la piattaforma fa gola a più operatori industriali.
Dall’umido al biometano: chi resta in corsa
La shortlist, riportata da Il Sole 24 Ore e ripresa da altre testate, si sarebbe ridotta a tre società: F2i, Edison e Retina Biometano. Non tutti i pretendenti vogliono però la stessa cosa. Come riporta Alliance News citando il quotidiano economico, F2i sarebbe interessata alla divisione Agri, Edison principalmente alle attività Forsu — la frazione organica dei rifiuti solidi urbani — mentre Retina Biometano punterebbe all’intero business.
Questa differenza di interessi non è secondaria. Chi punta sulla divisione Agri guarda soprattutto agli scarti e ai sottoprodotti delle imprese agricole; chi punta sul Forsu guarda alla raccolta dell’organico urbano; chi vuole tutto Bioenerys si presenta come interlocutore unico per l’intera filiera. Per questo, prima ancora del prezzo, conta capire che tipo di operatore potrebbe sedersi al tavolo con agricoltori, comuni e gestori dei rifiuti.
Ma la shortlist di settembre non è nata dal nulla: è l’ultimo atto di un vincolo europeo che ha costretto Snam a vendere.
I conti e il vincolo: perché Snam vende
Come ci si arriva, a una shortlist di tre nomi? La ragione di fondo è normativa: Snam ha dovuto mettere in vendita Bioenerys, la controllata attiva nella produzione di biometano, per conformarsi alle normative europee sull’unbundling, che separano la gestione delle reti dalla produzione. Non è stata una scelta libera, ma un adeguamento imposto dall’Europa.
Il processo di vendita è stato lungo e selettivo. Snam, assistita dai consulenti finanziari Rothschild e BNP Paribas, ha selezionato nove soggetti per la fase 2, partendo da circa 40 manifestazioni di interesse e circa 20 offerte non vincolanti, prima di arrivare ai tre offerenti finali. Questo filtro aiuta a capire la posta in gioco: non è una trattativa improvvisata, ma un percorso in cui Snam ha scremato i candidati sulla base di capacità industriale e finanziaria.
I numeri confermano il valore della piattaforma. Snam prevede che Bioenerys generi circa 65 milioni di euro di EBITDA nel 2027, un margine che aiuta a spiegare perché le indiscrezioni indichino una valutazione tra 400 e 500 milioni. La società ha anche avviato un processo formale di vendita: in una comunicazione precedente, Snam aveva dichiarato di aver appena iniziato il processo formale.
Resta una domanda: per chi produce rifiuti organici o scarti agricoli, cosa cambia davvero in base al vincitore?
Cosa conviene guardare da vicino
La risposta non sta solo nel prezzo, ma nella geografia e nella specializzazione. Se F2i punta sulla divisione Agri, il suo ingresso interesserebbe soprattutto le aziende agricole che conferiscono scarti e sottoprodotti. Se Edison si concentra sulle operazioni Forsu, a cambiare interlocutore sarebbero principalmente i gestori dell’organico urbano. Se invece a vincere fosse Retina Biometano, interessata all’intera Bioenerys, il confronto riguarderebbe l’intera filiera, dal bidone al biometano.
La geografia non è un dettaglio. Il Sole 24 Ore segnala una pipeline di altri 12 impianti, per un valore di circa 300 milioni di euro, in Lazio, Campania, Puglia e Molise, all’interno di un investimento complessivo di 600 milioni. Questo spiega perché il Mezzogiorno sia un osservatorio importante: chi rileverà Bioenerys potrà incidere su impianti e conferimenti in territori dove la disponibilità di scarti agricoli e organico è alta, ma dove serve anche capacità di investimento.
La partita non è chiusa: fino all’annuncio finale, ogni indiscrezione va presa per quello che è. Per le imprese agricole e i gestori dell’organico, il vincitore non è un nome su un comunicato: è l’interlocutore con cui negoziare conferimenti, impianti e sviluppo nei prossimi anni.