Shell punta al 10% di ROACE entro il 2030 e cede a TotalEnergies il business rinnovabile onshore europeo
Dieci per cento di ROACE entro il 2030. È il numero che spiega perché Shell cede a TotalEnergies il proprio business rinnovabile onshore in Europa. Non è un dietrofront: è una scelta di allocazione del capitale con conseguenze concrete per chi installa e gestisce impianti. Come ha riportato a inizio agosto Windpower Monthly, l’operazione coinvolge capacità eolica onshore e solare sia operativa sia in via di sviluppo.
Il ROACE — Return on Average Capital Employed, il rendimento medio sul capitale impiegato — misura il reddito operativo generato per ogni unità di capitale investita. È una metrica che racconta l’efficienza con cui un’azienda trasforma il capitale in risultati. Dieci per cento è un obiettivo impegnativo nel settore elettrico, in particolare per un portafoglio rinnovabile puro: gli impianti eolici e solari sono intensivi in capitale e producono quando sole e vento lo decidono, non quando il mercato paga di più.
Il 10% che spiega tutto: la promessa di Shell e la fuga dalla generazione rigida
Già nel marzo 2025 Shell aveva annunciato una nuova strategia che, per il business Power, prevede la riqualificazione del portafoglio e il riequilibrio verso la generazione flessibile, con l’obiettivo di progredire verso circa il 10% di ROACE entro il 2030. Lo documentava ESG Today.
Che cosa significa “generazione flessibile”? In un sistema elettrico, la generazione rigida produce quando le condizioni naturali lo consentono: l’eolico quando c’è vento, il solare quando c’è sole. La generazione flessibile modula la produzione in base alla domanda e al prezzo: turbine a gas di picco, sistemi di accumulo, pompaggi idroelettrici. In un mercato deregolamentato la differenza si misura in euro per megawattora. Quando il vento soffia forte e il sole picchia, i prezzi all’ingrosso tendono a scendere: chi possiede solo generazione rigida incassa meno proprio quando produce di più. Chi possiede capacità flessibile vende energia quando la domanda tira e i prezzi salgono.
Il portafoglio onshore europeo — eolico e solare, operativo o in sviluppo — rientra esattamente nella categoria che Shell ha deciso di alleggerire. Non è un rifiuto delle rinnovabili in sé: è la conseguenza aritmetica di un obiettivo di rendimento. Per arrivare al 10% di ROACE, il capitale va spostato dove il ritorno non dipende dal meteo. Resta una domanda: se Shell esce, chi compra, e perché proprio in Europa?
TotalEnergies e i 4 GW: la scala conta, ma solo nei mercati giusti
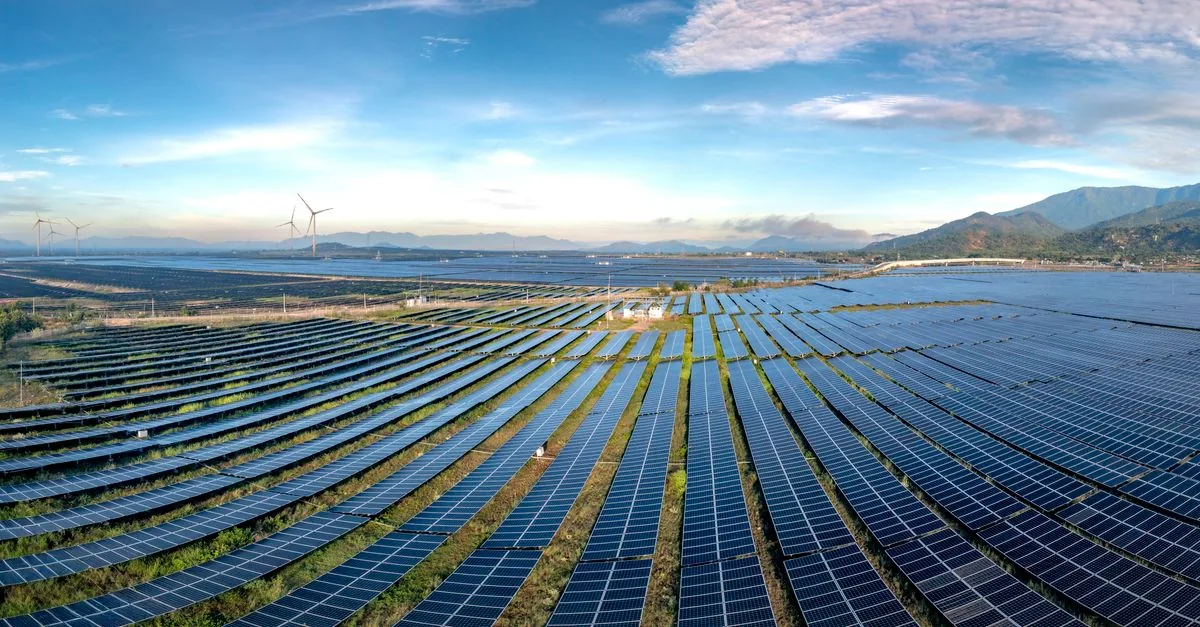
La risposta arriva da Parigi. TotalEnergies acquisirà circa 4 gigawatt di capacità eolica onshore e solare operativa e in sviluppo, secondo un comunicato stampa. L’azienda spiega che l’acquisizione degli asset rinnovabili onshore di Shell in Europa rafforza le proprie posizioni nella generazione di energia in mercati deregolamentati chiave, come indicato nella nota ufficiale della società.
La differenza di prospettiva è netta. Dove Shell vede un rendimento insufficiente rispetto al target, TotalEnergies vede massa critica. Quattro gigawatt non sono un progetto pilota: sono scala. Secondo Stéphane Michel, Presidente Gas, Renewables & Power di TotalEnergies, le due transazioni ottimizzano l’allocazione del capitale nelle rinnovabili continuando a implementare la strategia Integrated Power. La scommessa è che la scala, nei mercati deregolamentati, consenta di assorbire il rischio prezzo e trasformarlo in margine. Resta una domanda: questa scommessa regge quando il contesto politico spinge altrove?
Drill baby drill e la ritirata verde: il contesto che cambia il campo
La domanda non è retorica. Shell e la norvegese Equinor hanno ridimensionato i piani di investimento nelle energie verdi, come riportato da BBC News. In parallelo, i commenti “drill baby drill” del presidente degli Stati Uniti Donald Trump hanno incoraggiato gli investimenti nei combustibili fossili. Il segnale di mercato, almeno in parte, punta altrove.
Il cerchio si chiude: per chi opera sul campo, il segnale è un trade-off esplicito tra rendimento da flessibilità e rischio prezzo delle rinnovabili pure. La transizione non è lineare. Il vero spartiacque è tra chi cerca rendimenti più prevedibili dalla generazione flessibile e chi accetta il rischio prezzo per scalare le rinnovabili. Per chi installa o gestisce impianti, la lezione è concreta: nei mercati deregolamentati vince chi produce quando serve, non solo chi produce di più.