Azienda greca firma contratto per impianto da 129 MW nelle West Midlands e accordi di tolling in Italia e Grecia
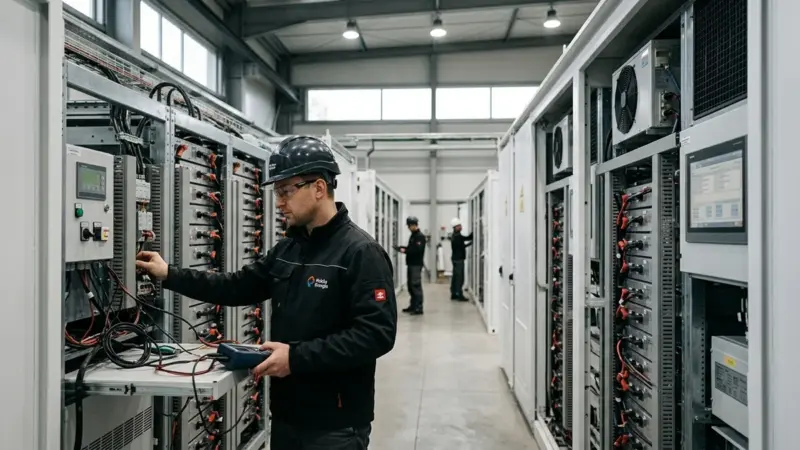
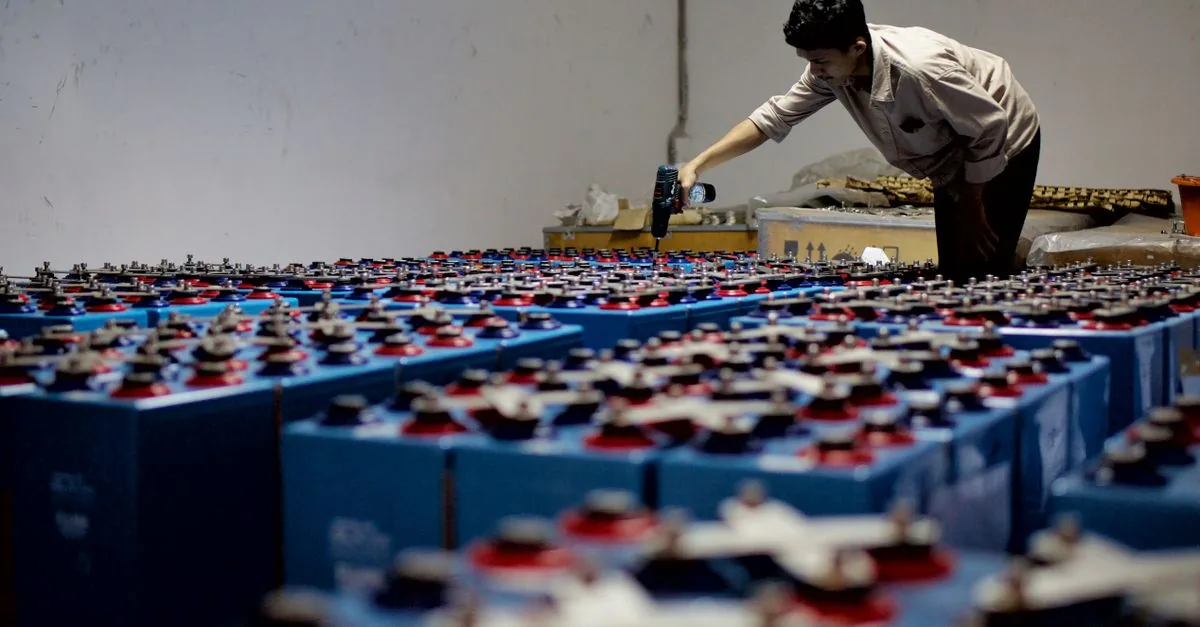
C’è un momento della giornata in cui l’energia costa quasi nulla e un altro in cui vale oro: qualcuno deve comprarla a basso prezzo, conservarla e restituirla quando serve. È un meccanismo che riguarda la bolletta di tutti, ma che si decide in cantieri e accordi finanziari di cui si parla poco. A rendere concreto quel meccanismo c’è un accordo firmato nelle West Midlands: secondo il comunicato pubblicato da METLEN il 26 agosto scorso, l’azienda ha firmato un contratto BoP con Pulse Clean Energy per il progetto Penn BESS, da 129 MW di potenza e 362 MWh di capacità installata, il più grande progetto di stoccaggio mai realizzato dall’azienda nel Regno Unito per capacità.
La firma che pesa più di quanto sembri
Per chi non è del mestiere, “contratto BoP” suona tecnico: BoP sta per Balance of Plant, cioè tutto ciò che serve attorno alle batterie — opere civili, collegamenti, impianti elettrici. Ed è il ruolo che METLEN si è aggiudicata per Penn BESS. Dietro la firma non c’è però un singolo cantiere: secondo il comunicato, nel Regno Unito l’azienda ha consegnato o stava realizzando circa 30 unità di stoccaggio a batteria, per quasi 2 GWh di capacità complessiva, in collaborazione con diversi partner. Ogni accordo singolo è parte di una presenza che si ripete.
Ma se il cantiere avanza, i numeri del settore raccontano una storia diversa.
Il paradosso dei gigawatt
I progetti si moltiplicano, ma i conti del trading invernale hanno deluso le aspettative. Il punto di partenza è la domanda: secondo le stime del National Energy System Operator (NESO), il Regno Unito avrà bisogno di almeno 50 GW di potenza di stoccaggio e poco meno di 200 GWh di capacità entro il 2050. Già entro il 2030 servirà una capacità quattro-cinque volte superiore a quella attuale. Non è una previsione astratta: gli impianti grandi stanno arrivando davvero. Il progetto da 1.400 MW / 3.100 MWh di Fidra Energy, atteso per la metà del 2027, sarà il più grande impianto di stoccaggio del Regno Unito e tra i più grandi d’Europa.
Il problema è un altro: nell’inverno 2025/26 i ricavi da arbitraggio sono arrivati ben al di sotto delle aspettative. In parole povere, una batteria guadagna comprando energia quando costa poco e rivendendola quando costa tanto; se la differenza tra i prezzi non è abbastanza ampia, il margine si assottiglia. Tradotto: il mercato chiede batterie, ma non sempre le paga bene. E anche i fornitori stanno cambiando posizione per non restare schiacciati: G2 Energy, specialista nelle connessioni alla rete, ha spiegato di aver assunto un direttore dedicato al settore BESS e di voler passare a un’offerta EPC completa, compreso l’acquisto delle batterie, mentre prima si limitava al balance of plant e alla parte ICP.
Se il mercato chiede batterie ma non sempre le paga, conviene guardare a chi distribuisce il rischio su più Paesi.
Tre Paesi, una strategia
Proprio mentre il Regno Unito mostra numeri contrastanti, METLEN ha chiuso accordi altrove. In Italia ha ottenuto un finanziamento a lungo termine da 18 milioni di euro per un progetto da 25 MW / 75 MWh in Puglia, in provincia di Brindisi; secondo lo stesso comunicato, l’impianto è diventato pienamente operativo e beneficia di un accordo di tolling fisico di sette anni con Dolomiti Energia Group. Il tolling è il dettaglio che conta: un accordo di tolling fisico significa che il soggetto che usa la batteria paga per la capacità, quindi il ricavo non dipende solo dalle oscillazioni giornaliere dei prezzi.
In Grecia, METLEN e Karatzis Group hanno avviato una nuova partnership strategica: una joint venture in cui METLEN detiene il 49% e Karatzis Group il 51%, per lo sviluppo, la costruzione, l’esercizio e la gestione dell’energia di un sistema di accumulo da 330 MW / 790 MWh in Tessaglia, il più grande impianto standalone previsto finora nel Paese e uno dei maggiori in Europa. Sempre in Grecia, nel frattempo, è stato completato un impianto da 48 MW / 96 MWh a Polygyros, nella Calcidica, in Macedonia centrale: il progetto “Aenaos”, realizzato nell’ambito del piano nazionale di ripresa e resilienza “Grecia 2.0”, con fondi dell’Unione europea / NextGenerationEU. È un modo per non scommettere tutto su un solo mercato. Resta da capire se questa diversificazione basterà a trasformare la corsa alle batterie in un business stabile.
Chi guarda a questo settore deve tenere d’occhio i ricavi da arbitraggio e gli accordi di tolling a lungo termine, non solo i megawatt annunciati: la transizione si gioca sulla capacità di rendere sostenibili gli investimenti, non solo di costruirli.