Un gigawatt promesso, zero ordini in tasca
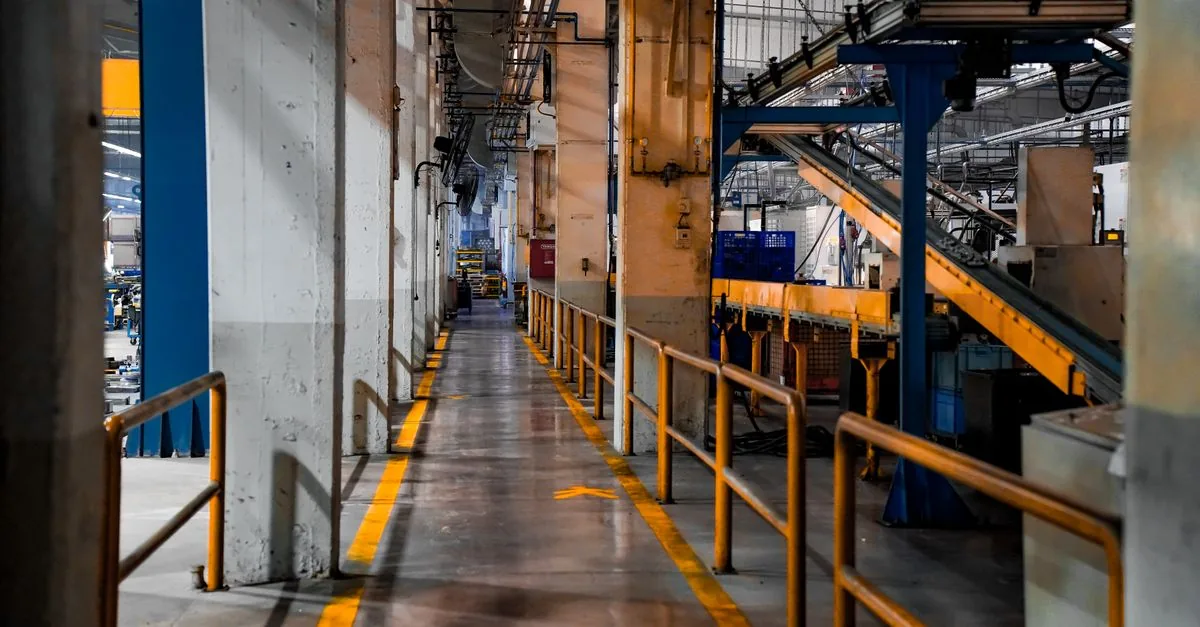
Lo scorso 25 agosto la nota diffusa da EnerVenue annunciava l’apertura della prima linea di produzione ad alto volume al mondo per l’Aqueous Metal Cell. Il sito è Wujin, a Changzhou. La Fase 1 è classificata per 250 MWh annui di capacità, destinata a salire a 1 GWh nel 2027 e a scala multi-gigawattora entro il 2028. Peccato che “capacità nominale” non significhi ordini, né vendite contrattualizzate: è una promessa di produzione, non un flusso di ricavi.
Il punto è esattamente questo. La cifra dei 250 MWh annui rappresenta, come nota Environment+Energy Leader, una produzione potenziale e non un output confermato o vendite contrattualizzate. I piani di espansione multi-gigawattora dipendono da rese, costi e adozione da parte dei clienti che non sono ancora stati dimostrati. Non c’è, nella nota, un dato su ordini già firmati o su ricavi attesi: la capacità annua nominale è un numero di targa, utile se la linea gira a pieno regime, non un contratto con un cliente. Con quali risorse e con che tempi la capacità nominale diventerà produzione effettiva? La nota non lo dice. EnerVenue ha acceso una linea, non un mercato. Ma come fa una tecnologia nata per lo spazio a sostenere queste promesse sulla Terra?
Da NASA e Stanford a Changzhou: la chimica che sfida il litio
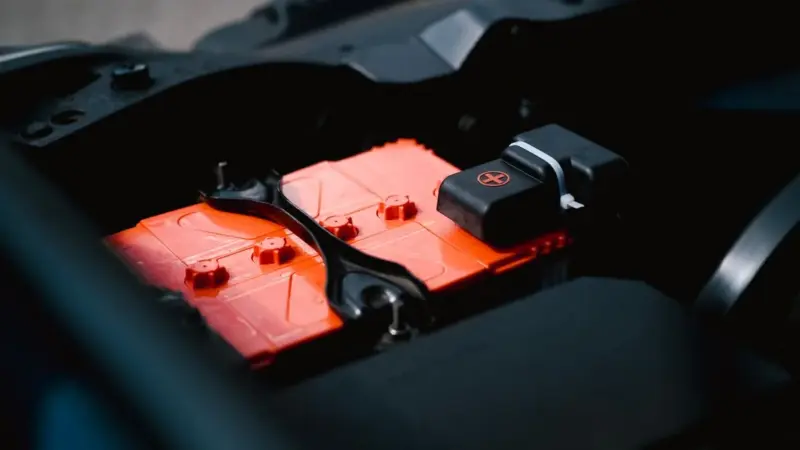
Per capire la scommessa bisogna tornare indietro. I serbatoi di stoccaggio di EnerVenue impiegano la tecnologia al nichel-idrogeno sviluppata e usata dalla NASA negli anni Ottanta. Nel 2017, come indicato dal professor Yi Cui di Stanford, ne è stata realizzata una versione modificata e più economica. A portarla in produzione è una start-up co-fondata da Full Vision Capital, il family office del magnate di Hong Kong Peter Lee Ka-kit, che ha iniziato a produrre una batteria con l’ambizione dichiarata di sfidare le tecnologie esistenti dominate dai produttori cinesi.
Qui la chimica non sfida il litio sul prezzo del kilowattora. EnerVenue vende la cella contro pompaggi idroelettrici, batterie a flusso e aria compressa. L’argomento è l’energia che un asset sposta in trent’anni e il costo di possesso lungo quel ciclo di vita. Negli anni Ottanta la NASA usava il nichel-idrogeno per applicazioni spaziali dove i cicli contano più del costo iniziale; la versione di Yi Cui abbassa il costo, ma non trasforma automaticamente un prodotto di nicchia in una commodity. Se il ritorno si misura su trent’anni, la domanda diventa chi resta in piedi abbastanza a lungo da verificarla.
La Fase 1 di Wujin, con i suoi 250 MWh annui nominali, è solo un punto di partenza. I piani a 1 GWh nel 2027 e multi-GWh nel 2028 non sono output confermati: sono scommesse su rese e costi non ancora provati. L’azienda ha iniziato a produrre, ma il banco di prova commerciale resta tutto da costruire.
I concorrenti in crisi e il conto da pagare
Il confronto non è solo tecnologico: è una corsa a chi sopravvive. Secondo un rapporto di ESS News pubblicato il 28 aprile 2026, Form Energy ha lanciato quella che potrebbe essere la batteria più grande del mondo, mentre il quadro del settore vede ESS funzionalmente a corto di cassa ed EOS in ritardo sui ricavi. La domanda non è se la chimica al nichel-idrogeno funzioni, ma se qualcuno la comprerà prima che i capitali finiscano. ESS e EOS sono due segnali che nel medio-lungo termine il problema non è dimostrare una chimica, ma sopravvivere alla fase in cui i clienti non sono ancora arrivati.
EnerVenue vende contro infrastrutture di lunga durata, non contro il litio: una nicchia dove i concorrenti occidentali stanno cadendo uno dopo l’altro. Resta aperta la questione di chi sosterrà i costi non dimostrati mentre i pionieri occidentali arrancano. La vera incognita non è la chimica, ma l’adozione: EnerVenue ha acceso una linea, non ancora un mercato.