I progetti sono maturi, ma senza rete non producono energia: il pacchetto UE non ha sciolto le code
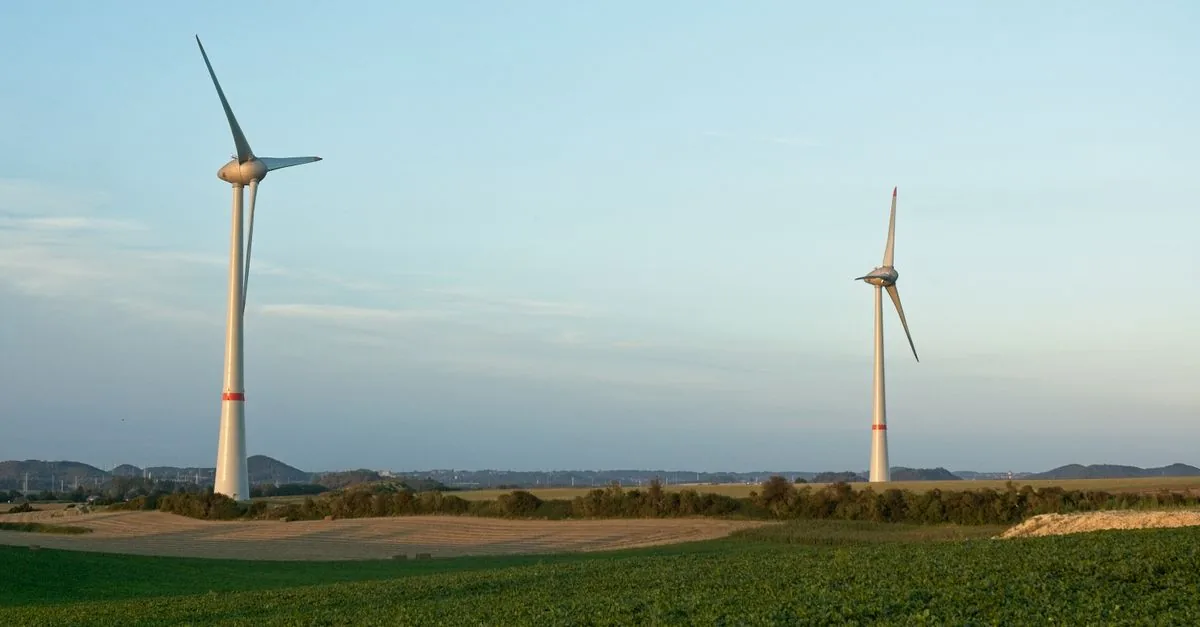
Nella prima metà del 2026 l’Europa ha installato 8,8 GW di nuova capacità eolica, il 30% in più rispetto allo stesso periodo del 2025. Nello stesso momento circa 120 GW di progetti già maturi erano fermi in coda, in almeno 16 paesi dell’Unione Europea, in attesa di una connessione alla rete elettrica. Sono i due numeri che convivono nel rapporto autunnale di WindEurope, l’associazione europea del settore, pubblicato a inizio settembre. Non è quindi una notizia dell’ultima ora: sono passati quasi due mesi. Ma il problema che il rapporto mette in evidenza non riguarda un singolo semestre, e vale la pena guardarlo da vicino.
Il record che non basta
I numeri del primo semestre, presi da soli, sono buoni. Degli 8,8 GW installati, 3,4 GW sono arrivati dalla Germania, che ha trainato il mercato. Secondo WindEurope, nello stesso periodo sono stati investiti 9 miliardi di euro in nuovi parchi eolici. L’associazione prevede che entro la fine del 2026 l’Europa installerà 24 GW di nuova capacità e che entro il 2030 la capacità totale installata arriverà a 436 GW. Sullo sfondo ci sono altri due dati, diffusi dal GWEC: la capacità eolica europea ha superato la soglia dei 300 GW di capacità installata, e in un anno precedente il continente aveva aggiunto 19,1 GW, il 16% in più dell’anno prima, grazie anche alla crescita di Germania e Türkiye.
C’è però un dettaglio aritmetico. Se a giugno si era a 8,8 GW, per arrivare a 24 GW entro dicembre il secondo semestre deve valere quasi il doppio del primo. Non è impossibile, perché le installazioni eoliche tendono a concentrarsi verso fine anno. Ma il limite principale, secondo lo stesso settore, non sta nella costruzione delle turbine. Sta nel collegarle.
Centoventi gigawatt in sala d’attesa
Secondo la pagina della Commissione europea dedicata alle reti, a metà 2026 le code per la connessione alla rete erano presenti in almeno 16 paesi dell’UE. Circa 120 GW di progetti rinnovabili maturi, tra cui 1,5 milioni di installazioni domestiche, rischiano di non ottenere l’accesso alla rete in tempo per il 2030. WindEurope lo dice in modo esplicito: sono 120 GW di progetti fermi nelle code, nonostante installazioni da record, e possono interrompere lo slancio dell’eolico. Non si tratta di idee su carta. Sono progetti che hanno superato le fasi autorizzative o sono vicini a farlo e che non possono produrre energia perché manca il collegamento.
Bruxelles conosce il problema da tempo. Già il 10 dicembre 2025 la Commissione aveva presentato lo European Grids Package, il pacchetto dedicato alle reti. Qui serve distinguere tra annuncio politico, atti vincolanti e attuazione. Un pacchetto della Commissione indica una direzione e propone strumenti, ma le reti si costruiscono con autorizzazioni nazionali, investimenti dei gestori e decisioni dei regolatori, e ognuno di questi passaggi ha i suoi tempi. A metà 2026, sei mesi dopo la presentazione, le code risultavano diffuse in almeno 16 paesi. Il pacchetto da solo non le ha sciolte, e del resto non avrebbe potuto farlo in così poco tempo.
Il contrasto si vede meglio accanto all’altro grande obiettivo europeo. L’Electrification Action Plan, come ha ricordato il World Resources Institute, fissa un obiettivo indicativo: portare la quota di elettricità nei consumi finali di energia al 46% entro il 2040, il doppio di quella attuale. È un obiettivo indicativo, non vincolante, e soprattutto presuppone una rete in grado di ricevere molta più energia rinnovabile di oggi. È la stessa rete che oggi tiene ferma una parte dell’offerta già pronta. La domanda da fare a ogni target vale anche qui: con quali risorse e con quali tempi? Nel frattempo i costi ricadono su qualcuno. Gli sviluppatori hanno capitali bloccati in progetti che non generano ricavi. Le famiglie con impianti domestici aspettano. I governi rischiano di mancare gli obiettivi al 2030 per un limite che non riguarda la produzione.
Ordini in calo, fabbriche altrove
La coda ha effetti anche sulla filiera. Se i progetti non si connettono, gli sviluppatori ordinano meno turbine. Secondo i dati pubblicati dal GWEC, nel primo semestre 2026 gli ordini europei di turbine sono scesi del 12%, da 12 GW a 10,6 GW. Le installazioni da record di oggi riflettono ordini fatti negli anni passati. Gli ordini in calo indicano quanto si installerà in futuro.
Intanto il mercato mondiale si è spostato verso est. Secondo il GWEC, nel 2025 i primi cinque fornitori di turbine al mondo per capacità installata erano tutti cinesi, per la prima volta. Nello stesso anno l’Asia ha installato 131 GW di nuova capacità, pari all’80% del totale globale, e la sola Cina ne ha aggiunti più di 120. È più o meno la stessa quantità che l’Europa tiene ferma in attesa di una connessione. Per i produttori europei, come Vestas, Siemens Gamesa e Nordex, il mercato interno è quello più vicino. Se rallenta, mentre i concorrenti asiatici crescono di scala, la loro posizione si indebolisce.
Il rapporto di WindEurope racconta quindi due cose diverse. La prima è un anno che potrebbe chiudersi con un record. La seconda è un sistema che fatica a trasformare progetti pronti in elettricità consegnata. Resta da capire chi deciderà, e con quali risorse, di trasformare questa coda in nuova rete. E se lo farà prima che i progetti, e con loro una parte della filiera europea, si spostino altrove.