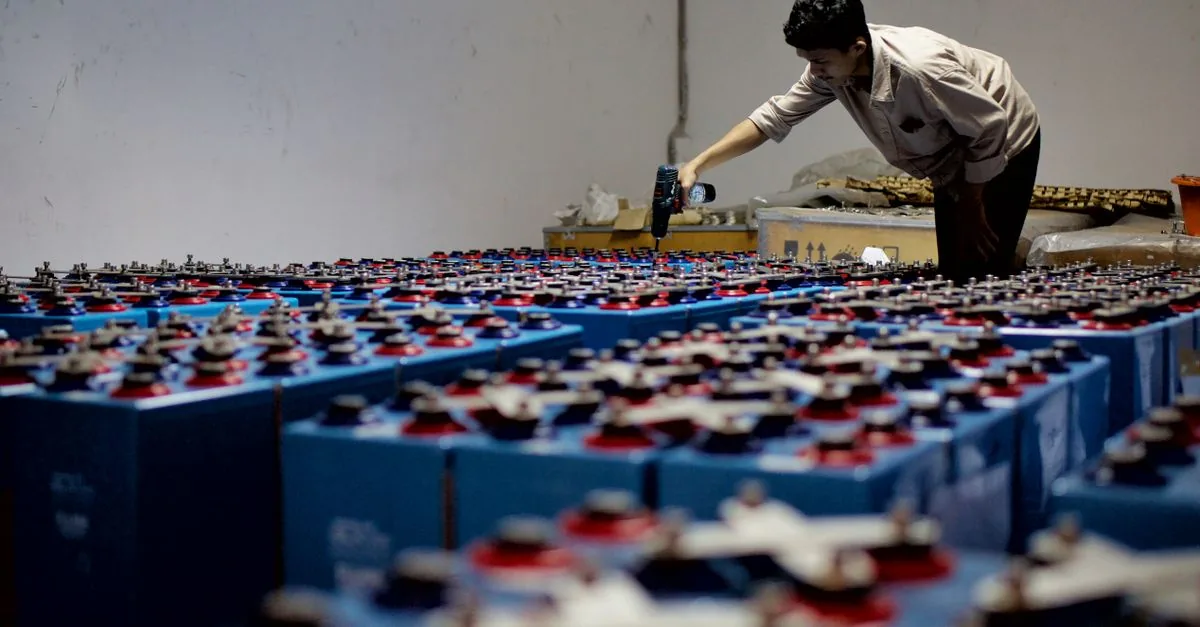
A due mesi dalla diffusione dei dati 2025, avvenuta lo scorso 20 agosto, il numero che continua a pesare non è la capacità totale. Secondo i dati 2025 raccolti da SolarPower Europe, l’Ucraina ha installato quasi 3 GWh di sistemi di accumulo a batteria, cinque volte la capacità del 2024. Ma la cifra che spiega l’anomalia è un’altra: oltre il 60% della nuova capacità proviene dallo stoccaggio distribuito. È questo dettaglio a spiegare come un Paese con appena un terzo della capacità di generazione prebellica sia entrato nella top five europea.
Il 60% distribuito: il numero che spiega l’anomalia ucraina
I dati di contesto rendono la lettura più netta. Nel 2025 l’Europa ha installato 36 GWh di nuovi impianti di accumulo a batteria, dodicesimo anno consecutivo di crescita record, e la capacità operativa totale di batterie ha superato per la prima volta i 100 GWh. In questo quadro l’Ucraina è diventata il quarto mercato europeo dell’accumulo, superata solo da Germania, Regno Unito e Italia. Rispetto ai grandi mercati, però, la crescita ucraina ha una composizione diversa: più del 60% della nuova capacità installata è arrivata dall’accumulo distribuito, secondo SolarPower Europe. Non è un dettaglio statistico, è il segnale di una risposta infrastrutturale. Il salto di scala è di cinque volte in un solo anno: significa che l’accumulo è passato da nicchia a componente di sistema, ma con una geografia dispersa, vicina ai consumi, non concentrata in grandi parchi.
Dalla rete distrutta alla quarta piazza europea
Lo sfondo bellico ribalta la lettura dei numeri. Nel corso del 2022 e del 2023 circa metà della capacità di generazione elettrica dell’Ucraina è stata occupata dalle forze russe, distrutta o danneggiata, e circa metà delle grandi sottostazioni di rete è stata colpita da missili e droni, secondo l’Agenzia internazionale dell’energia. Poi, tra marzo e maggio 2024, l’Ucraina ha perso altri 9 GW di capacità di generazione, rimanendo con circa un terzo della capacità prebellica.
È su questa rete amputata che si innesta la crescita dell’accumulo. Dopo i danni estesi alle infrastrutture elettriche, lo stoccaggio a batterie è emerso come asset critico per la stabilità del sistema e per la fornitura affidabile di elettricità, come segnalato da SolarPower Europe. L’ingresso di Ucraina e Bulgaria nella top five accanto a Germania, Regno Unito e Italia, rimasti i mercati maggiori, mostra il paradosso di una crescita trainata dall’emergenza più che da un normale sviluppo di mercato. Il quarto posto ucraino non è un traguardo di maturità: è il risultato della necessità di tenere accesa una rete che ha perso metà delle sottostazioni e un terzo della capacità di generazione precedente.
Cosa cambia per chi installa e gestisce
La risposta, per chi opera sul campo, è meno scontata di quanto sembri. In una rete che ha perso circa metà delle grandi sottostazioni, l’accumulo distribuito ha il vantaggio di avvicinare la riserva di potenza ai carichi e di ridurre i punti singoli di fragilità: la stabilità del sistema e la continuità di alimentazione possono essere garantite più vicino alla domanda, invece di dipendere da dorsali danneggiate. Ma il contesto è emergenziale: la domanda è forte — quasi 3 GWh installati nel 2025, cinque volte la capacità del 2024 — e questo può spingere verso soluzioni rapide, con costi di integrazione e manutenzione da mettere in conto per installatori e gestori. Il trade-off è concreto: la stessa urgenza che rende lo stoccaggio indispensabile può rendere più difficile progettare impianti con i tempi e i controlli di un mercato ordinario.
Il quadro europeo — 36 GWh di nuova capacità nel 2025, con una top five che cambia volto — dice che lo spazio per l’accumulo c’è. La domanda che resta aperta non riguarda la capacità installata, ma se l’accumulo distribuito ucraino saprà trasformarsi da risposta emergenziale a infrastruttura duratura, capace di reggere anche quando la rete tornerà a essere un sistema più ordinario.