La crescita record del settore non basta: la vera insidia sta nella concentrazione dei ricavi e dei fornitori
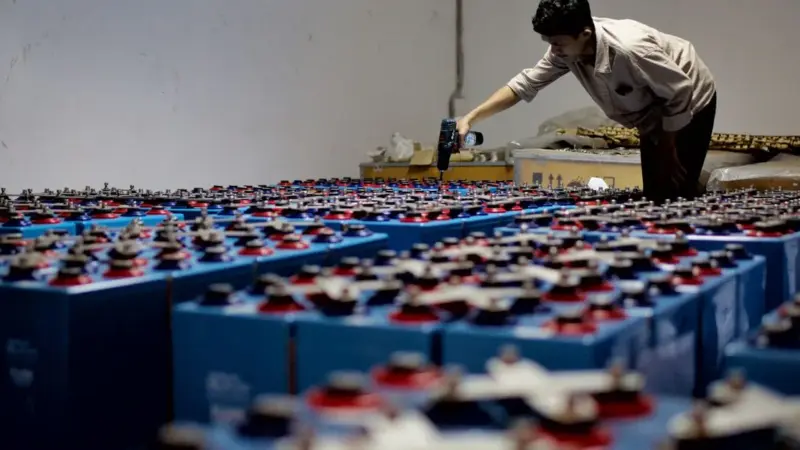
Hai letto che lo stoccaggio energetico è esploso: nel 2025 le installazioni globali sono aumentate del 46 per cento fino a 106 gigawatt. Ti senti prudente perché hai distribuito il denaro tra più progetti o più fondi. Ma un’analisi pubblicata il 23 settembre su Global Banking and Finance spiega che possedere più fondi può comunque equivalere a una sola scommessa di investimento. La crescita impetuosa nasconde un rischio di concentrazione che pochi vedono.
La scommessa nascosta dietro i numeri
Il problema non è la quantità di impianti che hai in portafoglio, ma quanto i loro ricavi dipendono dalla stessa variabile. I numeri del settore sono impressionanti: secondo le proiezioni di Morgan Lewis, le installazioni globali di stoccaggio energetico dovrebbero raggiungere 2 terawatt entro il 2035, otto volte il livello del 2025. E il 2025 era già stato un anno da record, con una crescita del 46 per cento e 106 gigawatt di capacità installata. La corsa c’è, e non è una bolla:
è una trasformazione fisica della rete elettrica.
Ma proprio questa corsa può creare l’illusione della diversificazione. Avere dieci progetti in dieci Stati diversi non serve a molto se tutti dipendono dagli stessi prezzi all’ingrosso o dagli stessi fornitori di celle. La sensazione di essere coperti, insomma, può essere più forte della copertura reale. Se la crescita è così forte, il pericolo non sta nella domanda di batterie. Sta nei meccanismi con cui i progetti guadagnano e nella filiera da cui dipendono le celle.
La doppia fragilità: ricavi volatili e filiera concentrata
Il dubbio si scioglie nei dati. Da un lato ci sono i bilanci. Come spiega Morningstar DBRS, i mercati con solidi quadri contrattuali offrono stabilità dei ricavi a lungo termine, mentre le giurisdizioni orientate al merchant offrono rendimenti potenzialmente più elevati ma maggiore volatilità dei flussi di cassa. In Nord America, gli asset BESS si affidano sempre più a ricavi merchant come l’arbitraggio energetico: il contante che entra ogni mese oscilla, e con esso si allarga la forbice tra i profili di credito dei singoli progetti. Tradotto in parole semplici: due impianti apparentemente identici possono avere lo stesso prezzo, ma uno ripaga il debito con contratti certi e l’altro scommette sul prezzo dell’energia ora per ora.
Le differenze nelle strutture di ricavo, aggiunge Morningstar DBRS, possono avere impatti materiali sui risultati di finanziamento, sulle performance operative e di ciclo di vita e sulla qualità creditizia complessiva degli asset. Non è un dettaglio tecnico: se il flusso di cassa balla, anche il piano di rimborso del debito balla. E chi presta i soldi lo sa. Basta una stagione di prezzi bassi per trasformare un progetto apparentemente solido in un problema di cassa.
Dall’altro lato c’è la geografia della produzione. Secondo i dati di Benchmark Minerals, nella prima metà del 2026 i primi 10 fornitori globali di celle BESS, tutti cinesi, hanno catturato l’83,3 per cento delle spedizioni totali. La quota combinata è scesa di 6,3 punti percentuali su base annua, ma il dominio resta. Il mercato dell’integrazione dei sistemi BESS, però, ha mostrato una concentrazione molto inferiore: mentre l’offerta di celle si concentra, lo strato dell’integrazione si sta frammentando. In pratica, chi assembla i sistemi è più fragile e più esposto alle turbolenze.
E i fallimenti sono già arrivati. Morgan Lewis segnala che recenti fallimenti e ristrutturazioni di fornitori chiave hanno avuto un effetto a catena sul mercato, spingendo i finanziatori a cercare fornitori sostitutivi di O&M e garanzia. Quando salta un fornitore, non salta solo un contratto: salta la manutenzione, la garanzia della batteria, la capacità di sostituire i moduli. Per un progetto con debito da ripagare, è un problema serio che si scarica direttamente sulla convenienza dell’investimento.
Cosa pretendere da un investimento in batterie
La risposta non è evitare il settore, ma entrarci con gli occhi aperti. Per chi presta o investe, i dati dicono una cosa semplice: gli asset BESS con una esposizione merchant significativa richiedono un dimensionamento del debito più conservativo, un debt service coverage ratio più alto e protezioni rafforzate contro il rischio di ribasso. In concreto, questo significa accettare meno leva finanziaria, chiedere più margine tra i ricavi attesi e le rate del debito, e pretendere contratti di garanzia e manutenzione che non dipendano da un unico fornitore fragile.
Chi valuta un progetto BESS dovrebbe prima di tutto chiedere: da dove arrivano i ricavi? Se la risposta è “in gran parte dal mercato”, allora il rendimento promesso può essere più alto, ma la probabilità di sorprese è più alta. Non è una bocciatura: è solo una valutazione del rischio più onesta. Un impianto con un contratto di lungo periodo può sembrare meno brillante nei rendimenti, ma regge meglio quando il vento cambia. La convenienza, per cittadini e imprese, sta proprio nel non scambiare la promessa di un rendimento più alto per una certezza che non esiste.
Investire nello stoccaggio energetico ha senso solo se si riconosce che la crescita non elimina il rischio. Un dimensionamento prudente del debito non è una punizione: è semplicemente accettare che il vento può cambiare.