FER2 punta a 4,6 GW entro il 2028, ma il potenziale stimato è di 207,3 GW
Due numeri bastano a raccontare l’eolico offshore galleggiante italiano. Il primo è 207,3 GW: la capacità potenziale stimata dal Politecnico di Torino, pari a 3,4 volte la potenza rinnovabile installata in Italia nel 2022. Il secondo è 31 miliardi di euro: il valore aggiunto che andrebbe bruciato se il ritardo nell’avvio delle aste Fer 2 dovesse continuare. Il primo dato è contenuto nella presentazione diffusa al 49° Forum di Cernobbio nel settembre 2023; il secondo arriva da un’analisi successiva firmata da Aero con Intesa Sanpaolo, i Politecnici di Torino e Bari, Prometeia e Owemes. Tra i due estremi c’è la storia di una filiera che poteva valere 255,6 miliardi di euro e attivare 1,3 milioni di occupati, ma che restava frenata dai tempi della regolazione.
Un potenziale da 207 gigawatt
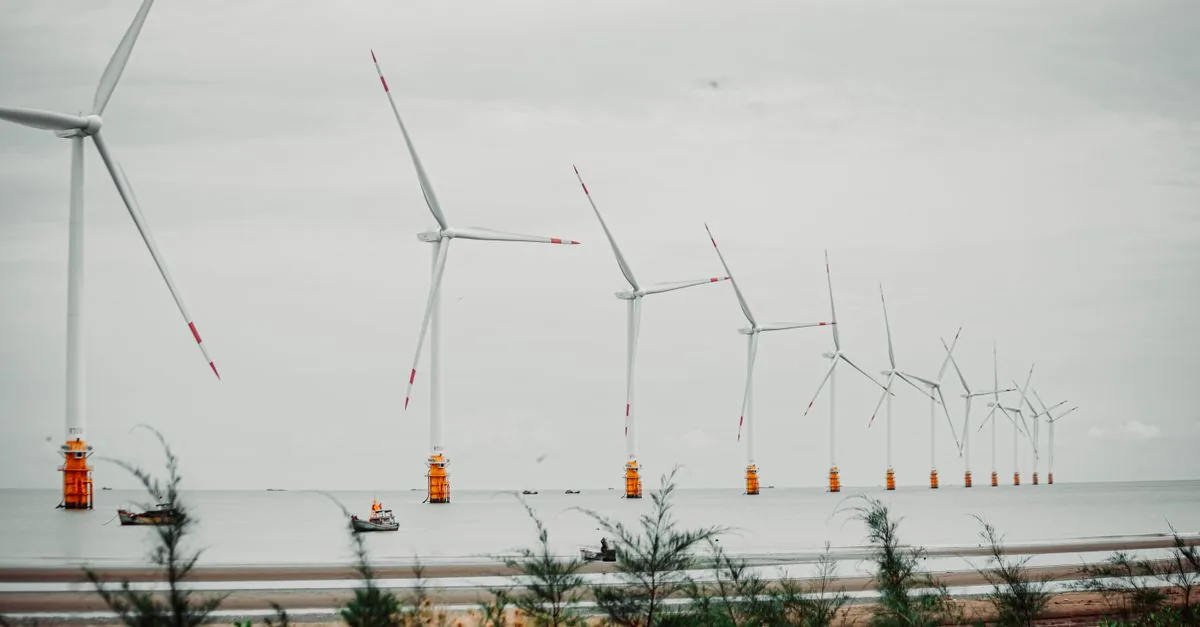
La stima del Politecnico di Torino, ripresa nello studio presentato a Cernobbio, quantifica il potenziale dell’eolico offshore galleggiante in 207,3 GW di capacità e 540,8 TWh annui di generazione. Sono cifre che vanno lette rispetto a due parametri domestici: la capacità potenziale equivale a 3,4 volte la potenza rinnovabile installata in Italia nel 2022, mentre la generazione stimata equivale a 1,7 volte la domanda elettrica italiana dello stesso anno. Non è una nicchia, ma una risorsa che potrebbe ridisegnare il mix elettrico nazionale.
L’interesse del mercato si è mosso prima delle regole. Secondo The European House – Ambrosetti, le richieste di connessione alla rete eolica offshore sono aumentate di 19 volte tra dicembre 2020 e luglio 2023, fino a raggiungere i 100 GW. Lo stesso studio ricorda che nel 2022 l’Italia aveva registrato un aumento della capacità rinnovabile installata di 3,1 GW, migliore della media di 1,1 GW tra il 2015 e il 2021, ma comunque lontano dalla scala delle richieste offshore. Questa distanza tra domanda di connessione e capacità effettivamente realizzabile è il primo segnale che il collo di bottiglia non sta nella tecnologia, ma nelle procedure.
E qui entra in gioco il meccanismo delle aste: se il potenziale è così alto, il freno non può essere cercato altrove. Il passaggio dai gigawatt di carta ai gigawatt installati dipende in buona parte dal decreto FER2 e dai tempi con cui le aste vengono avviate.
Il prezzo del freno regolatorio
Il decreto FER2, proposto dal Ministero dell’Ambiente e della Sicurezza Energetica, punta a sostenere la costruzione di 4,6 GW di nuova capacità rinnovabile entro la fine del 2028. La Commissione europea lo ha approvato nel giugno 2024, come ricostruito da Norwegian Offshore Wind. Eppure, la bozza del decreto Aree idonee fotografata nel 2023 penalizza l’eolico offshore: secondo The European House – Ambrosetti, gli impianti offshore vengono conteggiati solo fino al 40% per il raggiungimento degli obiettivi al 2030. Il risultato è un paradosso: uno strumento nato per accelerare le rinnovabili frena la fonte con il più ampio potenziale aggiuntivo, perché il suo contributo vale meno di quello di altre tecnologie.
Il costo del freno è stato quantificato in modo esplicito. Secondo l’analisi di Aero con Intesa Sanpaolo, i Politecnici di Torino e Bari, Prometeia e Owemes, citata da Il Sole 24 Ore, se il ritardo nell’avvio delle aste Fer 2 dovesse continuare, per l’eolico offshore il conto sarebbe di 31 miliardi di valore aggiunto bruciato, 400 mila posti di lavoro non attivati e un impatto negativo sul gettito per lo Stato di 13 miliardi. Non sono proiezioni astratte: sono il differenziale tra ciò che la filiera potrebbe generare e ciò che si rischia di non attivare.
Basta guardare la base industriale per capire quanto sarebbe grande l’occasione. La produzione di eolico offshore galleggiante attiverebbe in Italia settori come i prodotti metallici, i materiali da costruzione, la meccanica avanzata, la navalmeccanica e le attrezzature elettriche: in totale 255,6 miliardi di euro e 1,3 milioni di occupati, il secondo valore nell’UE dietro alla Germania, secondo i dati diffusi da Acciaierie d’Italia. L’Italia parte da una base manifatturiera rilevante: è il secondo produttore di acciaio dell’UE-27, un materiale che potrebbe diventare dominante per le piattaforme galleggianti. Lo studio strategico della Floating Offshore Wind Community, presentato da The European House – Ambrosetti insieme a Renantis, BlueFloat Energy, Fincantieri e Acciaierie d’Italia, è stato costruito proprio attorno a questa integrazione fra energia e industria.
Il costo del ritardo, però, non è solo interno: è un vantaggio regalato a Francia, Spagna e Grecia, che stavano già cercando di sfruttare la tecnologia mentre l’Italia discuteva i dettagli.
Il Mediterraneo non aspetta
Il bacino del Mediterraneo è destinato a diventare un hub per la diffusione commerciale dell’eolico offshore galleggiante, con Francia, Spagna, Italia e Grecia che cercano di sbloccarne il potenziale. Lo segnala la Floating Offshore Wind Community, lanciata al 49° Forum di Cernobbio nel settembre 2023 e il cui studio strategico del primo anno è stato concluso all’inizio del 2024. L’Italia è strategicamente posizionata per sfruttare questo mercato regionale: ha potenziale tecnico, capacità industriale e una posizione geografica favorevole. Ma il vantaggio strategico non si trasforma da solo in ordini, occupazione e gettito.
Il numero da monitorare resta quello dei 4,6 GW che il decreto FER2 punta a mettere in gara entro la fine del 2028. Ogni mese di ritardo, secondo l’analisi citata, si traduce in valore aggiunto e posti di lavoro bruciati, mentre Francia, Spagna e Grecia avanzano. Da qui ai prossimi aggiornamenti sulle aste, quel numero dirà se l’Italia ha colmato il ritardo o se il freno regolatorio ha continuato a pesare.