Shell ed Equinor ridimensionano gli investimenti verdi mentre TotalEnergies compra impianti e cede metà del portafoglio sviluppato a KKR
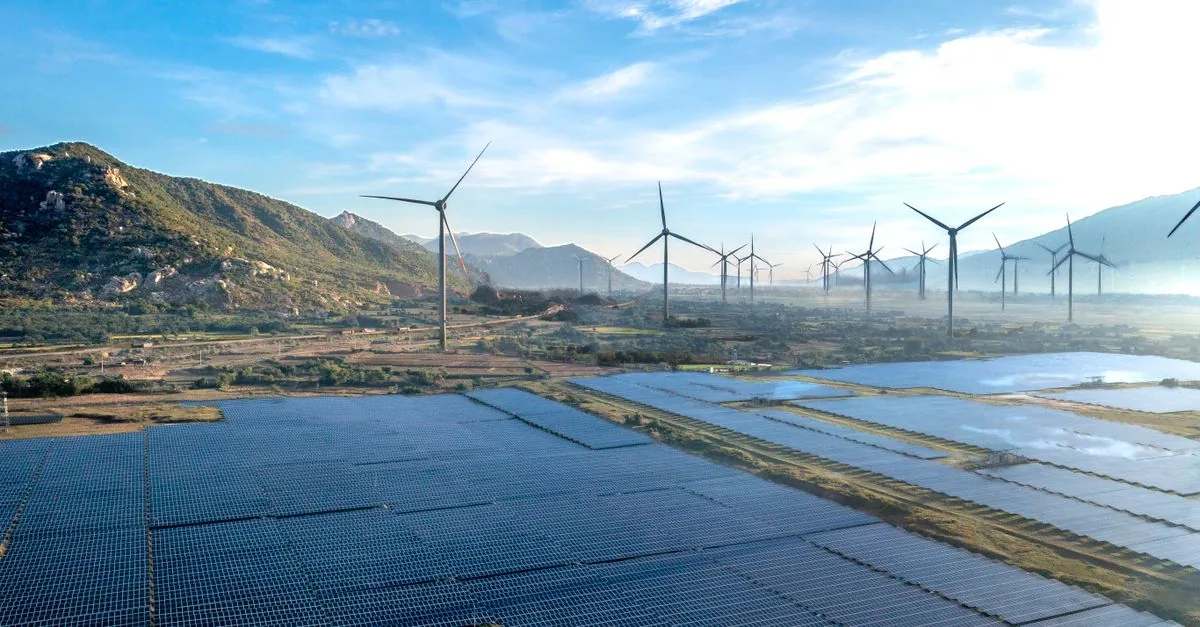
Lo scorso 3 agosto TotalEnergies ha firmato due accordi in un solo giorno. Il primo è l’acquisizione dell’intera attività onshore di energie rinnovabili di Shell in Europa: 500 MW di impianti solari ed eolici in esercizio o in costruzione, concentrati soprattutto in Italia e nei Paesi Bassi, più una pipeline di 3,5 GW di progetti solari, eolici e di accumulo tra Italia, Regno Unito e Spagna. Il secondo è la cessione a un conto assicurativo gestito da KKR del 50 per cento di un portafoglio di asset solari ed eolici onshore da 1,2 GW, per un valore d’impresa di 1,8 miliardi di euro. Il saldo aritmetico è immediato: da una parte entrano 500 MW, dall’altra ne escono 600. Lo stesso giorno. Una major petrolifera che compra e vende rinnovabili come in un mercato dell’usato: la transizione energetica è diventata anche questo.
L’operazione con Shell non è ancora chiusa: il completamento è atteso entro la fine del 2026 e resta soggetto all’approvazione delle autorità competenti. E non è un dettaglio burocratico. La domanda vera è un’altra: perché un gruppo che dichiara di puntare sulle rinnovabili cede metà del portafoglio sviluppato a un fondo? La risposta si trova nelle mosse delle altre major.
La ritirata di Shell e Equinor, l’avanzata di Total
Il doppio annuncio di agosto non è un controsenso: è il riflesso di una frattura profonda tra chi scappa e chi resta. Shell, per voce dell’amministratore delegato Wael Sawan, parla di «strategic shift», uno spostamento strategico per concentrarsi meno sulla vendita di elettricità, incluse le energie rinnovabili. E non è sola: Shell e la norvegese Equinor hanno ridimensionato i piani di investimento nelle energie verdi. Equinor ha abbandonato l’obiettivo di capacità rinnovabile di 10–12 GW per il 2030, sostituendolo con un orizzonte più ampio di generazione di energia, e ora prevede di destinare solo il 10 per cento della spesa in conto capitale al business energetico.
Dall’altra parte c’è chi resta e chi entra. TotalEnergies dichiara che alla fine di giugno deteneva più di 37 GW di capacità lorda di generazione rinnovabile e punta a superare i 100 TWh di produzione netta di elettricità entro il 2030. Il solo portafoglio europeo vale quasi 10 GW di capacità installata lorda o in costruzione, più 27 GW in sviluppo. Numeri che raccontano una presenza industriale reale, fatta di impianti, cantieri e progetti. Ma l’operazione con KKR racconta anche un’altra storia.
Kkr entra con la logica del fondo. «L’investimento riflette la nostra convinzione nei fondamentali di lungo termine che sostengono il settore delle energie rinnovabili in Europa e il ruolo che le infrastrutture continueranno a giocare nella transizione energetica», ha dichiarato Vincent Policard, Co-Head of European Infrastructure di KKR, nel comunicato sull’operazione. La parola chiave è «fondamentali»: rendimenti, flussi di cassa, valore degli asset. Non megawatt. Non piani industriali. La transizione diventa un gioco di compravendita più che una politica energetica: chi esce ridimensiona, chi entra cerca rendimento, chi resta fa da intermediario.
E qui si compone il quadro finanziario. TotalEnergies punta a raggiungere il 12 per cento di rendimento sul capitale medio impiegato entro il 2030. In un mercato in cui i tassi contano e i capitali cercano rifugio, cedere metà di un portafoglio maturo a un conto assicurativo significa monetizzare oggi ciò che si è costruito, mantenendo il controllo sulla gestione. È finanza, non fisica.
Il conto alla rovescia del 2030
Se il rendimento è il fine, l’elettrone è solo un mezzo. Il gruppo punta a superare i 100 TWh di produzione netta di elettricità entro il 2030 e al 12 per cento di rendimento sul capitale impiegato, ma intanto cede metà del portafoglio sviluppato. Con quali risorse e con che tempi si arriva al 2030? Con una mano si compra da chi scappa, con l’altra si vende a chi paga. Resta una domanda aperta: cosa succede ai cittadini e alle imprese che dipendono da una transizione energetica stabile, se le major trattano le rinnovabili come asset da comprare e vendere?