La chimica dei secondi atti: sodio-ione, LMR e pacchi riutilizzati
Prima di parlare di veicoli, conviene partire dalle celle: è lì che si decide la partita dello stoccaggio. La chimica dominante nel mercato globale dei sistemi di accumulo su scala di rete è il litio ferro fosfato (LFP), la tecnologia incumbent dei BESS. GM sta invece esplorando una strada diversa, in collaborazione con Peak Energy, per sviluppare e implementare una chimica a base di ioni sodio per sistemi di accumulo su scala di rete. La casa automobilistica prevedeva di prototipare celle sodio-ione progettate per lo stoccaggio stazionario entro il 2026 al Wallace Battery Cell Innovation Center. Non si tratta di un prodotto commerciale: è un prototipo, con tutti i margini di incertezza che questo comporta su resa e costi per ciclo.
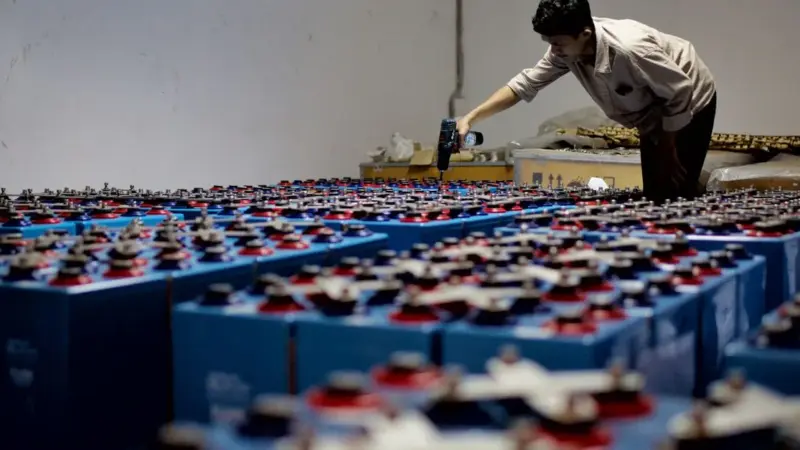
Il sodio-ione non è un azzardo isolato. GM ha già lavorato su chimiche non convenzionali, come LMR per i veicoli elettrici, e ha dichiarato di voler applicare la stessa competenza al sodio-ione. La logica tecnica è chiara: una cella per lo stoccaggio stazionario non deve massimizzare la densità energetica, quanto piuttosto costo per ciclo, durata e disponibilità dei materiali. Ed è qui che si inserisce la seconda linea, quella del riuso circolare. GM è, secondo l’annuncio, il primo e unico produttore automobilistico a lavorare con Redwood Materials per creare circolarità lungo l’intero ciclo di vita della batteria. Secondo Redwood Materials, circa 100 pacchi batteria riutilizzati verranno installati in uno stabilimento GM del Michigan, fornendo 1,5 megawatt e 7,2 megawattora di energia dispatchable direttamente al sito. Non è una quantità enorme in termini assoluti: è un esempio concreto di come un pacco che non serve più alla trazione possa diventare una risorsa di rete.
Resta da capire come questa capacità stazionaria si colleghi alla flotta di veicoli elettrici già in strada. Perché lo stoccaggio distribuito non è solo una questione di celle: è una questione di quanti veicoli possono davvero restituire energia alla rete.
La flotta come centrale distribuita: il V2H e il numero che manca
Se la chimica è la promessa, la rete delle auto ne è il banco di prova. Lo scorso 9 giugno GM dichiarava di avere più di un quarto di milione di veicoli elettrici con capacità bidirezionale già in circolazione. La tecnologia vehicle-to-home è stata promessa su tutta la gamma Ultium entro l’anno modello 2026, dopo un progetto pilota con PG&E avviato già nel 2023. Ma il numero che manca è quello dell’integrazione sistemica: in collaborazione con Pacific Gas and Electric Company, GM proietta che entro il 2030 una flotta localizzata di 130.000 veicoli elettrici GM sarà operativa, con oltre 52.000 partecipanti sistematici ai protocolli di bilanciamento della rete. Il paradosso è qui: più di 250.000 veicoli bidirezionali già in strada, contro 52.000 partecipanti sistematici attesi fra sei anni. La capacità tecnica c’è; la partecipazione reale al servizio di rete è un’altra cosa.
A che punto siamo davvero: Tesla, Ford e la rete che scricchiola
Il numero mancante si scontra con una realtà di mercato già in movimento. Tesla ha installato un record di 46,7 GWh di stoccaggio energetico nel 2025: una scala che definisce la posizione del leader. Per dare un ordine di grandezza, il progetto Redwood nello stabilimento GM vale 7,2 MWh: mille volte di meno rispetto alla capacità annuale installata da Tesla. La scommessa di GM mette la casa di Detroit su una rotta di collisione con la nuova unità Ford Energy, entrambe impegnate a riconvertire capacità EV sottoutilizzata per un problema più urgente: tenere accese le luci nell’era dell’intelligenza artificiale.
Il quadro di rete, del resto, non aiuta. Secondo NERC, più della metà delle regioni studiate potrebbe affrontare problemi di adeguatezza delle risorse, un peggioramento che il gruppo attribuisce in parte ai data center. E i prezzi residenziali dell’elettricità negli Stati Uniti sono aumentati di quasi il 48% da gennaio 2020, passando da 12,76 centesimi per chilowattora a 18,83 centesimi per chilowattora a marzo 2026. La pressione sui prezzi e sull’adeguatezza della rete è esattamente il segnale che rende lo stoccaggio distribuito interessante, ma è anche il banco di prova più severo per chi promette di partecipare al bilanciamento.
Per chi installa o gestisce accumulo, il dato rilevante non è la potenza nominale dichiarata, ma la chimica e l’integrazione di rete. GM offre una via circolare con Redwood e una scommessa sodio-ione con Peak Energy; il confronto con Tesla, Ford e una rete sotto stress mostra che la partita è appena iniziata.