Finanziamento da 275 milioni per quattro navi, obiettivo 40 entro il 2040
La promessa ha una cifra: secondo Partners Group, la capacità installata di eolico offshore in Europa dovrebbe registrare una crescita del 16 per cento all’anno fino al 2035. Il numero che spiega meglio la partita, però, è un altro: per quattro navi di servizio servono 275 milioni di sterline, mentre l’obiettivo di flotta è di 40 unità entro il 2040. Al centro c’è North Star, società con base nel Regno Unito. Secondo quanto riferito da una fonte specializzata pubblicata il 3 agosto 2026, l’azienda ha ottenuto un finanziamento di 275 milioni di sterline per la flotta di service operation vessel.
Il target del 2040: 40 navi per non fermare il vento
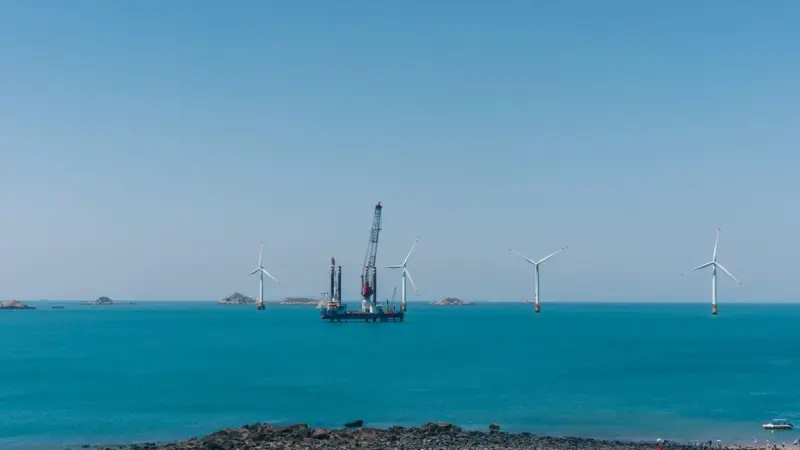
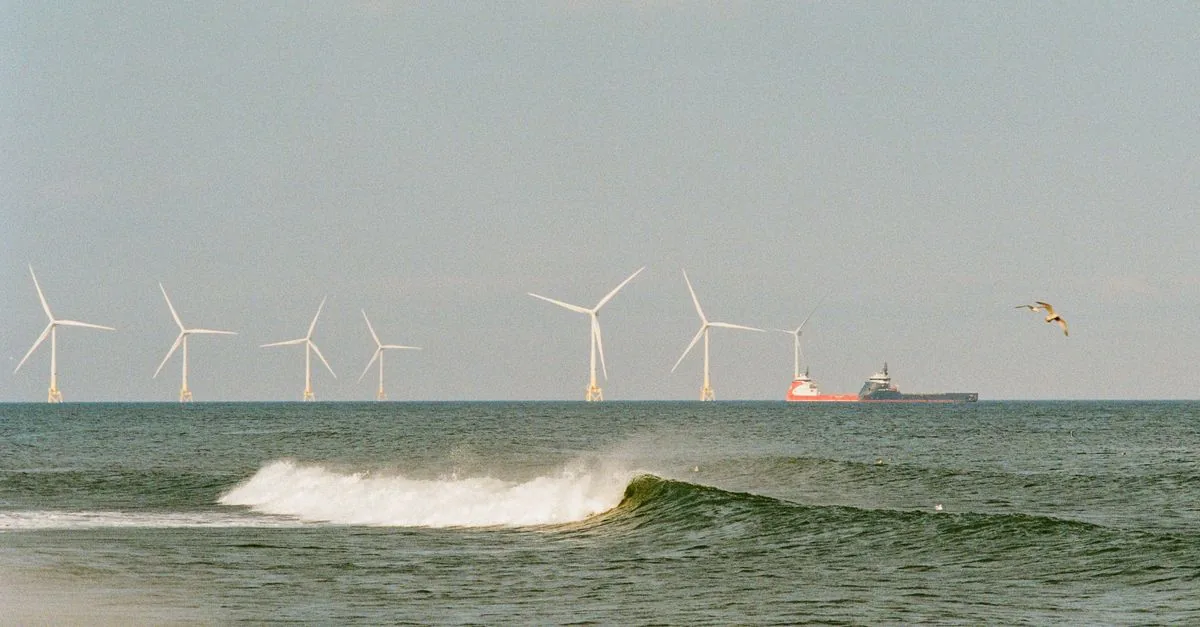
L’obiettivo dichiarato da North Star è di espandere la flotta a 40 SOV entro il 2040. Non è un dettaglio tecnico. Le service operation vessel ospitano i tecnici durante la costruzione e la manutenzione dei parchi eolici: senza di esse, le turbine non si installano e non si riparano. La società è entrata nel mercato dell’eolico offshore nel 2021 e da allora ha impegnato più di 750 milioni di sterline — circa 876 milioni di euro — nella flotta di SOV, secondo la stessa fonte. Alle spalle c’è Partners Group, che ha rilevato l’azienda nel 2022.
Il conto è semplice solo in apparenza. Il quadro è coerente con la tesi dell’investitore: se la capacità installata cresce a doppia cifra, la domanda di navi di servizio cresce di pari passo. Ma la domanda non si trasforma da sola in flotta. L’obiettivo di 40 navi non si raggiunge con un singolo ciclo di finanziamento: ogni unità va finanziata prima di essere costruita, e la costruzione arriva prima dei ricavi. I capitali privati devono anticipare le turbine. È la regola non scritta di questa partita.
Quattro navi, 275 milioni: la realtà del capitale
Se l’obiettivo è 40 navi, la notizia concreta riguarda quattro unità. Il finanziamento da 275 milioni di sterline segue l’assorbimento di quattro navi di Edda Wind da parte di North Star. Un pacchetto da 275 milioni copre quattro unità, non quaranta. La distanza tra il target dichiarato e le operazioni reali sta tutta qui.
La sequenza non è banale. Prima l’integrazione delle navi, poi il rifinanziamento: il denaro arriva a valle di un’operazione già conclusa. Questo cambia le certezze per chi opera nel settore. «Per i nostri clienti, questo pacchetto significa maggiore certezza sulla nostra capacità di consegnare le navi che ci impegniamo a fornire durante le gare — e questo conta di più man mano che la competizione per i contratti eolici offshore si intensifica», ha detto Fraser Dobbie.
Non è retorica aziendale: è il punto economico. Nelle gare, chi promette navi che non è in grado di consegnare rischia di perdere il contratto o di pagare penali. Un finanziamento già in essere riduce il rischio percepito dal cliente. Ma riduce anche la flessibilità dell’operatore, che si lega a una flotta e a un debito. Il capitale è una leva, non un paracadute.
La certezza promessa ai clienti e il punto interrogativo
Dietro i numeri ci sono le persone. North Star impiega una forza lavoro che include 1.700 persone tra personale a terra ed equipaggi, e opera da 140 anni, secondo la stessa fonte. Non è una startup della transizione: è una società marittima che ha cambiato registro, dal servizio tradizionale alle navi per l’eolico offshore.
La certezza promessa ai clienti è il cuore della questione. Dobbie non parla di ambizioni: parla di contratti e di tempi di consegna. In un mercato in cui la competizione si intensifica, la differenza la fa la capacità di dimostrare che le navi promesse in fase di gara arriveranno davvero. Il punto è che quella certezza si regge su un equilibrio delicato: da un lato la solidità finanziaria, dall’altro la capacità di non restare indietro quando i contratti vengono assegnati.
La domanda resta aperta: una flotta costruita quattro navi alla volta riuscirà a reggere una crescita del 16 per cento all’anno senza diventare il prossimo collo di bottiglia? La risposta non è scritta in nessun comunicato. È scritta nei tempi di consegna dei cantieri, nel costo del capitale e nella profondità dei fondi disponibili.
La transizione eolica offshore europea non è più solo una questione di pale: è una partita logistica e finanziaria. Il nodo aperto è se i capitali basteranno a evitare che le navi diventino il prossimo collo di bottiglia.