Il settore siderurgico tedesco è tecnicamente pronto alla conversione, ma i costi dell’elettricità restano troppo alti rispetto ai concorrenti internazionali
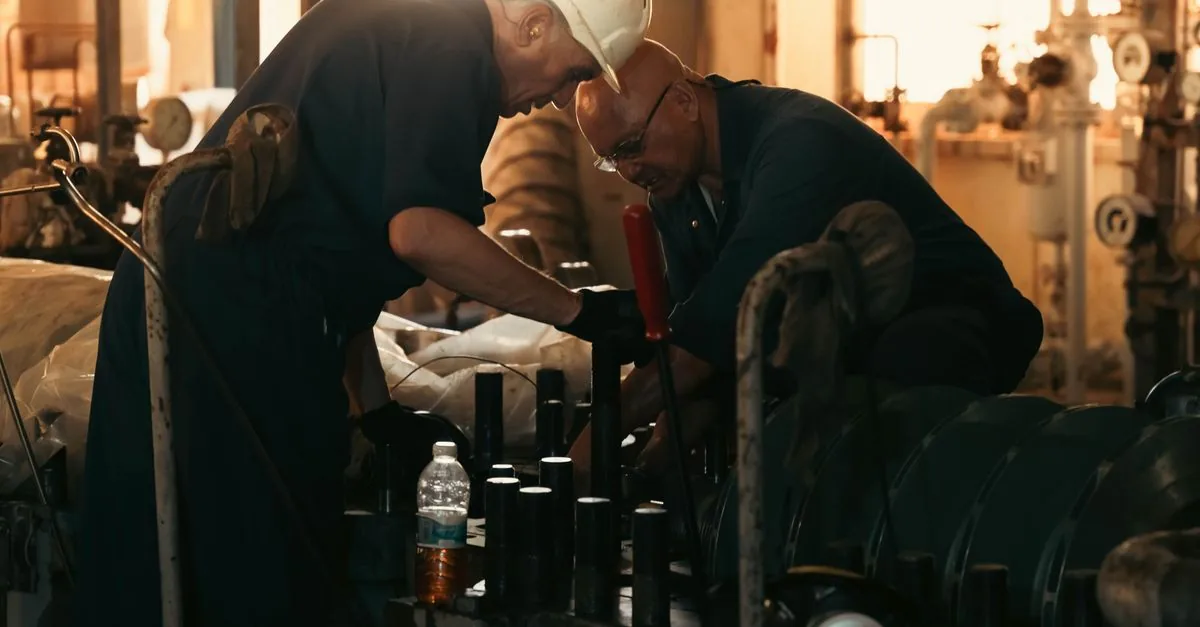
Tutti conoscono il momento in cui arriva la bolletta della luce e ci si chiede se convenga davvero accendere il forno o far partire un’altra lavatrice. Ora proviamo a porre la stessa domanda a un’acciaieria con forno ad arco elettrico. Lì l’elettricità non è una voce di spesa tra le altre: è ciò che fonde il metallo. In Germania, il primo produttore di acciaio d’Europa, è proprio questa bolletta a decidere se l’acciaio a basse emissioni arriverà davvero. Lo racconta bene il dossier di Siderweb sull’acciaio tedesco, che descrive un settore arrivato a un bivio. I numeri raccolti nel corso di quest’autunno indicano che non si tratta di una crisi improvvisa: è un problema strutturale, che pesa più della tecnologia.
La bolletta di un’acciaieria
Secondo l’associazione siderurgica tedesca WV Stahl, citata da un resoconto del portale SteelOrbis, nel 2025 i costi elevati dell’elettricità sono stati per tutto l’anno una delle principali preoccupazioni del settore. L’associazione aggiunge che i prezzi tedeschi dell’energia elettrica non sono competitivi a livello internazionale. Il peso maggiore ricade sui produttori con forno ad arco elettrico e, più in generale, sul passaggio all’acciaio climaticamente neutro. Il motivo è semplice: la strada per fare acciaio senza carbone passa dall’elettricità. Se il chilowattora costa troppo, l’acciaio “pulito” diventa più caro di quello tradizionale e qualcuno deve pagare la differenza.
La risposta pubblica esiste, ma richiede tempo. Lo scorso 3 settembre la Commissione europea ha approvato il piano tedesco per un capacity mechanism, cioè un meccanismo che remunera la disponibilità di capacità elettrica. Il costo stimato è compreso tra 15,6 e 35,2 miliardi di euro e il meccanismo partirà solo dal 2031. Nel frattempo si muove anche l’altra materia prima dei forni elettrici, il rottame. A settembre le sue quotazioni in Germania sono salite dell’1,2%, dopo due mesi di cali, con una crescita dell’8% su base annua. Il problema per chi produce è quindi doppio: l’energia resta cara e il metallo da rifondere costa di più. Resta da capire se un settore può reggere in queste condizioni fino al 2031.
Pronti a cambiare, ma fermi al bivio
Per capire cosa succede alla produzione quando l’energia costa troppo, conviene partire dal 2025. Quell’anno la Germania è rimasta il primo produttore siderurgico dell’Unione e l’ottavo al mondo. Ha però prodotto 34,1 milioni di tonnellate di acciaio grezzo, sotto la soglia dei 40 milioni considerata necessaria per usare in modo sostenibile gli impianti. In pratica, una parte della capacità produttiva è rimasta ferma, e un impianto fermo costa senza produrre ricavi.
Il 2026 era cominciato meglio, ma a luglio la produzione tedesca ha registrato il primo segno negativo dell’anno. Il dato cumulato restava positivo, a +6,8%, anche se secondo Siderweb l’elettrosiderurgia, cioè proprio il comparto dei forni elettrici, cresceva meno del resto. Lo scorso 14 ottobre WV Stahl ha commentato le previsioni dell’ultimo Short Range Outlook di worldsteel. Il messaggio era che la ripresa della domanda attesa a livello mondiale non riguarda la Germania. A settembre, inoltre, un’indagine della Circular Metal Association aveva segnalato problemi nella logistica ferroviaria tedesca: ritardi, carenza di vagoni e difficoltà nel rispettare i contratti. Per un settore che sposta rottame e prodotti pesanti, sono costi e incertezze che si aggiungono agli altri.
Il dato che colpisce di più è che, sul piano tecnico, il settore sarebbe pronto. Il presidente di WV Stahl, Gunnar Groebler, sostiene che i produttori sono tecnologicamente capaci e disposti a passare all’acciaio a basse emissioni. Secondo lui, però, mancano ancora condizioni politiche ed economiche stabili. Il caso di ArcelorMittal mostra cosa significa in concreto. Il governo tedesco aveva offerto 1,3 miliardi di euro di sussidi per accompagnare la conversione degli impianti all’idrogeno. A giugno, invece, il gruppo aveva annunciato lo stop ai piani di decarbonizzazione nei siti di Brema ed Eisenhüttenstadt e la restituzione dei fondi, come ha ricostruito un’analisi sul ritiro di ArcelorMittal. Il sussidio quindi c’era, ma da solo non bastava a rendere l’operazione conveniente.
Groebler parla di un “punto di svolta”: il settore deve raggiungere la neutralità climatica e, allo stesso tempo, restare competitivo a livello internazionale. In gioco ci sono, secondo WV Stahl, circa 80.000 occupati diretti e circa quattro milioni di posti di lavoro legati alla filiera dell’acciaio. In una presa di posizione dell’associazione l’alternativa è descritta in modo netto: o l’industria siderurgica in Germania riesce a trasformarsi verso una produzione climaticamente neutra, oppure scompare dal Paese. Il problema, però, non riguarda solo la Germania.
Il mondo produce troppo acciaio: cosa cambia per chi compra
Il futuro dell’acciaio tedesco dipende anche da ciò che accade fuori dai confini europei. Secondo la pagina della Commissione sulla tutela della siderurgia europea, la sovracapacità globale del settore ha già raggiunto livelli insostenibili e supera i 620 milioni di tonnellate. Le stime la portano a 721 milioni, più di cinque volte il consumo annuo di acciaio dell’Unione. Significa che nel mondo esiste una quantità enorme di acciaio prodotto in eccesso che cerca acquirenti, spesso a prezzi con cui un’acciaieria europea che paga l’energia a prezzi tedeschi non riesce a competere.
La risposta di Bruxelles è una nuova regolamentazione. Prevede quote di importazione esenti da dazio per 18,3 milioni di tonnellate l’anno, suddivise in 30 categorie di prodotti siderurgici. Oltre quella soglia si applica un dazio del 50%, mentre sono esentati i Paesi dello Spazio Economico Europeo. Per chi acquista acciaio, ad esempio un’officina, un costruttore o un’azienda meccanica, questo ha conseguenze pratiche. Finché le quote sono disponibili, l’acciaio importato resta accessibile. Quando si esauriscono, la convenienza cambia di colpo e i fornitori europei tornano competitivi, ma a prezzi coerenti con i loro costi.
Le aspettative, quindi, vanno tenute realistiche. L’acciaio verde europeo arriverà in quantità solo quando l’elettricità avrà un costo sostenibile per chi lo produce, e in Germania il sostegno strutturale previsto partirà dal 2031. Fino ad allora l’Unione protegge il proprio mercato con quote e dazi. Chi compra prodotti in acciaio o se ne rifornisce per la propria impresa può tenere d’occhio tre indicatori: il prezzo dell’energia industriale, l’andamento del rottame e le soglie delle quote di importazione. Sono questi dati, più degli annunci, a indicare quanto costerà l’acciaio dei prossimi anni e quanto sarà davvero verde.