Il prototipo Gemstar da 300 kW sfrutta le correnti dello Stretto di Messina, potenziale fino a un gigawatt
Un gigawatt di potenziale nello Stretto di Messina, un prototipo da 300 kW per provare a intercettarlo. Bastano questi due numeri per misurare la distanza tra l’ambizione e la realtà della transizione marina italiana. A segnalarlo è un’analisi di QualEnergia sull’energia dal mare pubblicata lo scorso 21 agosto.
300 kW per un gigawatt: il paradosso dello Stretto
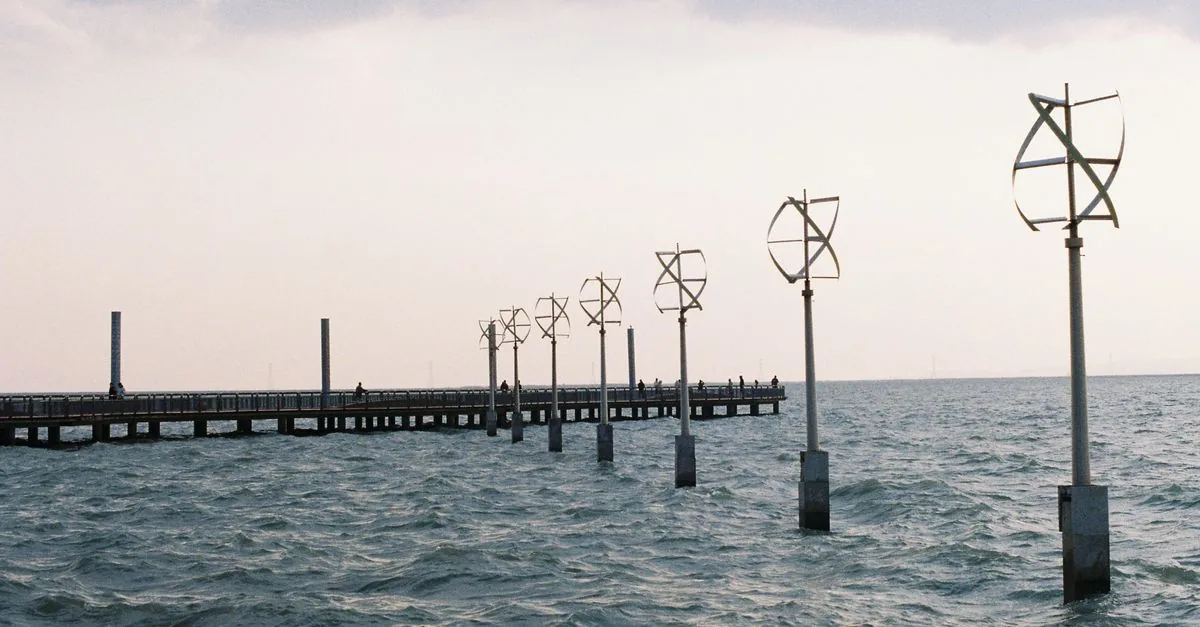
Per capire il paradosso conviene partire dal dispositivo e dalla sua storia. Gemstar è un prototipo da 300 kW progettato per convertire in elettricità l’energia delle correnti di marea dello Stretto di Messina. La velocità minima per sfruttare questa fonte è di circa 2 m/s; nello Stretto si arriva fino a 3 m/s. E il margine non è infinito. «Anche nello Stretto calcoliamo di non poter installare più di un gigawatt di impianti», osserva Domenico Coiro.
Il sistema GEMSTAR è la seconda generazione del precedente GEM, il cui prototipo fu testato per breve tempo nel 2012 nella Laguna di Venezia, con una velocità massima di corrente di 3 nodi. È composto da una coppia di turbine idrocinetiche montate ai lati di un corpo di supporto galleggiante sottomarino, collegato al fondale con un cavo di ormeggio e in grado di ruotare per seguire i cambiamenti di direzione del flusso. La tecnologia, insomma, non parte da zero. Ma da qui a costruire una filiera il salto è tutto politico e industriale.
L’aritmetica scomoda: 285 GW di vento e 45 milioni di sterline
Il passaggio dal prototipo ai numeri continentali è brutale. Secondo i dati WindEurope, l’Europa dispone di 285 GW di capacità eolica installata: 248 onshore e 37 offshore. L’UE-27 si ferma a 231 GW, dei quali 210 onshore e 21 offshore. Sono ordini di grandezza che non riguardano le correnti di marea, ma raccontano la direzione del mercato: dove esistono strumenti di sostegno e impianti su scala, i numeri crescono.
Guardando alle tecnologie marine, il Regno Unito ha un vantaggio che non si spiega solo con la geografia. Secondo l’Energy Industries Council, ospita 28 dei 74 progetti globali di energia ondosa e mareomotrice tracciati dal database EIC: 22 mareomotori e sei ondosi. Il dato più rilevante è un altro: la pipeline mareomotoria britannica ha incassato 45 milioni di sterline di sostegno governativo in tre round d’asta CfD. I prezzi di aggiudicazione sono scesi da 178,54 £/MWh nel 2022 a 172 £/MWh nel 2024. Se il prezzo marginale dei CfD scende, la domanda è cosa resta all’Italia: non tanto una tecnologia da dimostrare, quanto una politica industriale da costruire.
Chi perde se l’Italia resta al palo
I numeri però non raccontano chi ci guadagna e chi resta fermo. Il progetto Med Wind, sviluppato da Renexia, prevede 156 turbine galleggianti per 2,8 GW e circa 9 TWh di energia pulita all’anno. L’investimento vale 9,3 miliardi di euro, con 1.300 posti di lavoro diretti e più di 2.000 indiretti. Questi numeri non riguardano le correnti, ma indicano cosa succede quando un progetto riesce a passare dalla carta alla scala commerciale.
Il Regno Unito ha trasformato la sperimentazione in un mercato di aste e prezzi decrescenti almeno fino al 2024. L’Italia, con il suo prototipo da 300 kW, deve ancora dimostrare di saper passare dal singolo dispositivo a una filiera. Il rischio è che lo Stretto resti un laboratorio, mentre altrove si incassano investimenti e si riducono i costi. Resta una domanda: basterà un prototipo da 300 kW a evitare che l’Italia guardi il mare degli altri? La risposta non è ingegneristica. È politica e industriale. E con quali risorse e con che tempi, al momento, non è dato sapere.