Snam deve cedere Bioenerys, che gestisce 40 impianti e il 10% del mercato, entro il 2027.
Butti l’umido nel bidone marrone e pensi di aver solo fatto la raccolta differenziata. In realtà, da quei rifiuti organici può nascere il biometano che scalda case e pizzerie. All’inizio di settembre, attorno a questa filiera si è aperta una partita industriale da 400–500 milioni di euro: secondo quanto riportato da Reuters, l’amministratore delegato di Edison ha annunciato l’intenzione di presentare un’offerta per la controllata biometano di Snam entro la fine di quel mese.
Non è una notizia per addetti ai lavori: il gas che finisce nella rete parte anche dalla frazione organica dei rifiuti solidi urbani, quella che chiamiamo Forsu, e dagli scarti agricoli. Quando un’azienda decide di comprare impianti di questo tipo, sta comprando la possibilità di trasformare l’umido in una commodity energetica vendibile.
Dal bidone dell’umido alla partita sul metano rinnovabile
La prima domanda pratica è: perché un’azienda quotata come Snam deve vendere un pezzo da mezzo miliardo? Non è per una crisi, ma per una regola. Snam è il gestore della rete di trasporto del gas e deve cedere la sua controllata di biometano Bioenerys entro il 2027 per conformarsi alle regole europee di unbundling, che tengono separate la gestione delle reti dalla produzione e vendita dell’energia. In parole semplici: chi possiede i tubi non può controllare anche chi produce il gas che ci scorre dentro.
Tra Edison e Snam, poi, non è la prima volta che si parla di compravendite. Le due società hanno annunciato l’avvio di negoziati esclusivi per l’acquisto e la vendita del 100% di Edison Stoccaggio. Questo fa capire che la partita su Bioenerys non nasce tra sconosciuti: sono due gruppi abituati a trattare tra loro, su più fronti.
Perché 40 impianti e il 10% del mercato valgono mezzo miliardo
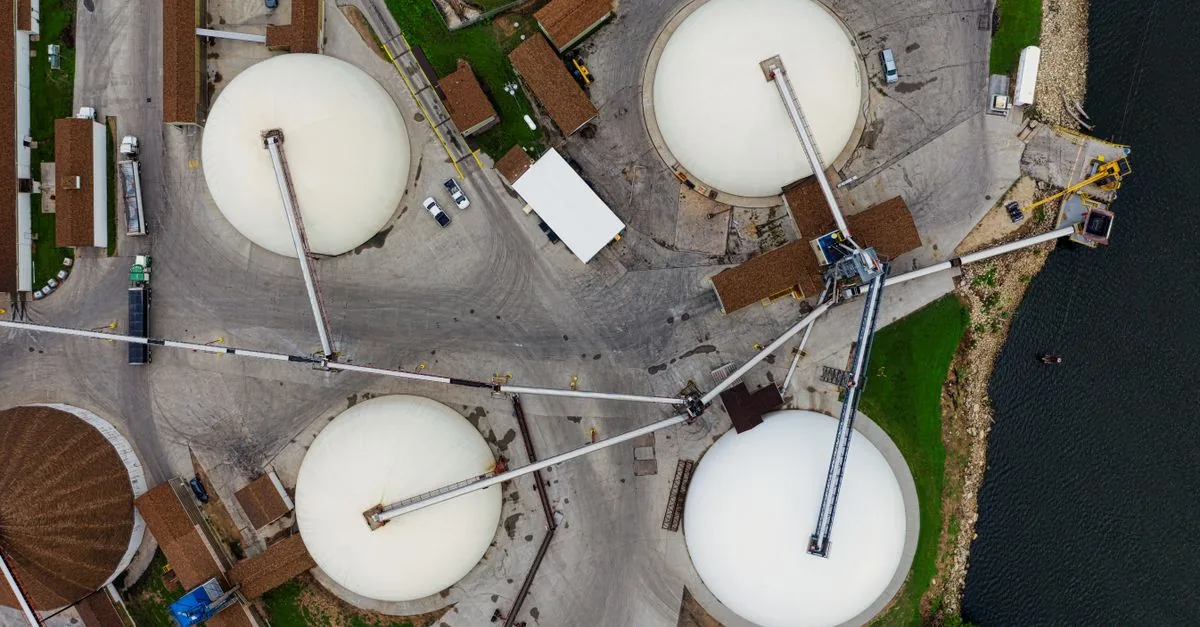
La risposta non sta solo nelle regole, ma nei numeri. La stessa Bioenerys dichiara di controllare 40 impianti e di pianificare, per il prossimo anno, una produzione di 160 milioni di metri cubi standard, pari a circa il 10% del mercato italiano del biometano. Dieci punti percentuali di un mercato nazionale non sono una quota simbolica: sono un pezzo di produzione che può essere immesso in rete e venduto esattamente come il gas fossile, con la differenza che la materia prima arriva da rifiuti e residui invece che da giacimenti.
Per questo il perimetro fa gola. Secondo una ricostruzione de Il Sole 24 Ore, il gruppo era valutato attorno ai 500 milioni di euro; sull’operazione si parla di un intervallo tra 400 e 500 milioni. Il punto è che il valore finale non è un prezzo da cartellino: dipenderà dalla struttura dell’accordo, dal perimetro degli asset effettivamente ceduti e dalle valutazioni messe sul tavolo dai diversi pretendenti. C’è differenza tra vendere l’intero gruppo con i suoi impianti già funzionanti e cedere solo una divisione, magari con contratti e autorizzazioni da definire.
Tre pretendenti, tre scommesse diverse
A complicare la partita c’è il fatto che ogni offerente guarda a pezzi diversi del gruppo. Secondo indiscrezioni, F2i ha concentrato il proprio interesse sulla divisione Agri di Bioenerys. Edison avrebbe puntato soprattutto sulla divisione Forsu, che recupera la frazione organica dei rifiuti solidi urbani. Retina Biometano, invece, sarebbe interessata a Bioenerys nel suo complesso.
Le scommesse non sono intercambiabili: l’Agri lavora residui di origine agricola, mentre la Forsu trasforma l’umido urbano. Puntare su una sola divisione significa scommettere su una materia prima; comprare l’intero gruppo significa puntare sull’intera filiera. Questa frammentazione ha una conseguenza concreta: se ognuno vuole un pezzo, Snam potrebbe cedere asset separati e l’operazione potrebbe scomporsi in più trattative, con il rischio di un valore complessivo più basso o di tempi più lunghi. Se invece dovesse prevalere chi vuole il perimetro intero, la vendita resterebbe più semplice e la gara potenzialmente più accesa. La domanda che resta è se ne uscirà un’asta vivace o un compromesso al ribasso.
Per famiglie e imprese, il segnale da seguire non è chi vince oggi, ma se il biometano diventerà una voce stabile e concorrenziale nella bolletta energetica. Chi produce rifiuti organici o cerca alternative al gas fossile può aspettarsi, nei prossimi mesi, un mercato più liquido e contendibile.