Quattro impianti già operativi e un rifinanziamento da 76 milioni: il biometano diventa un asset bancabile
Quattro impianti, 1.800 standard metri cubi all’ora, 160 GWh all’anno. Poco più di un mese fa ING e UniCredit hanno strutturato un finanziamento senior da 76 milioni di euro in formato Project Finance per rifinanziare un portafoglio italiano di biometano, partecipato attraverso il fondo Ecualia Capital. Non è solo una notizia di finanza: è il segnale che il biometano ha superato l’esame della banca commerciale.
1.800 scm/h, 10.500 famiglie: il deal non è un comunicato
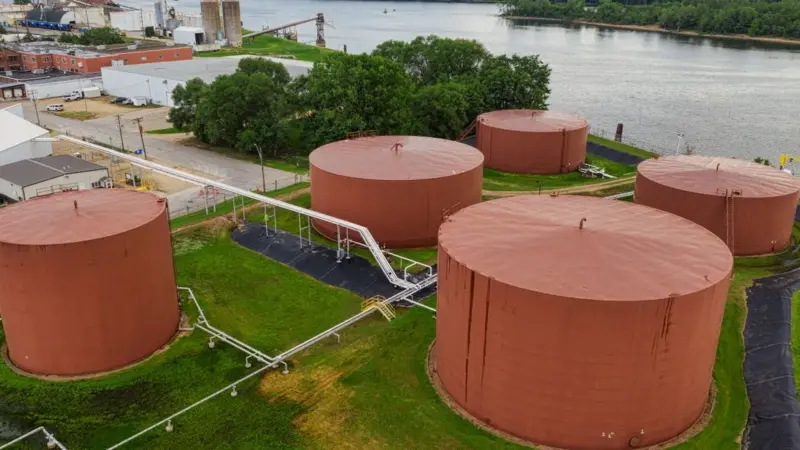
Per capire il peso dell’annuncio bisogna scendere sotto la superficie dei numeri. Il portafoglio è composto da quattro impianti di biometano con una capacità congiunta di circa 1.800 scm/h, tutti collegati alla rete del gas italiana. Una volta pienamente operativi, i quattro impianti dovrebbero produrre circa 160 GWh di biometano rinnovabile all’anno: l’equivalente del consumo medio annuo di gas di circa 10.500 famiglie italiane. In termini di emissioni, si stimano circa 31.500 tonnellate di CO₂ evitate ogni anno grazie alla sostituzione del gas naturale di origine fossile.
Il dettaglio che conta, qui, è che si tratta di un rifinanziamento, non di un finanziamento alla costruzione: gli asset sono già operativi e producono flussi di cassa prevedibili. Il comunicato colloca l’operazione all’interno di una piattaforma diversificata che somma 14.000 milioni di euro in attivi sotto gestione, con più di 20.000 investitori e una diversificazione su 11 settori e 14 paesi. A rafforzare la solidità della controparte bancaria ci sono i numeri di bilancio di ING: a fine giugno 2026 il gruppo presentava una ratio CET1 del 13,1% e una ratio di morosità dell’1,6%. Ma un progetto di questa taglia non si finanzia per caso: cosa ha convinto ING e UniCredit?
Perché una banca mette 76 milioni sul biometano?
La risposta non sta nei buoni propositi ambientali, ma nei numeri del settore. Secondo la European Biomethane Map, pubblicata da EBA e GIE, la capacità installata di produzione di biometano in Europa ha raggiunto 8,2 miliardi di metri cubi all’anno a fine giugno 2026, con un aumento del 17% rispetto al 2025. È l’incremento che una banca commerciale legge come profondità di mercato, non come curiosità di settore.
Poi c’è il quadro regolatorio. In Italia, il sostegno pubblico copre fino al 40% dei costi di investimento ammissibili attraverso contributi a fondo perduto, mentre una tariffa incentivante di 15 anni garantisce un flusso di ricavi stabile per il biometano prodotto. Sono due pilastri che trasformano un impianto — tipicamente soggetto a variabilità operativa — in un asset con ricavi prevedibili, esattamente ciò che un Project Finance richiede.
La banca, però, si fida soprattutto dello storico del gestore. Ecualia Capital detiene già progetti italiani di biometano con una capacità combinata di circa 750 scm/h, secondo quanto riportato da fonti specializzate. E il legame tra ING e Plenium Partners non nasce con questa operazione: un report di EU-Startups datato aprile 2025 documentava già un accordo bilaterale di Project Finance per sostenere con oltre 25 milioni di euro da parte di ING Italia il primo impianto di biometano di Plenium in Italia. Dal canto suo, Bankinter Investment e Plenium Partners sono partner dal 2017 e hanno compiuto un passo deciso integrando le rispettive società di gestione. Resta aperta la domanda su chi gestirà questi impianti nel lungo periodo: la finanza arriva solo dove c’è un gestore credibile.
L’aggregazione è la vera partita: dal singolo impianto alla piattaforma
Il contesto spiega il “se”, ma il “come” passa dagli operatori: qui il mercato si sta muovendo. FIEE SGR, uno dei principali operatori finanziari europei specializzati nella transizione energetica, ha acquisito una quota di maggioranza in Biomethan Holding, la piattaforma italiana del Gruppo Cambium attiva nello sviluppo e nella gestione di impianti di biometano. È lo stesso movimento che si intravede attorno a Ecualia Capital: da un lato portafogli esistenti da consolidare, dall’altro piattaforme integrate da costruire. La partita è aperta: la scala si costruisce per aggregazione, ma ogni impianto resta un’infrastruttura fisica da far funzionare, giorno dopo giorno.
Per chi installa o gestisce impianti, il segnale è chiaro: il biometano non è più una scommessa tecnologica, ma una partita di execution, aggregazione e flussi di cassa prevedibili. La finanza premia chi sa trasformare 1.800 scm/h in un business bancabile.