Le richieste di connessione superano il fabbisogno Terna 2030 e il divario spiega la corsa all’accumulo
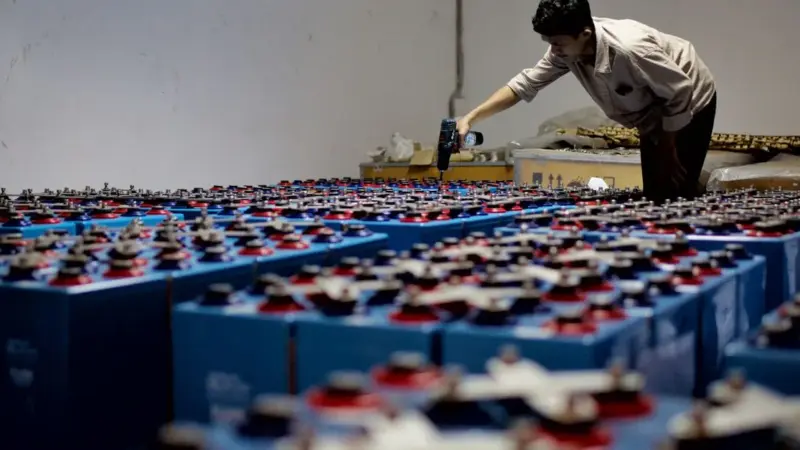
Partiamo da due unità di misura che si tendono a confondere: il gigawatt (GW), che misura la potenza, e il gigawattora (GWh), che misura l’energia immagazzinata. Secondo i dati di Terna riportati in un’inchiesta di Euronews sulla corsa all’accumulo in Italia, pubblicata a fine settembre, a fine 2025 le richieste di connessione per sistemi di accumulo in alta e altissima tensione avevano toccato quota 300 GW. Il parco già installato nel Paese, sempre secondo Terna, conta 7,4 GW di potenza e 17,9 GWh di capacità. Il fabbisogno stimato dal gestore della rete al 2030 è di circa 72 GWh. Da un lato centinaia di GW richiesti, dall’altro qualche decina di GWh davvero necessari: la bolla delle richieste sta in questo scarto.
Per capire la sproporzione basta un conto. Il parco esistente ha in media una durata di scarica di circa due ore e mezza: 17,9 GWh divisi per 7,4 GW. Se i 300 GW in coda venissero costruiti anche solo con batterie da due ore, si arriverebbe a circa 600 GWh, più di otto volte quanto Terna ritiene necessario entro la fine del decennio. Chiaramente non andrà così, e il punto è proprio questo.
Le ore in cui l’elettricità vale meno di zero
Perché tutti vogliono costruire batterie adesso? Il modello di business di un accumulo di rete è semplice da descrivere: caricare quando l’energia costa poco, o addirittura ha prezzo negativo, e restituirla quando la domanda sale e i prezzi con lei. Le ore a prezzo negativo sono il sintomo più chiaro di una rete che produce rinnovabile senza riuscire ad assorbirla. E stanno aumentando in fretta: secondo i dati sui mercati day-ahead dell’UE-27, nel primo trimestre di quest’anno le ore con prezzi sotto zero sono state 1.223,
più del doppio delle 593 registrate nello stesso trimestre del 2025.
Ogni ora a prezzo negativo è energia che il sistema butta via o paga per smaltire. Una batteria trasforma quello spreco in un margine. Terna lo traduce in termini di pianificazione: nel suo piano di sviluppo della rete di trasmissione indica che al 2030 serviranno 71,5 GWh di nuovo accumulo per integrare in modo efficace le rinnovabili nel mercato, al netto dei pompaggi idroelettrici già esistenti. Il bisogno, dunque, è reale e misurabile. Resta da capire perché le richieste lo abbiano superato di così tanto.
300 GW in coda: la corsa all’oro delle batterie
Il bisogno si misura in decine di GWh, le richieste in centinaia di GW. Per tenere sotto controllo questa sproporzione, Terna aveva previsto un meccanismo dedicato all’approvvigionamento di capacità di stoccaggio, il MACSE, da lanciare nel 2025. La prima asta si è tenuta a settembre 2025 e ha assegnato 10 GWh di capacità, tutti in batterie agli ioni di litio. In pratica, un primo blocco di accumulo contrattualizzato e non semplicemente prenotato in coda.
L’Italia, però, non è un caso isolato. In Germania, secondo la Bundesnetzagentur, nel solo 2025 i gestori di rete hanno ricevuto 18.158 domande per grandi sistemi di accumulo, per un totale di 573,5 GW. Anche lì i numeri delle richieste non hanno alcun rapporto con quello che una rete può ospitare in pochi anni. Intanto il capitale si muove: Modo Energy ha contato nel 2025 82 operazioni su sistemi BESS in Europa, contro le 25 dell’anno precedente, per un valore dichiarato di 8,6 miliardi di euro. Un segnale arrivato già nel gennaio 2024, quando TotalEnergies ha acquistato la tedesca Kyon Energy dai suoi tre fondatori, pagando 90 milioni di euro subito più ulteriori earn-out legati ai risultati.
Cosa si compra, in queste operazioni? Raramente batterie già installate. Più spesso si comprano posizioni in coda, autorizzazioni, diritti su terreni. Il confronto con il valore del suolo aiuta a capire il fenomeno: il CREA stima il valore medio dei terreni agricoli italiani nel 2024 intorno ai 22.400 euro per ettaro. Un ettaro con un punto di connessione assegnato e un iter autorizzativo avviato vale molto di più del terreno da solo. Il valore sta nella connessione. Per questo presentare una richiesta costa poco rispetto a quanto può fruttare rivenderla, e le code si gonfiano.
Dal pipeline al cantiere: quanto manca davvero
Tornando ai numeri di ciò che lavora davvero in rete, il quadro italiano è questo: 17,9 GWh installati, un obiettivo intorno ai 72 GWh al 2030, 10 GWh assegnati con la prima asta MACSE. La distanza è ampia, ma non si misura in centinaia di GW. Il calendario del meccanismo segna già una nuova data, come riporta la conferma del prossimo passaggio del MACSE: il 24 novembre 2026, alle 10:00.
Il confronto con la Germania va letto con attenzione. Secondo i dati sulle nuove installazioni tedesche, nei primi tre trimestri del 2026 la capacità di accumulo installata è cresciuta del 91% rispetto allo stesso periodo del 2025. Sono stati messi in servizio oltre 500.000 sistemi, per circa 8,2 GWh complessivi: in media poco più di 16 kWh ciascuno, una taglia più vicina all’accumulo residenziale che alla grande stazione di rete. Il dato racconta una crescita vera, ma molto diversa dalle centinaia di GW di richieste per grandi impianti.
Chi sviluppa progetti deve fare una scelta: presidiare la coda di connessione con portafogli giganteschi, oppure concentrarsi su progetti più piccoli ma davvero cantierabili. Chi gestisce la rete deve fare spazio ai secondi senza farsi bloccare dai primi. Il criterio per orientarsi è semplice: in questo mercato un MW in coda non vale un MWh installato. Nei prossimi anni il vantaggio competitivo verrà dalla cantierabilità reale: connessione certa, durata di scarica adatta a catturare le ore a prezzo negativo, terreno e permessi solidi. La dimensione dichiarata del portafoglio conterà molto meno.