La forbice tra prezzo di carica e scarica si restringe man mano che la capacità installata cresce, erodendo il margine
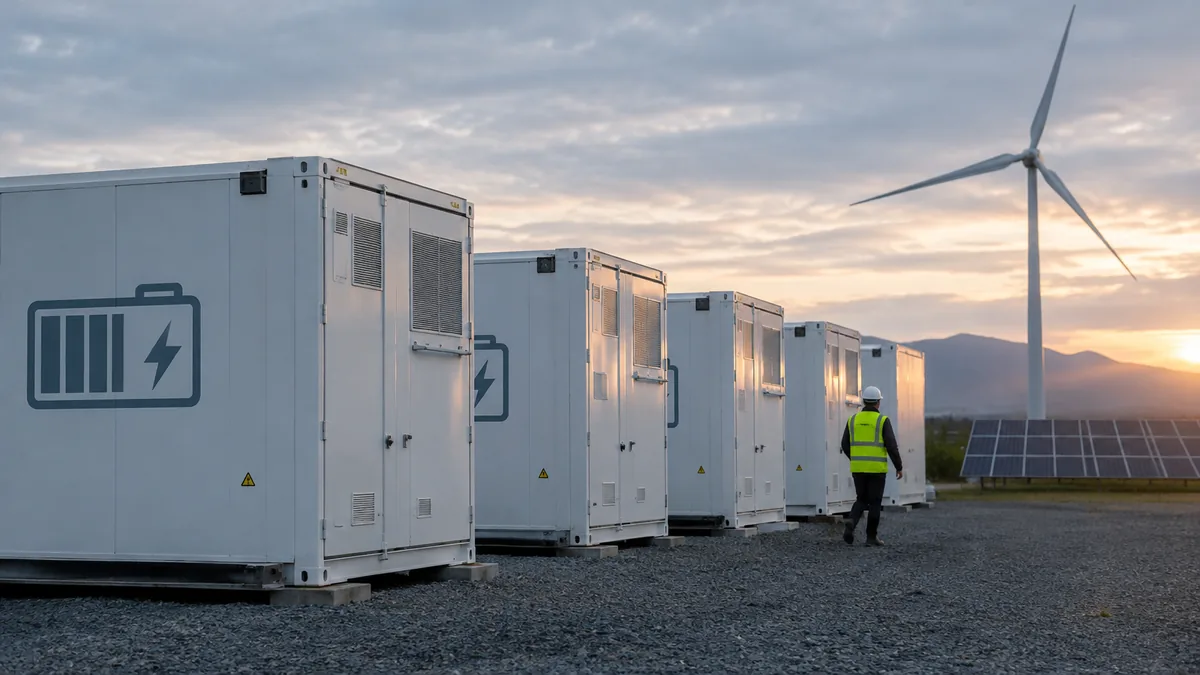
Il principio è semplice: caricare quando il fotovoltaico inonda la rete a metà giornata e l’energia costa pochissimo, o addirittura meno di zero, e scaricare la sera, quando il sole è tramontato e la domanda risale. Su questa forbice si regge oggi buona parte del modello di business dell’accumulo elettrico. È lo spunto di un episodio podcast di Montel News uscito a inizio settembre, che descrive le batterie come uno dei grandi vincitori di mercati elettrici europei sempre più volatili. La dimensione della forbice si vede bene nella penisola iberica: secondo dati Montel, le ore con prezzi negativi a mezzogiorno sono state 596 in Spagna e 462 in Portogallo. Il valore di una batteria, in altre parole, nasce più dalla volatilità del mercato che dai kWh che riesce a immagazzinare.
Perché un prezzo negativo diventa materia prima
Il meccanismo descritto nell’episodio di Montel è questo: grandi quantità di generazione solare spingono al ribasso i prezzi dell’energia a metà giornata, e i forti picchi serali che seguono aprono lo spazio per lo stoccaggio. Per un impianto di accumulo la differenza tra il prezzo d’acquisto e quello di vendita è il margine lordo. Quando il prezzo d’acquisto scende sotto zero, chi carica viene di fatto pagato per assorbire energia che la rete non riesce a smaltire, e poi la rivende nelle ore in cui scarseggia.
I numeri riportati da pv magazine sui prezzi negativi iberici vanno letti in questa chiave. Centinaia di ore con prezzi sotto lo zero non sono soltanto un sintomo di squilibrio tra offerta e domanda: per chi possiede capacità di accumulo rappresentano centinaia di finestre di ricarica a costo nullo o negativo. Resta da capire quanto il caso iberico sia un’eccezione e quanto invece anticipi una tendenza più ampia.
Il contesto storico suggerisce la seconda ipotesi. Secondo l’European Electricity Review 2026 di Ember, nel 2025 erano 19 i paesi dell’Unione Europea ad aver registrato almeno un’ora in cui eolico e solare insieme superavano il 70% della generazione elettrica nazionale. Nel 2020 i paesi in questa situazione erano soltanto due. In cinque anni le ore dominate dalle rinnovabili variabili sono passate da caso isolato a fenomeno diffuso in buona parte del continente, e con loro si è allargato lo spazio in cui l’accumulo può guadagnare.
La batteria che si mangia il proprio margine
Fin qui la promessa. Il limite emerge appena si ribalta la prospettiva. Ogni batteria che carica a mezzogiorno aggiunge domanda proprio nelle ore in cui c’è troppa offerta, e quindi tende a far risalire il prezzo minimo. Ogni batteria che scarica la sera aggiunge offerta nelle ore di scarsità, e tende ad abbassare il picco. Un singolo impianto non sposta il mercato; un parco batterie in rapida crescita sì. È la domanda che lo stesso episodio di Montel mette al centro: se una flotta di accumuli in espansione possa alla fine appiattire proprio la volatilità da cui trae profitto.
Per capire dove può portare questa dinamica conviene guardare ai mercati più avanti. Secondo un’analisi di Ember sul solare “a qualsiasi ora”, in California e in Bulgaria il solare abbinato alle batterie copre già circa un quarto della domanda elettrica serale. È un dato che indica una trasformazione tecnica notevole: l’energia prodotta a mezzogiorno viene spostata di diverse ore e consumata dopo il tramonto. Ma, dal punto di vista economico, significa anche che una quota crescente delle ore serali più care viene servita da impianti che competono tra loro per lo stesso differenziale di prezzo.
Le implicazioni toccano tre piani, gli stessi richiamati nell’episodio: i prezzi dell’energia, gli investimenti nella rete e la forma del sistema energetico entro il 2030. Sui prezzi, l’effetto atteso è una compressione della forbice giornaliera, con meno ore di prezzi negativi e picchi serali meno pronunciati. Sulla rete, l’accumulo può alleggerire alcune congestioni ma pone il tema di dove collocare gli impianti e come remunerarli. Sul sistema, la domanda di fondo è quanta parte della flessibilità oggi garantita da altre fonti potrà essere assorbita dalle batterie. Quanto margine di arbitraggio sopravviverà quando l’accumulo coprirà quote crescenti della sera anche in Europa resta una questione aperta, e le fonti disponibili non forniscono una risposta numerica.
Che cosa cambia per chi investe
Per chi progetta, installa o finanzia sistemi di accumulo, il compromesso è concreto. I business plan costruiti sulla forbice attuale, con centinaia di ore a prezzo negativo a mezzogiorno e picchi marcati la sera, vanno messi alla prova contro uno scenario in cui le stesse batterie comprimono quella forbice. Un modello che regge solo con i differenziali di oggi rischia di invecchiare in fretta, man mano che la capacità installata cresce.
Il valore di un impianto dipenderà quindi sempre meno dal semplice arbitraggio tra mezzogiorno e tramonto e sempre più da come si inserisce nella rete e nel sistema che prenderà forma da qui al 2030. L’esempio di California e Bulgaria mostra che l’accumulo può davvero spostare l’energia solare verso la sera su scala significativa. Resta da verificare se il mercato continuerà a pagarlo con la stessa generosità quando a farlo saranno in molti.