Le navi a Gnl sono in aumento, ma servono più infrastrutture portuali per rifornirle
Secondo un’analisi di Dnv rilanciata da Canale Energia, tra il 2020 e il 2024 il consumo di Gnl per uso marittimo è aumentato di oltre il 500%, e la proiezione dal 2025 al 2030 stima un ulteriore incremento del 167%. Numeri che fotografano una transizione reale, ma che si scontrano con un limite fisico: alla data della pubblicazione dell’analisi, la flotta di navi bunker a gas in servizio contava circa 70 unità, con un portafoglio ordini di oltre 32 navi in consegna entro il 2027. Per soddisfare il consumo previsto entro il 2030, servirà una flotta compresa tra 165 e 208 unità. Il divario è evidente.
La domanda corre, la rete arranca
I dati Dnv non lasciano spazio a equivoci: il trasporto marittimo si sta spostando sul Gnl molto più rapidamente di quanto la rete di rifornimento riesca a seguire. Il divario tra le circa 70 navi bunker attuali e le 165-208 richieste al 2030 significa che, in meno di quattro anni, la capacità di bunkeraggio dovrebbe più che raddoppiare, se non quasi triplicare. Non si tratta solo di costruire nuove unità: ogni nave bunker deve essere integrata in una catena logistica che comprende terminali di stoccaggio, procedure operative e personale qualificato.
Ma perché la rete non cresce alla stessa velocità della domanda? Una parte della risposta è normativa, e non nel senso che manchino regole per il Gnl: è che le regole stanno arrivando per i combustibili che verranno dopo.
Ammoniaca già normata, Gnl ancora da infrastrutturare
A luglio 2026 l’Imo ha pubblicato le circolari MSC.1/Circ. 1701 e MSC.1/Circ. 1702 per regolare l’uso dell’idrogeno e dell’ammoniaca nel settore marittimo. Nello stesso mese, Dnv ha aggiornato le proprie regole per le navi bunker a gas, introducendo requisiti specifici per le unità destinate al rifornimento di ammoniaca. In altre parole, si stanno costruendo i binari normativi per i combustibili del futuro mentre il Gnl, che oggi domina gli ordini, resta ancora da infrastrutturare a terra.
L’ironia è che la strategia IMO del 2023 prevede che i combustibili alternativi rappresentino almeno il 5%, con l’aspirazione al 10%, dell’energia utilizzata dal trasporto marittimo internazionale entro il 2030. Il Gnl è una delle opzioni per raggiungere questi obiettivi di riduzione, ma la sua crescita rischia di essere frenata non dalla domanda di bordo, bensì dalla capacità dei porti di rifornire le navi. Eppure, guardando al portafoglio ordini, il Gnl continua a dominare: nel 2025 le navi alimentate a Gnl hanno guidato il mercato dei combustibili alternativi in tutti i tipi di nave, con 188 ordini che rappresentano il 31% della stazza lorda totale ordinata. Gli ordini di navi a metanolo, per confronto, sono scesi a 61 dai 149 del 2024.
Il collo di bottiglia è a terra
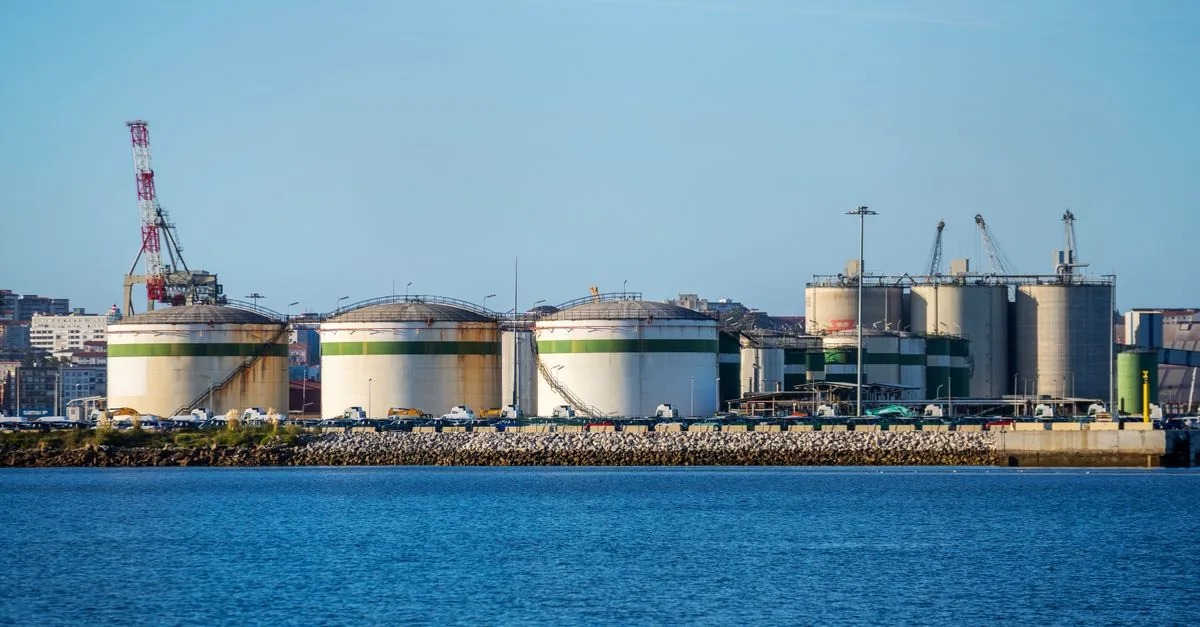
Dai numeri sugli ordini emerge una pressione crescente sui porti. Secondo Dnv, il trasporto marittimo alimentato a Gnl sta crescendo più velocemente della rete di bunkeraggio necessaria a sostenerlo. Colmare questo divario richiederà investimenti coordinati lungo l’intera filiera del rifornimento, sostenuti da solidi standard di sicurezza, prontezza operativa e competenza. Non basta ordinare più navi bunker: occorre che ogni porto che vuole offrire Gnl come combustibile marittimo disponga di capacità di stoccaggio adeguata, ormeggi dedicati, sistemi di trasferimento compatibili e strumenti digitali per la pianificazione delle operazioni.
Il rischio, avverte Dnv, è che i vincoli si spostino semplicemente dalla disponibilità di navi alle infrastrutture di terra e alle operazioni portuali. “Senza questi investimenti complementari, c’è il rischio che i vincoli si spostino semplicemente dalla disponibilità di navi alle infrastrutture di terra e alle operazioni portuali”, recita l’analisi. In un mercato in cui il Gnl rappresenta oltre il 31% della stazza lorda ordinata nel 2025, la partita si giocherà sulla capacità di coordinare investimenti e standard. Chi non lo farà resterà indietro, non perché manchino le navi,
ma perché non avrà banchine in grado di rifornirle.
La crescita del Gnl marino è reale, ma la sfida non è più costruire navi: è costruire un sistema di bunkeraggio coordinato. Senza questo, il collo di bottiglia si sposterà dalle acque alle banchine.