Chi ha appena aperto la bolletta di settembre del gas o dell’elettricità e non capisce perché i costi restano alti forse non immagina che una parte della risposta è in un gasdotto del Mare del Nord e in un impianto di liquefazione a Melkøya, vicino a Hammerfest. Da quando la Russia ha invaso l’Ucraina, la Norvegia è diventata il maggiore fornitore di gas dell’Europa, coprendo circa il 30% della domanda combinata di Unione Europea e Regno Unito. Lo ricostruisce un’analisi pubblicata a fine agosto da Oilprice.com. Il punto, per chi paga le bollette, è che il margine di manovra di questo fornitore invisibile si sta assottigliando proprio mentre il GNL americano guadagna terreno.
La bolletta autunnale e il fornitore invisibile
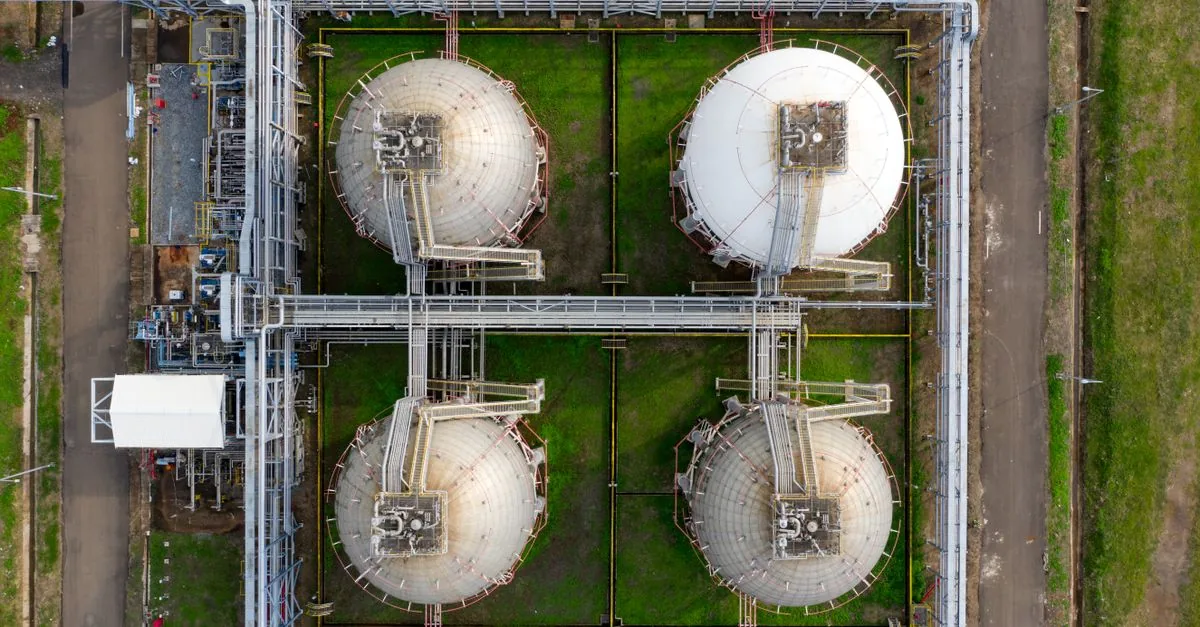
Dietro quella bolletta c’è un sistema fisico preciso. Circa il 95% del gas norvegese viene trasportato attraverso una rete estesa di gasdotti sottomarini verso altri paesi europei; un altro 5% circa parte come GNL via nave dall’impianto di Melkøya a Hammerfest. Nel 2025 il valore complessivo delle esportazioni di petrolio greggio, gas naturale, NGL e condensato è stato di circa 1.000 miliardi di corone norvegesi, pari al 57% del valore totale delle esportazioni di beni della Norvegia. In altre parole: l’energia non è un dettaglio dell’economia norvegese, è la sua colonna portante. Ed è esattamente questo il motivo per cui un paese così ricco di energia vende tanto all’Europa, ma vede comunque assottigliarsi i margini con cui può farlo.
I conti di Oslo: elettricità in export, margine in calo
Per capire il margine della Norvegia bisogna guardare i suoi numeri interni. Nel 2025 il paese ha prodotto circa 162 TWh di elettricità e ne ha consumati 139,2 TWh. Secondo Statnett, la Norvegia ha esportato circa 34 TWh e importato 11,5 TWh: le esportazioni superano di molto le importazioni, ma non è un surplus che si possa dare per scontato all’infinito. La Norwegian Water Resources and Energy Directorate prevede che il bilancio elettrico in un anno normale scenda da circa 22 TWh nel 2023 a circa 7 TWh nel 2030, prima di recuperare quando entrerà in funzione nuova capacità di generazione dopo il 2030.
Il quadro è complicato dal fatto che la Norvegia è vincolata al mercato interno dell’energia dell’UE tramite l’accordo EEA, che nell’Allegato IV incorpora il terzo pacchetto energia e il regolamento ACER, ma allo stesso tempo i paesi dell’area EEA conservano piena sovranità sulle proprie risorse naturali, esattamente come nell’UE. È un equilibrio delicato: regole comuni di mercato da una parte, controllo nazionale delle risorse dall’altra. E la tensione non è teorica. «La situazione da quando Skagerak 1 e 2 sono stati costruiti nel 1975 è cambiata molto», ha detto il ministro norvegese dell’Energia Terje Aasland a Euractiv durante un’intervista esclusiva a Bruxelles, riferendosi ai due cavi per nome.
Aasland non parla di un paese in difficoltà economica: il governo norvegese prevede un flusso di cassa netto da petrolio di 686 miliardi di corone norvegesi nel 2026. Il punto è un altro: la Norvegia continua a guadagnare molto dall’energia, ma l’eccedenza elettrica disponibile per l’export si sta riducendo. Se il margine norvegese si comprime, chi altro può entrare in gioco?
Il GNL americano e il paradosso della sicurezza energetica
La risposta arriva da oltre Atlantico, e porta con sé un paradosso. «Il GNL è diventato il tallone d’Achille della strategia di sicurezza energetica europea», ha spiegato l’analista energetico capo di IEEFA per l’Europa, «lasciando il continente esposto a prezzi elevati del gas e a nuove forme di interruzione delle forniture». Nato come soluzione per ridurre la dipendenza dal gas russo, il GNL ha introdotto una volatilità diversa: prezzi legati ai mercati globali e una catena di approvvigionamento più lunga. Secondo IEEFA, gli Stati Uniti supereranno la Norvegia diventando il maggiore fornitore di gas dell’Europa e dell’UE nel 2026, e potrebbero arrivare a rappresentare entro il 2028.
Per chi compra energia, il cambio di fornitore non porta automaticamente prezzi più bassi o più stabili. Un fornitore più grande e più lontano significa più concorrenza sulla carta, ma anche maggiore esposizione alle oscillazioni del mercato globale del GNL. Resta aperta la domanda che forse conta di più per famiglie e imprese: un fornitore più grande e più lontano rende davvero i prezzi più prevedibili?
Per chi deve rinnovare un contratto luce o gas nei prossimi mesi, il punto non è schierarsi tra Norvegia e Stati Uniti, ma ricordare che i prezzi torneranno a muoversi: confrontare le condizioni e non dare per scontato il fornitore di ieri è l’unica scelta informata. La Norvegia continuerà a contare, ma non è più la risorsa infinita che poteva sembrare fino a qualche anno fa; il GNL americano aggiunge concorrenza, non certezza. Alla fine, come sempre con le bollette, la variabile che possiamo controllare è solo una: la scelta del contratto.