In Germania l’esenzione dalle tariffe di rete può durare fino a 20 anni
La bolletta elettrica non racconta le ore in cui l’energia vale meno di zero. Nel primo trimestre di quest’anno i prezzi negativi del giorno prima nei 27 paesi dell’UE hanno raggiunto 1.223 ore, contro le 593 dello stesso periodo del 2025: la durata è raddoppiata. Per chi ha un sistema di accumulo, quelle ore nere possono diventare un margine: quando il prezzo crolla sotto zero, ritirare energia può voler dire essere pagati per farlo, e rivenderla quando la curva risale.
Quando l’energia vale meno di zero
Un prezzo negativo non è un incidente isolato da manuale. Già nel maggio 2025 il mercato spot dello Shandong aveva registrato 22 ore consecutive di prezzi negativi dell’elettricità tra il primo e il 2 maggio. Il meccanismo è semplice: nelle ore in cui l’offerta supera la domanda, il valore dell’energia scende sotto zero e prendere o produrre elettricità ha un costo rovesciato. Per un impianto di accumulo quelle ore diventano materia prima a prezzo negativo.
Se le ore negative raddoppiano in un anno, però, la domanda non è «quanto è strano il mercato», ma un’altra: chi riesce a spostare l’energia nel tempo, quanto guadagna davvero?
La geografia del rendimento: Europa, Cina e il resto
La risposta è nei numeri. Secondo BloombergNEF, il tasso interno di rendimento con leva per progetti di stoccaggio standalone in Europa che hanno firmato contratti di locazione e raggiunto la Commercial Operation Date può arrivare fino al 16%. Non è un caso isolato: alcuni progetti toccano un IRR del 16% e i più performanti superano il 20%, come ha osservato 崔剑. Il motore è noto: nei mercati elettrici competitivi, spread intraday più elevati, spinti dall’impennata dei prezzi dei combustibili, migliorano i ricavi per lo stoccaggio di energia.
Il volume, però, parla sempre più cinese. Alla fine del 2025 la capacità installata di stoccaggio standalone in Cina ha raggiunto 177,26 GWh, pari al 51,2% della nuova capacità di stoccaggio del paese, secondo il China New Energy Storage Development Report (2026) redatto dalla National Energy Administration e dalla National Development and Reform Commission. E la corsa continua: il White Paper on Energy Storage Industry Research 2026, pubblicato ad aprile, stima che entro il 2030 la capacità cumulata del nuovo stoccaggio cinese supererà i 370 milioni di kilowatt, oltre 1,5 volte il livello registrato alla fine del Quattordicesimo piano quinquennale. In termini di mercato globale, secondo BNEF la Cina ne rappresenta oltre la metà e ha coperto il 54% delle aggiunte dell’anno scorso; gli Stati Uniti seguono con il 16%.
Più delle cifre, contano le regole. In Cina il 2025 ha segnato la fine dell’obbligo di affiancare lo stoccaggio alle rinnovabili, e nel 2026 la remunerazione di capacità viene estesa ai BESS, secondo Ember. Tradotto: lo stoccaggio sta passando da adempimento a servizio pagato. I numeri europei sono competitivi, ma sono le regole nazionali a fare la differenza sul ritorno: ed è qui che si apre una finestra concreta.
La finestra regolatoria: chi entra prima del 4 agosto 2029
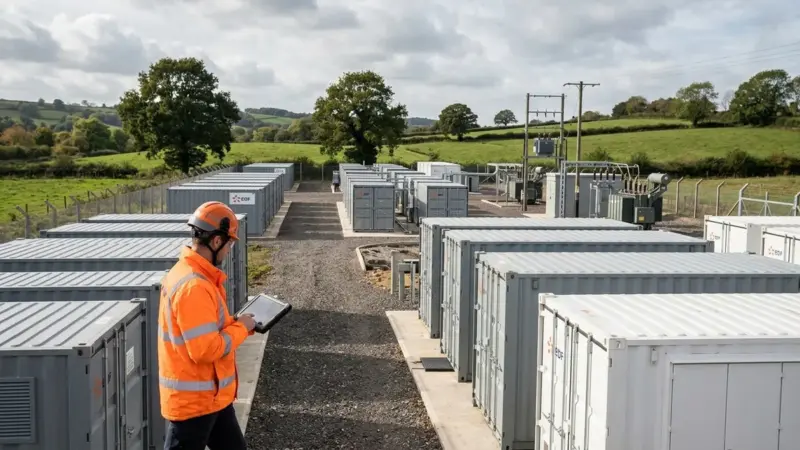
Dai rendimenti si passa alle condizioni. In Germania, i progetti BESS che entrano in funzione entro il 4 agosto 2029 saranno esentati dalle tariffe di rete per la ricarica e lo scarico. Non è una concessione di un anno: la legge tedesca sull’industria energetica esenta lo stoccaggio autonomo connesso prima di agosto 2029 per un massimo di 20 anni.
Il 4 agosto 2029 è la data che separa chi accumula senza pagare la rete da chi pagherà ogni ciclo. Per chi pianifica un progetto, non è un dettaglio tecnico: venti anni di esenzione dalle tariffe di rete sulla carica e sullo scarico spostano il punto di pareggio, e la differenza è quella tra convenienza e rimpianto.
Lo stoccaggio non è più un sussidio o un obbligo: è un’infrastruttura che, con le regole attuali, può ripagarsi. Per chi valuta un progetto in Germania, la data da segnare in agenda è il 4 agosto 2029: prima conviene, dopo si paga.