L’operazione con KKR arriva mentre il derating del capacity market polacco scende dal 95 al 13 per cento
Duecentodiciotto milioni di euro per batterie in Polonia mentre il derating del mercato della capacità crolla di 82 punti, dal 95 al 13 per cento. Non è un paradosso da think tank: è il pacchetto firmato da UniCredit con Greenvolt e KKR lo scorso 27 agosto. Un’operazione che arriva esattamente quando la variabile che aveva reso conveniente questo tipo di impianti ha smesso di funzionare come prima. O, almeno, è lì che bisogna guardare per capire chi sta prendendosi il rischio.
Un pacchetto da 218 milioni, non un refuso
La firma non è un dettaglio: è il punto di partenza della scommessa. Secondo l’annuncio ufficiale di Greenvolt, il gruppo ha ottenuto da UniCredit un pacchetto composto da 153 milioni di euro in bridge facilities e da una garanzia da 65 milioni, per due progetti BESS in Polonia: Ełk e Turośń. Una struttura a due gambe, con finanziamenti ponte e una linea di garanzia, che porta il totale a 218 milioni. Cifra che Lazar Nikolic, per UniCredit, ha definito «customized»: un pacchetto costruito su misura per Greenvolt e KKR, non un prodotto standard.
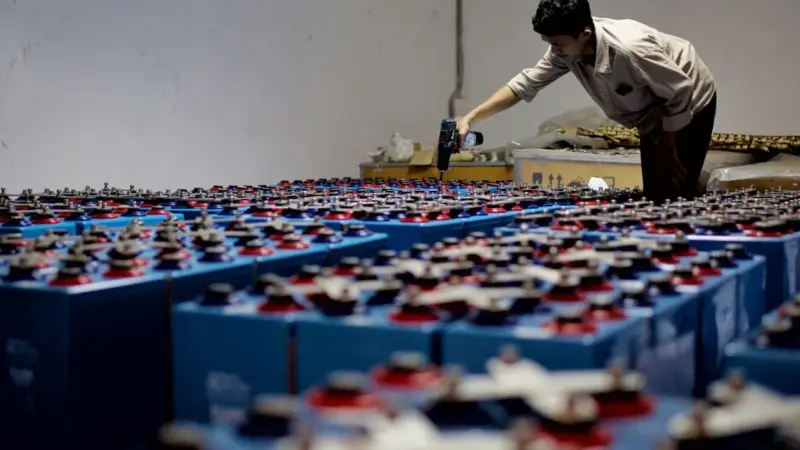
I due progetti hanno una capacità combinata di 400 MW / 1,6 GWh, divisa in due tranche da 200 MW / 800 MWh ciascuna, nel nord-est della Polonia. Greenvolt li presenta come tra i più grandi sistemi di accumulo del Paese. La continuità con l’istituto non nasce oggi: Greenvolt Group, tramite Greenvolt Power, aveva già firmato con UniCredit Bank Hungary finanziamenti di progetto per 58,9 milioni di euro per il progetto Buj, un sistema di accumulo a batteria standalone da 99MW/288MWh in Ungheria. E Greenvolt Group, dal 2024, è controllata dal fondo statunitense KKR:
un soggetto che non finanzia per beneficenza.
Il calendario è già in movimento: Turośń Kościelna è stata ufficialmente inaugurata nel luglio 2026. Ełk dovrebbe raggiungere la commercial operation nel quarto trimestre dell’anno. Ma perché puntare così forte su batterie proprio quando le regole del gioco si sono irrigidite? La risposta non sta nel finanziamento, ma nei numeri del capacity market.
Il derating scende al 13%, ma la corsa alle batterie accelera
I fattori di derating del mercato della capacità polacco sono passati dal 95 per cento nel 2022-23 al 13 per cento nel 2025, secondo l’analisi di Timera Energy. Un calo di 82 punti percentuali che cambia il quadro: il derating è la lente attraverso cui il capacity market decide quanto un megawatt di batteria vale davvero quando serve. Se nel 2022-23 valeva quasi quanto un impianto convenzionale, nel 2025 ne vale poco più di un decimo. La prima fase degli investimenti BESS in Polonia, tra il 2022 e il 2024, era stata trainata proprio da contratti attraenti nel mercato della capacità. Ora quei contratti non premiano più come prima.
Eppure, la capacità in costruzione non rallenta. Nei due mesi precedenti la fonte, ENGIE ha costruito in Polonia un portafoglio di batterie da 758 MW e 2.156 MWh. In parallelo, Greenvolt continua la sua corsa. Il messaggio è contraddittorio solo in apparenza: il mercato della capacità non paga più quei megawattora come nella prima fase, ma i progetti vanno avanti lo stesso, nella scommessa che i ricavi arrivino altrove — mercato dell’energia, servizi ancillari, prezzi spot — o che il regolatore torni a valorizzare la capacità di accumulo. Se il mercato della capacità non paga più, chi li pagherà davvero? È la domanda che resta aperta dietro ogni firma.
Ełk a fine anno: il primo test
Resta un calendario preciso da rispettare. Turośń è già operativa da luglio. Ełk deve entrare in esercizio commerciale nel quarto trimestre, ormai alle porte. Non ci sono garanzie che basterà un trimestre a dimostrare che il rischio è ben collocato: servirà vedere quanti ricavi quei 1,6 GWh riusciranno a produrre in un mercato dove il derating non li premia più. La domanda non è se Ełk entrerà in esercizio: è quanto varrà quel megawattora una volta acceso.