L’impianto è entrato in esercizio nel giugno 2025 e ha una capacità di 238 MWh
Secondo i dati sul mercato tedesco delle batterie, nel 2025 la Germania ha installato 842 MW di sistemi di accumulo a batteria su scala di rete, quasi il doppio dei 450 MW dell’anno precedente. La capacità energetica è cresciuta di 1,6 GWh, portando il totale a 3,5 GWh. In questo contesto, a fine agosto Alpiq ha annunciato di aver acquisito da ECO STOR il sistema di accumulo a batteria BESS Bollingstedt da 103,5 MW, nello Schleswig-Holstein.
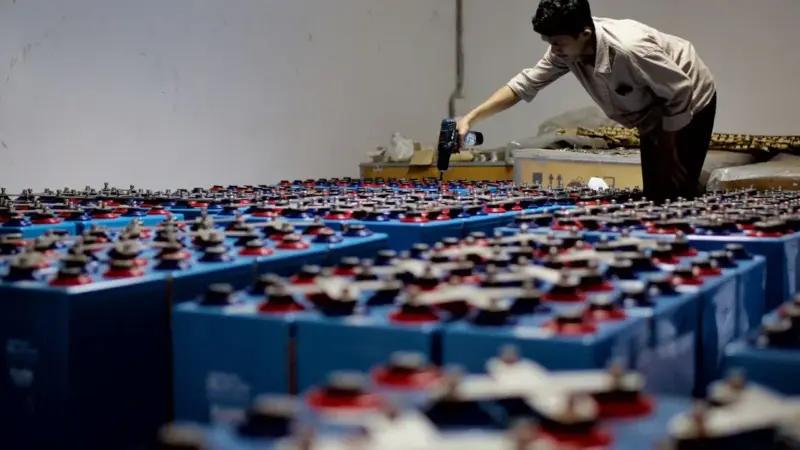
L’impianto, entrato in esercizio nel giugno 2025, ha una capacità di potenza di 103,5 MW e una capacità di accumulo di 238 MWh; si tratta di uno dei più grandi sistemi di accumulo operativi in Germania. È il terzo e più grande impianto di accumulo a batteria operativo di Alpiq, dopo i 100 MW di Cheviré in Francia e i 30 MW di Valkeakoski in Finlandia. Alla realizzazione di Bollingstedt aveva lavorato anche lo sviluppatore EPW.
Comprare, non costruire
Alpiq non ha costruito Bollingstedt: lo ha comprato già in funzione. La differenza non è secondaria, perché riduce i tempi e i rischi dello sviluppo e mette subito capacità operativa nel portafoglio. I movimenti degli ultimi mesi mostrano una direzione precisa: nel novembre 2025 Alpiq ed ECO STOR avevano firmato un accordo di tolling a lungo termine per il sistema di accumulo Schuby nel nord della Germania; a luglio scorso Alpiq ha acquisito il 90% di Harmony Energy, sviluppatore e operatore paneuropeo di BESS con una pipeline multi-gigawatt tra Regno Unito, Francia, Germania e Polonia; ad agosto è arrivato Bollingstedt.
L’operazione non porta con sé solo megawatt. Secondo Eco Stor, per il progetto era stata sviluppata insieme a Schleswig-Holstein Netz (SH Netz) una delle prime flexible connection agreements (FCA) per batterie in Germania. Alpiq ha inoltre annunciato progetti aggiuntivi per oltre 250 MW in costruzione o prossimi all’entrata in servizio: la pipeline, più che il singolo impianto, è la posta in gioco.
La corsa ai gigawattora
I concorrenti non stanno a guardare. Vattenfall ha preso la decisione finale di investimento per un impianto a Brunsbüttel da 254 MW e circa 1.000 MWh di capacità, uno dei più grandi progetti di accumulo a batteria in Germania e il più grande progetto a batteria dell’azienda fino a oggi. RWE, dal canto suo, gestisce circa 1.200 MW di accumulo a batteria nel mondo e ha messo in esercizio impianti su larga scala in Nord Reno-Westfalia a dicembre 2024 e febbraio 2025.
Vale la pena distinguere i due numeri: la potenza installata, in megawatt, indica quanto può essere erogato in un dato momento, mentre la capacità di accumulo, in megawattora, indica quanta energia può essere conservata. Bollingstedt, con 103,5 MW e 238 MWh, è più piccolo di Brunsbüttel, che con 254 MW di potenza e circa 1.000 MWh di accumulo avrà quasi il doppio e mezzo della potenza e circa quattro volte l’energia immagazzinabile.
Un aggiornamento di settore segnalava in Germania tre operazioni per circa 260 MW di capacità operativa: Alpiq, CNTE (integrator sostenuta da CATL, con una fornitura da circa 50 MW/100 MWh) e la piattaforma di tolling virtuale Terralayr. In questo quadro, la quota di Alpiq dovrà essere difesa: il prossimo numero da tenere d’occhio è se i 250 MW di pipeline annunciati da Alpiq basteranno davanti ai 254 MW del progetto Brunsbüttel di Vattenfall.