La misura estende gli small-scale certificates ai sistemi tra 100 kW e 1 MW.
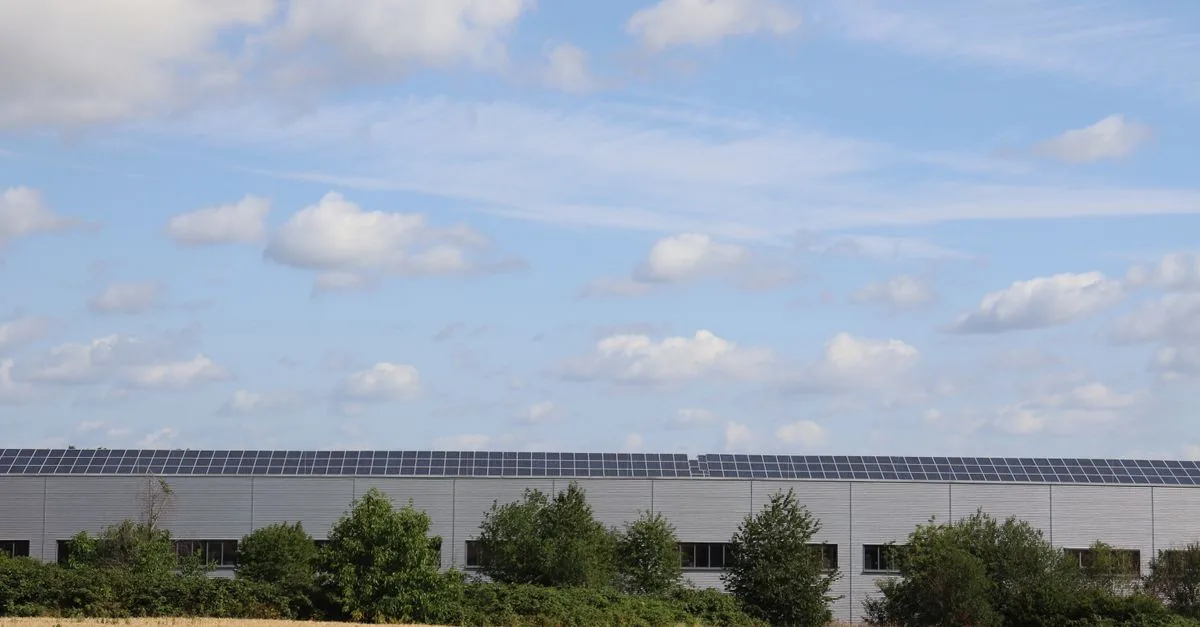
Dal 1° ottobre 2026 il solare commerciale australiano è cambiato: il governo federale ha esteso il Small-scale Renewable Energy Scheme ai sistemi fino a 1 MW, dieci volte il tetto precedente, con un taglio stimato di circa il 20% sul costo del solare commerciale e industriale su tetto. Lo scorso 5 agosto, annunciando la misura al National Press Club di Canberra, il ministro per il Clima e l’Energia Chris Bowen aveva messo sul tavolo due cifre: secondo il governo, un rivenditore potrebbe risparmiare quasi 70.000 dollari installando un impianto da 250 kW, mentre un grande complesso commerciale o un magazzino logistico potrebbe superare i 230.000 dollari di risparmio con un sistema da 850 kW.
Dal 1° ottobre il tetto sale a 1 MW: i numeri della mossa
La mossa tecnica è semplice da leggere. La Clean Energy Regulator ha illustrato le disposizioni proposte: i sistemi fotovoltaici con capacità in sito tra 100 kW e 1 MW saranno idonei a creare small-scale technology certificates (STC); in precedenza, i sistemi superiori a 100 kW erano idonei solo per i large-scale generation certificates (LGC). Il risultato è un trasferimento di valore: per impianti commerciali fino a 1 MW si esce dal regime pensato per i grandi impianti e si entra in quello scontato del piccolo solare domestico, con un taglio di costo stimato intorno al 20%.
Lo strumento non nasce dal nulla. Lo SRES fu scorporato dal Renewable Energy Target nel 2011. L’estensione decisa in agosto ne allarga la platea proprio nella fascia media, quella tra il tetto residenziale e il grande eolico. Ma dietro i numeri c’è una geografia di vincitori e vinti che merita attenzione.
Chi vince, chi perde: il solare di media taglia e il vuoto dell’eolico
Dietro quei numeri c’è una scelta politica precisa. La decisione di estendere lo SRES è stata letta come un tentativo di ottenere vittorie di transizione mentre il Capacity Investment Scheme risultava bloccato, in particolare sui progetti eolici su larga scala. RenewEconomy ha descritto la mossa come la scelta di Bowen di andare fino in fondo, cercando risultati dove il suo principale strumento per le rinnovabili utility-scale non avanzava. Non è un caso che l’estensione arrivi nel solco di uno strumento pensato per i piccoli impianti: il governo cerca risultati lì dove le utility-scale non avanzano.
È un cambiamento di convenienza prima ancora che di retorica. Nei calcoli del governo, il vantaggio per rivenditori e magazzini logistici è immediato: quasi 70.000 dollari con un impianto da 250 kW, più di 230.000 con un sistema da 850 kW. Sono cifre che spostano il baricentro verso il solare commerciale e industriale, mentre l’eolico di grande taglia appariva fermo nei cantieri. L’espansione dello SRES è stata letta come un pivot competitivo: il solare di media scala colma il vuoto lasciato dalle rinnovabili utility-scale in ritardo.
Il vantaggio, però, non cancella il problema. Chi ha un tetto commerciale da riempire vede oggi costi più bassi; chi aspettava le turbine utility-scale vedeva soprattutto ritardi. Il successo di questa corsa ai tetti dipende da cosa accadrà ai progetti su larga scala che mancavano all’appello.
La scadenza del 2030 e la domanda che resta
E se la transizione dei tetti va avanti, quella delle turbine restava indietro. L’incentivo potenziato ha un orizzonte scritto nella legge: lo SRES è legislativamente destinato a scadere alla fine del 2030. Dieci volte il tetto non allunga la vita del regime, che è un incentivo a termine. Un ampliamento che accelera la convenienza del solare di media taglia, ma non tocca il nodo delle rinnovabili utility-scale in ritardo. Basterà il solare di media taglia a colmare il ritardo delle turbine?
Per chi ha un tetto industriale da riempire, i conti ora tornano; resta da capire se basterà a compensare un mix elettrico ancora in attesa delle sue turbine.