Ford Energy punta su celle LFP da 512Ah, ma il mercato USA resta più caro del 31%.
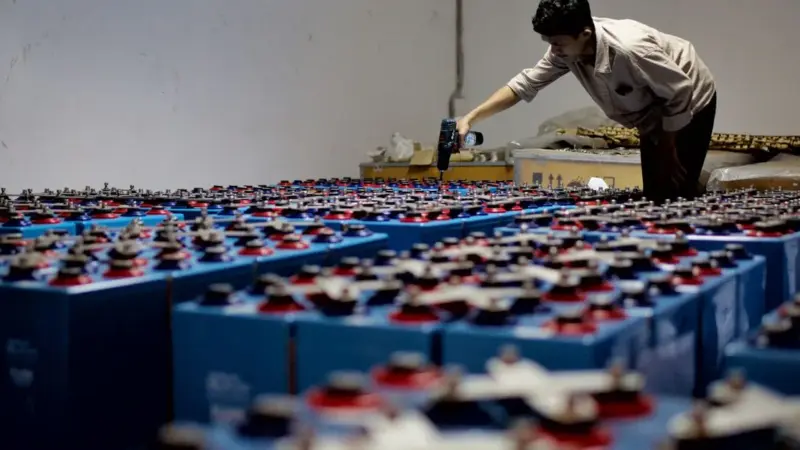
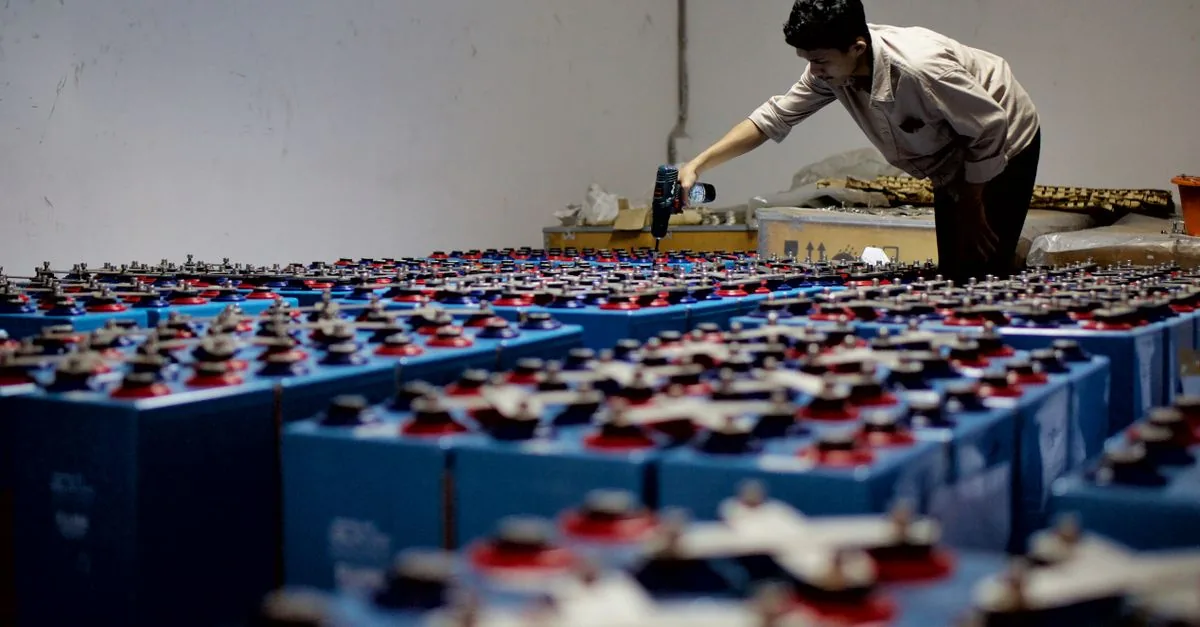
Nel maggio 2026 Ford ha annunciato il lancio di un prodotto BESS tramite la nuova divisione Ford Energy. La nuova unità punta a portare il gruppo automobilistico americano nel mercato dell’accumulo energetico su scala utility, con un prodotto di punta che ha già un nome, un formato e una data. Il Ford Energy DC block è un container standard da 20 piedi, utilizza celle LFP da 512Ah ed è disponibile in configurazioni da 2 e 4 ore. La capacità produttiva annua dichiarata è di 20 gigawattora, da sviluppare presso la gigafactory in Kentucky: un numero che, secondo Ford, dovrebbe tradursi in prime consegne ai clienti alla fine del 2027.
La promessa è chiara: capacità made in USA, dentro il perimetro della politica industriale americana, con i crediti d’imposta della sezione 45X già incorporati nell’equazione. Ma il paradosso emerge dai numeri del mercato. Secondo un’analisi della banca ING pubblicata lo scorso 26 agosto, anche con il regime tariffario attuale, i sistemi di batterie statunitensi turnkey da quattro ore che utilizzano batterie che beneficiano dei crediti d’imposta 45X risultavano ancora il 31% più costosi dei sistemi che utilizzano batterie cinesi importate. Un divario che misura la distanza tra l’annuncio industriale e il mercato reale.
La scommessa del DC block: 512Ah e 20GWh nel Kentucky
Dietro la promessa di capacità e tempi c’è una scelta di formato. Ford ha deciso di puntare su celle LFP da 512Ah, una dimensione significativa ma non estrema, incorniciata in un container da 20 piedi con varianti da 2 e 4 ore. Il DC block nasce per essere standardizzato: un blocco modulare che può essere replicato su larga scala, in linea con la logica industriale di una casa automobilistica abituata alle economie di scala della produzione di massa.
Il termine di paragone è già disponibile. CATL ha dichiarato che la capacità energetica nominale del suo contenitore BESS sarà di 6,25MWh, con una capacità cellulare di 587Ah. È un confronto che Ford non può evitare: il suo DC block arriverà sul mercato solo alla fine del 2027, mentre il produttore cinese ha già comunicato i numeri del proprio prodotto. La scelta dei 512Ah colloca Ford al di sotto dei formati più grandi che i produttori cinesi stanno portando sul mercato.
Ma i numeri del mercato raccontano una storia diversa dalla promessa industriale.
Il conto che i crediti 45X non pagano
Ford Energy ha già un cliente di riferimento. Con EDF Power Solutions è stato firmato un accordo quadro quinquennale per la fornitura di BESS su scala utility negli Stati Uniti: un’intesa che, secondo la nota diffusa dalle due società, posiziona Ford Energy come fornitore chiave per il portafoglio in crescita di progetti di accumulo grid-scale di EDF Power Solutions. C’era quindi una domanda pronta ad aspettare l’offerta. Ma il prezzo al quale quell’offerta arriverà rimaneva il nodo irrisolto.
Il dato pubblicato da ING è scomodo. Nonostante il regime tariffario attuale — pensato per svantaggiare le importazioni cinesi — e nonostante i crediti d’imposta della sezione 45X, un sistema americano turnkey da quattro ore costava il 31% in più di un sistema con batterie cinesi importate. In altre parole: i sussidi e i dazi non hanno colmato il gap competitivo. Hanno ridotto il costo relativo, ma non lo hanno eliminato. Questa è la distanza che Ford dovrà percorrere tra il 2026 e la fine del 2027, quando le prime consegne sono previste.
La concentrazione della filiera racconta il resto della storia. Secondo i dati raccolti da Benchmark, i primi dieci integratori di sistemi a livello globale hanno rappresentato il 60% delle spedizioni totali, una quota in calo di 16,8 punti percentuali su base annua. Il fatto che la quota sia scesa potrebbe suggerire una maggiore frammentazione. Ma il dettaglio che conta è un altro: tra questi primi dieci, Tesla è l’unica azienda non cinese. La capacità di integrare sistemi di accumulo risultava concentrata in mani cinesi, con una sola eccezione americana.
Resta da capire chi controllerà i formati di cella su cui si gioca il futuro del BESS.
La corsa ai formati giganti e l’ironia di un mercato cinese
Se il gap di costo è la ferita, il formato di cella è l’arma: chi impone lo standard vince la partita. E qui il quadro è quasi interamente cinese. Hithium e REPT Battero sono stati associati, nella copertura industriale, a celle di formato grande da 587Ah o simili; EVE Energy si è orientata verso un formato ancora più grande, da 628Ah. CATL, come già ricordato, ha comunicato celle da 587Ah nel proprio contenitore. Sono i formati che definiranno il costo per megawattora e la densità energetica dei sistemi di accumulo nei prossimi anni.
Per Ford la domanda resta aperta: basteranno 20GWh all’anno nel Kentucky per scalare la barriera cinese? Oppure il 31% di svantaggio si trasformerà in un sussidio permanente, che i contribuenti americani continueranno a pagare per sostenere una produzione che il mercato, da solo, non avrebbe scelto? La fine del 2027 è lontana abbastanza perché i formati giganti cinesi maturino, e abbastanza vicina da rendere il confronto inevitabile.