Assú Sol è interamente destinato al mercato libero, dove la migrazione dei consumatori è calata del 52,6%
Il numero scomodo è questo: a febbraio 2026 la migrazione dei consumatori brasiliani verso il mercato libero dell’energia è crollata del 52,6% rispetto all’anno precedente. Nello stesso mese, come raccontava il post pubblicato da ENGIE Brasil il 23 febbraio 2026, il Conjunto Fotovoltaico Assú Sol, ad Assú, in Rio Grande do Norte, aveva raggiunto il 100% di operatività commerciale il 13 febbraio. Da una parte l’offerta di energia rinnovabile entrava in rete a centinaia di megawatt alla volta. Dall’altra la domanda che avrebbe dovuto comprarla sul mercato libero rallentava in modo vistoso. Rileggere quei dati a distanza di mesi aiuta a vedere un disallineamento che allora passò quasi inosservato.
Assú Sol, una scommessa da 3,3 miliardi di reais
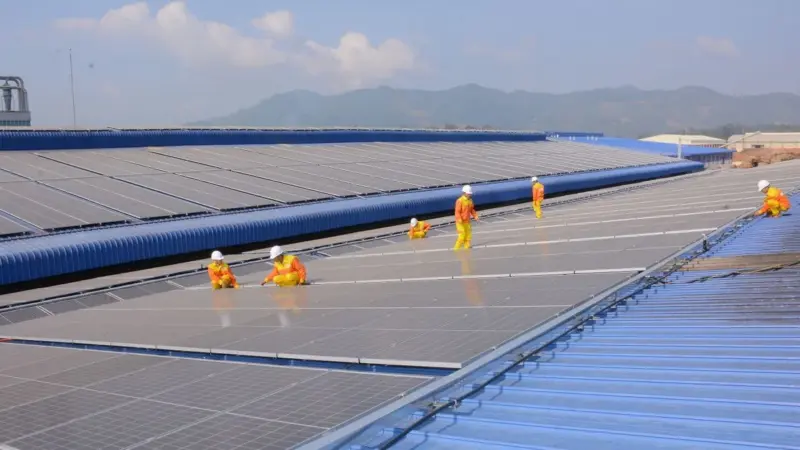
I numeri dell’impianto chiariscono la scala dell’operazione. Secondo ENGIE Brasil, l’investimento è stato di 3,3 miliardi di reais, per una capacità installata di 895 MWp, pari a 753 MWac. Nel mese in cui il complesso è entrato pienamente in esercizio, l’azienda ha dichiarato un record di generazione solare di 1.400 MW, e la metà veniva da Assú Sol. Un solo impianto, in sostanza, valeva quanto tutto il resto del parco solare del gruppo nel Paese. Il cantiere, sempre secondo l’azienda, ha generato oltre 4.500 posti di lavoro diretti e non ha registrato incidenti con assenza dal lavoro.
C’è poi un dettaglio che conta più degli altri per capire il seguito di questa storia. La capacità commerciale del complesso è di 229,6 MW medi, che ENGIE Brasil indica come sufficienti ad alimentare una città di circa 850 mila abitanti. E questa energia è, nelle parole dell’azienda, «totalmente direcionados ao Mercado Livre de Energia»: interamente destinata al mercato libero. Non quindi al mercato regolato, quello delle tariffe fissate per i consumatori serviti dalle distributrici, ma a clienti che scelgono il proprio fornitore e negoziano i contratti. Una scelta legittima e ormai comune per i grandi impianti. Che però lega la sorte economica dell’investimento a un mercato preciso, e a quanto quel mercato riesce a crescere.
Un’ondata di capacità, non un singolo impianto
Assú Sol non è un caso isolato. Stando al comunicato del gruppo ENGIE sulla messa in servizio, il gruppo opera in Brasile una capacità installata interamente rinnovabile di 15,7 GW, tra idroelettrico, eolico onshore e solare, oltre a 3.200 km di linee di trasmissione e 22 sottostazioni. Già a dicembre 2025 era entrato pienamente in esercizio il complesso eolico di Serra do Assuruá, a Gentio do Ouro, nello stato di Bahia: 846 MW, il più grande parco eolico onshore del gruppo in funzione nel mondo. Sul fronte delle reti, ENGIE ha messo in servizio il primo tratto di 334 km della linea Asa Branca in Bahia, un’infrastruttura destinata a superare i 1.000 km attraversando Bahia, Minas Gerais ed Espírito Santo, cioè a collegare il Nordest della produzione al Sudest dei consumi.
E non c’è solo ENGIE. Secondo quanto riportato dalla testata eixos, una società del gruppo Brookfield ha deciso di investire 1,2 miliardi di reais per costruire altri 422 MWp in un proprio complesso solare, che passerà da 1,2 a 1,6 GWp di potenza. Generazione, trasmissione e nuovi capitali, insomma, si muovevano nella stessa direzione. Restava da capire se nella stessa direzione si muovesse anche la domanda pronta a firmare contratti per tutta questa energia.
Il mercato libero frena: chi comprerà questi megawatt?
Qui i conti cambiano segno. Secondo i dati della CCEE, la Camera di commercializzazione dell’energia elettrica, citati da un’analisi di CNN Brasil sul mercato libero, la migrazione dei consumatori dal mercato regolato a quello libero era calata del 15,9% a gennaio 2026 su base annua. A febbraio il calo era diventato un crollo: meno 52,6% rispetto allo stesso mese dell’anno precedente. In due mesi, il ritmo con cui nuovi clienti entravano nel mercato libero si era più che dimezzato.
Bisogna essere prudenti su cosa dicono e cosa non dicono questi numeri. Misurano un flusso, non uno stock: indicano quanti consumatori hanno scelto di cambiare regime in un dato mese, non quanti ne abbia complessivamente il mercato libero né quanta energia vi venga scambiata. Due mesi, poi, non fanno una tendenza strutturale. E nulla, nei dati disponibili, autorizza a collegare direttamente quel rallentamento ad Assú Sol o a un singolo impianto. Ma la coincidenza temporale resta difficile da ignorare: proprio mentre ENGIE Brasil annunciava il suo record solare, con metà della produzione proveniente da un parco interamente rivolto al mercato libero, il bacino di nuovi acquirenti di quel mercato si restringeva.
È la differenza, tipica delle politiche energetiche, tra la promessa industriale e la sua tenuta economica. Un impianto da 895 MWp si progetta e si finanzia anni prima di entrare in esercizio, scommettendo su una domanda futura. Quando entra in funzione, la domanda è quella che è. Se l’offerta continua a crescere per gigawatt, tra eolico in Bahia, solare in Rio Grande do Norte e ampliamenti dei concorrenti, e la migrazione dei consumatori procede invece a strappi, qualcuno dovrà assorbire lo scarto: gli operatori, con margini più compressi; gli investitori, con rendimenti inferiori alle attese; oppure i consumatori, se i costi finiscono in qualche modo nelle bollette.
Il Brasile, all’inizio del 2026, aveva dimostrato di saper costruire in fretta impianti e reti rinnovabili. Non aveva ancora dimostrato di avere, al ritmo necessario, i clienti per comprarne tutta la produzione sul mercato libero. Chi assorbirà questi gigawatt, e chi pagherà se offerta e domanda dovessero restare disallineate, sono domande che i comunicati sui record non affrontavano.