In Italia le configurazioni di autoconsumo collettivo restano poche rispetto alle 8.000 comunità energetiche dell’Unione europea
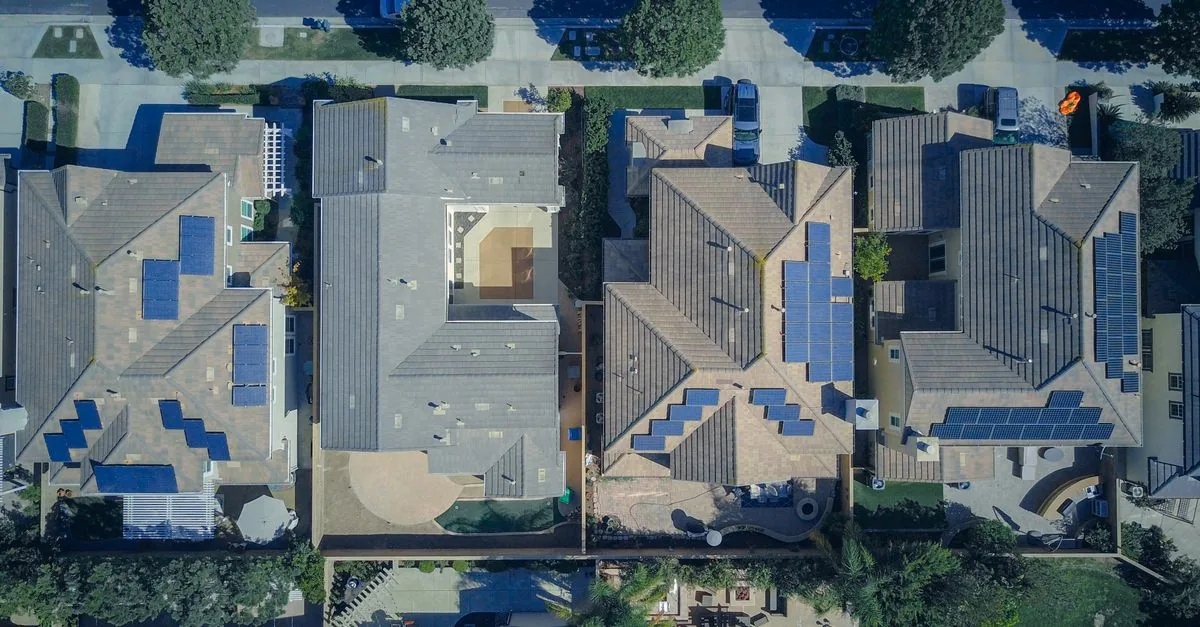
597 comunità energetiche rinnovabili attive, più di 1.000 configurazioni, 67,7 megawatt distribuiti su 883 impianti, per lo più solari di piccola taglia. Sono i numeri che Euricse ricava dai dati Gse del 2025, e stridono con il contesto europeo: secondo la Commissione europea, le comunità energetiche nell’Unione sono più di 8.000, e l’obiettivo indicato è decuplicare la capacità rinnovabile installata dalle comunità energetiche, fino a 90 GW, entro il 2030. A quasi un anno dalla chiusura dello sportello PNRR per il contributo in conto capitale fino al 40% dei costi ammissibili — chiuso il 30 novembre 2025 — il contatore delle comunità energetiche racconta un mercato che fatica a decollare.
Il paradosso dei 67,7 megawatt
La cifra italiana sorprende per la sua piccolezza, non per una mancanza di tecnologia. Il punto è il ritmo con cui i megawatt vengono aggregati in strutture di autoconsumo collettivo: nei dati del 2025 gli 883 impianti censiti erano quasi tutti solari di piccola taglia, coerenti con un modello fatto di tetti e piccoli lotti. Più di 8.000 comunità contro 597 significa un divario di oltre dieci volte, un’asimmetria organizzativa prima ancora che tecnologica. Non è un dettaglio: distinguere tra potenza installata ed energia effettivamente condivisa è il primo passo per leggere il divario. Un impianto può esistere senza che la sua produzione entri davvero in un perimetro di autoconsumo collettivo.
Una regola che arriva dopo i fondi
La risposta sta nell’architettura normativa, più che nella tecnologia. La sequenza temporale è indicativa: lo sportello PNRR per il contributo in conto capitale fino al 40% dei costi ammissibili si è chiuso il 30 novembre 2025; a monte, il programma di sovvenzione finanziaria vale 795,5 milioni di euro gestiti direttamente dal GSE; il decreto legislativo n. 3 del 2026 è entrato in vigore il 24 gennaio 2026, recependo la riforma europea del mercato elettrico e riconoscendo l’«organizzatore della condivisione dell’energia». Secondo il Gse, le regole operative prevedono una tariffa incentivante per l’energia condivisa entro un contingente di 5 GW fino al 31 dicembre 2027.
L’elemento di novità è proprio l’organizzatore della condivisione. La possibilità di nominare un soggetto terzo per questo ruolo consente di semplificare la gestione dei rapporti con i gestori di rete, con i fornitori e con i sistemi di misura. In pratica, la parte più ingrata della gestione — bollette, misure, interlocuzioni con il distributore — può essere trasferita fuori dal gruppo dei soci. Ma le regole da sole non bastano: serve qualcuno che le metta in pratica sul territorio.
Il business invisibile della condivisione
Ed è qui che emerge il ruolo degli intermediari. Secondo l’analisi di QualEnergia, nelle comunità energetiche italiane la presenza di partner tecnologici, imprese fornitrici e soggetti intermedi come cooperative energetiche o società specializzate risulta in alcuni casi determinante. Non è una novità assoluta: già prima della riforma, in molte configurazioni il promotore non coincideva con i soci. La cornice introdotta dal decreto legislativo n. 3 del 2026 rende però questa funzione più visibile e più strutturata, perché l’organizzatore può essere un soggetto terzo capace di assorbire la complessità amministrativa.
Questo sposta il confine tra chi produce e chi gestisce. Una comunità può restare formalmente dei soci, mentre la gestione operativa passa a un soggetto specializzato. Per i cittadini il vantaggio è immediato: meno burocrazia, un interlocutore unico, tempi più rapidi. Il rischio è altrettanto evidente: che la CER diventi un perimetro di clienti attivi intorno a un intermediario, più che un progetto collettivo. La domanda di fondo è se i cittadini resteranno protagonisti
o diventeranno clienti.
Da qui al 31 dicembre 2027 il numero da osservare è il contingente incentivante di 5 GW previsto dalle regole Gse: la velocità con cui verrà saturato dirà se la semplificazione ha creato un mercato o soltanto intermediari. Nei dati del 2025 la distanza da quel tetto era ampia. Il contingente riguarda la tariffa incentivante per l’energia condivisa, non semplicemente la capacità installata: contano gli impianti entrati in esercizio e in condivisione reale. Il potenziale tecnico c’era; ciò che mancava, e che la figura dell’organizzatore introdotta a gennaio 2026 punta a colmare, è la capacità organizzativa.