Richieste a Terna oltre il fabbisogno 2030: per Bia ed Eren la partita si gioca sui tempi
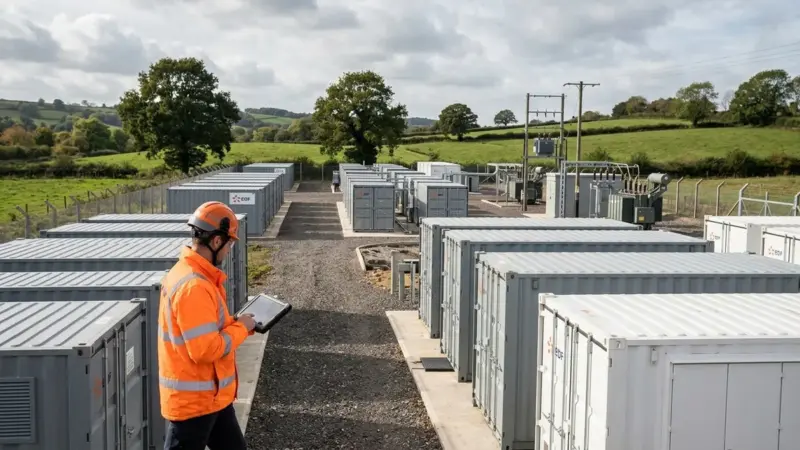
Lo scorso 6 agosto, Bia Power Italia ed Eren Storage Italia hanno incluso il progetto Chiaramonte Energia Seconda (Chiaramonte 2) nella loro partnership di sviluppo. È un sistema di accumulo a batteria da 195 MW / 780 MWh, quattro ore, in Sicilia: “rappresenta uno dei più grandi progetti di accumulo autonomo attualmente in fase di sviluppo nel Sud Italia”, ha scritto Bia. Con questa aggiunta, il portafoglio complessivo previsto congiuntamente da Bia ed Eren Storage Italia supera 750 MW di capacità BESS in Italia. Ma il numero che serve a leggere l’annuncio non è 195 MW: sono i 300 GW di richieste di connessione per accumulo presentate a Terna entro la fine del 2025.
Il paradosso dei 300 GW
Entro la fine del 2025, le richieste di connessione per sistemi di accumulo ad alta e altissima tensione presentate a Terna avevano raggiunto 300 GW. Nello stesso orizzonte di pianificazione, Terna stima che entro il 2030 l’Italia avrà bisogno di circa 72 GWh di accumulo. Le due grandezze non si confrontano direttamente: la prima misura la potenza richiesta alla rete, la seconda la capacità energetica. Anche considerando la durata dei sistemi — Chiaramonte 2, per esempio, è un impianto da quattro ore — il divario resta enorme. Non tutte le richieste diventeranno impianti: la maggior parte resterà, con ogni probabilità, sulla carta. Ed è questo il punto. In un mercato in cui la domanda potenziale supera di decine di volte il fabbisogno stimato, ogni progetto annunciato è una candidatura dentro una selezione competitiva, non un via libera.
Se il fabbisogno al 2030 è 72 GWh e le richieste sono 300 GW, la domanda da porsi è un’altra: chi costruirà davvero? La risposta non sta nei megawatt dichiarati, ma nei progetti che riescono ad avanzare fino alle fasi finali.
La scommessa siciliana di Bia–EREN
Per Bia ed Eren, Chiaramonte 2 è il progetto che completa l’obiettivo di sviluppo congiunto di 750 MW in Italia. Il portafoglio combinato è incentrato principalmente sul Sud Italia e sulla Sicilia: una scelta di posizione, non soltanto di volume. In un mercato in cui contano anche i punti di connessione, collocare la capacità vicino ai nodi giusti può valere più della somma dei megawatt.
Il progetto Chiaramonte 2 sta procedendo attraverso il processo di sviluppo e autorizzazione, con le tappe fondamentali relative alla connessione alla rete già raggiunte e le attività di sviluppo tecnico in corso. Non è un progetto sulla carta: ha già superato passaggi che molte delle richieste comprese nei 300 GW non hanno ancora affrontato. Secondo un aggiornamento della joint venture, il portafoglio contava sei progetti per circa 564 MW / 2.608 MWh; di questi, due progetti in Sicilia e uno in Calabria per circa 264 MW / 1.408 MWh sono in fase avanzata di sviluppo, con obiettivi di Ready to Build tra il secondo e il terzo trimestre 2026.
Il dato rilevante non è il totale, ma la qualità della pipeline: la joint venture non si limita a sommare progetti, ma ne porta avanti alcuni già dotati di connessione alla rete e con un percorso autorizzativo aperto. In un contesto di 300 GW di richieste, è esattamente qui che si gioca la selezione: sui tempi e sulla posizione.
Chi arriva prima al RTB?
Se Bia ed Eren hanno completato l’obiettivo dei 750 MW, il mercato siciliano non è vuoto. FRV, da sola, prevede cinque progetti in Sicilia per un totale di 745 MW, all’interno di una pipeline nazionale BESS da 2.900 MW. Sono volumi quasi equivalenti, nella stessa isola, per un altro sviluppatore che punta sulla stessa geografia. Il confronto, quindi, non è tra chi annuncia di più: è tra chi riesce a portare i progetti in fase avanzata fino al Ready to Build.
Il numero da tenere d’occhio nei prossimi mesi non è il totale dei MW comunicati, ma quanti dei 750 MW di Bia–EREN e dei 745 MW di FRV in Sicilia raggiungeranno davvero il Ready to Build entro la fine del 2026. La partita dello stoccaggio in Italia, almeno per ora, non si vince con i comunicati: si vince con i cantieri.