Pacchi batteria a 70 $/kWh nel 2025, ma sistemi a 2 e 4 ore rincarati.
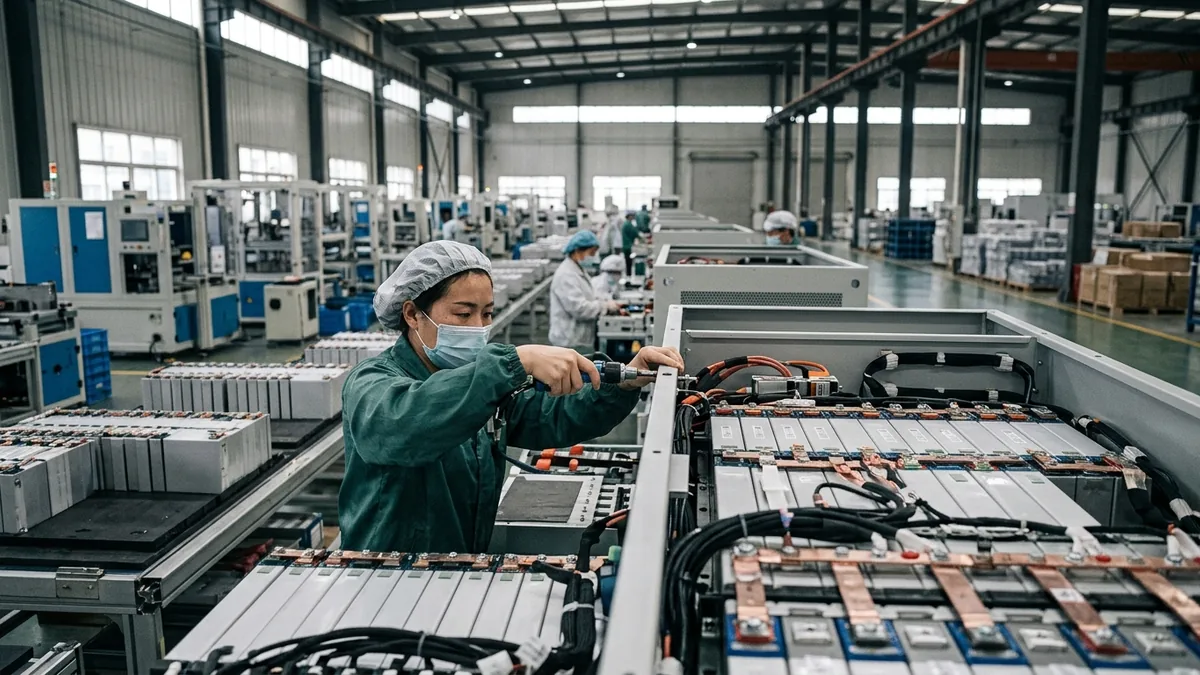
Nel 2025 i prezzi dei pacchi batteria per lo stoccaggio stazionario sono scesi a 70 $/kWh, il 45% in meno rispetto al 2024; secondo BNEF, è la prima volta che lo stoccaggio stazionario diventa il segmento con il prezzo più basso. Eppure, stando ai dati CNESA diffusi il 15 luglio 2026, il prezzo medio di aggiudicazione per i sistemi a 2 ore è salito a 602,1 CNY/kWh, con un aumento annuo dell'8,8%, mentre quello per i sistemi a 4 ore ha raggiunto 541,3 CNY/kWh, pari a un +21,1%. Il 2026 China New Energy Storage Bidding and Price Analysis Report, ripreso da Energy-Storage.news, quantifica la scala del fenomeno: nel 2025 il volume totale delle gare per lo stoccaggio in Cina ha raggiunto 142,3 GW/477,3 GWh, portando il valore annuo degli acquisti oltre 370 miliardi di RMB, pari a 54,89 miliardi di dollari.
Il paradosso del prezzo: pacchi giù, sistemi su
Il crollo non riguarda solo i pacchi batteria: il litio ferro fosfato resta la chimica dominante. Nel 2025, secondo il report cinese, l'LFP ha rappresentato l'86,5% della potenza totale e l'86,9% della capacità totale tra i progetti con una roadmap tecnologica definita. Anche il prezzo medio ponderato degli impianti EPC per lo stoccaggio LFP è sceso del 18,06% su base annua, fermandosi a 0,9629 RMB/Wh. Se il costo della chimica e dell'ingegneria continua a calare, l'aumento dei prezzi dei sistemi a 2 e 4 ore racconta un mercato che ha invertito la propria gerarchia di valore: non si paga più soltanto la batteria, ma la capacità di integrare celle, convertitori, gestione termica e controlli in un impianto che funzioni davvero quando serve.
Un mercato oltre la metà del mondo
Il paradosso dei prezzi non frena la domanda: anzi, i volumi continuano a correre. Nel 2025 la Cina ha guidato la diffusione delle batterie, rappresentando circa il 60% delle aggiunte globali secondo l'Agenzia internazionale dell'energia, superando nettamente Stati Uniti ed Europa. La capacità totale dei sistemi di accumulo a batteria cinesi ha superato quella del resto del mondo messo insieme, rileva Ember, che descrive il settore in una nuova fase: dalla rapida diffusione all'integrazione di mercato e alla massimizzazione del valore sistemico.
Nei primi cinque mesi del 2026 il volume delle gare aggiudicate ha raggiunto 65,7 GW/273,3 GWh, con un aumento annuo superiore all'80%, sempre secondo il report cinese. È la prova che la domanda scala anche mentre i prezzi dei sistemi salgono e quelli dei pacchi scendono.
La top ten senza coreani e il trade-off sul campo
La risposta su chi fornisca le celle per questa capacità arriva dalla classifica dei fornitori: per il secondo anno consecutivo, i primi dieci sono tutti con sede in Cina. I produttori coreani LG Energy Solution e Samsung SDI sono usciti dalla top ten, come riporta Energy-Storage.news. La concentrazione dell'offerta in un solo Paese non è una novità, ma diventa più rilevante proprio ora che il valore si sposta dall'hardware all'integrazione: chi installa o gestisce un ESS si trova a valutare non soltanto il prezzo al kWh, ma anche la solidità del fornitore, la continuità del supporto tecnico e la capacità di estrarre valore dal sistema nel tempo.
Resta aperto il nodo di quanto pesi la mancanza di alternative extra-cinesi quando il mercato si consolida e la differenza tra un impianto buono e uno mediocre non sta più nel costo della cella, ma nella qualità dell'integrazione e nella tenuta del fornitore nel lungo periodo.