La crescita degli impianti non basta: la perdita EBITDA rettificata di Fluence è prevista vicina ai 200 milioni
Ad agosto nel mondo sono entrati in esercizio commerciale sistemi di accumulo a batteria su scala di rete (BESS, nella sigla inglese) per 6.516 megawatt di potenza e 20.855 megawattora di capacità. Il dato più sorprendente però è la geografia: il 61 per cento di quella capacità si trova in Cina, e quasi un quinto, il 19 per cento, in Arabia Saudita, il paese che più di ogni altro si associa al petrolio. Le cifre sono di Benchmark Mineral Intelligence e sono state riprese nel riepilogo settimanale di Energy-Storage.news, pubblicato a fine settembre. Dall’altra parte dell’oceano il quadro è simile: secondo Wood Mackenzie, negli Stati Uniti nel solo secondo trimestre del 2026 sono stati installati 18,9 gigawattora di accumulo.
Venti gigawattora in un mese, e il petrolio guarda alle batterie
Per capire la scala conviene distinguere le due grandezze. I megawatt indicano quanta potenza un impianto può erogare in un dato istante; i megawattora quanta energia può immagazzinare e restituire. Il rapporto tra i due numeri di agosto dice che, in media, gli impianti entrati in funzione possono scaricarsi alla massima potenza per poco più di tre ore. Sempre secondo Benchmark, con l’attività di agosto la capacità BESS commissionata dall’inizio dell’anno è arrivata a 177 GWh, il 35 per cento in più rispetto all’anno precedente. È una crescita robusta, ma va letta per quello che è: un confronto con un periodo che già era di forte espansione, non un salto da zero.
Negli Stati Uniti il monitoraggio trimestrale di Wood Mackenzie conta 5,4 GW e 18,9 GWh installati tra aprile e giugno in tutti i segmenti di mercato, dalle case alle grandi reti; di questi, 4,7 GW e 17,6 GWh riguardano progetti utility-scale, cioè impianti collegati direttamente alla rete. Anche gli stati si stanno muovendo con strumenti propri: lo scorso 23 settembre NYSERDA, l’agenzia per la ricerca e lo sviluppo energetico di New York, ha comunicato i risultati della prima gara dello stato per l’accumulo su larga scala, selezionando otto progetti per un totale di 950 MW. Se i volumi crescono così, viene naturale chiedersi chi ci stia guadagnando. La risposta non è scontata.
Più batterie, meno margini: il paradosso Fluence
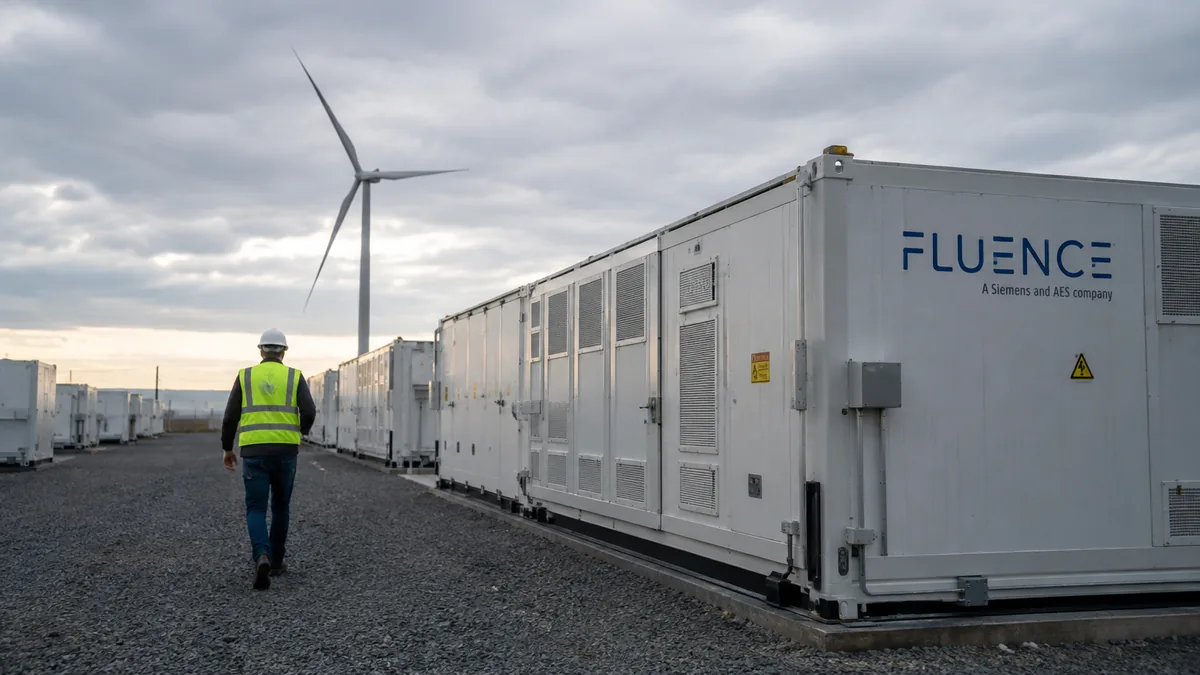
Le prospettive di mercato restano positive. Wood Mackenzie prevede che nei prossimi cinque anni le installazioni statunitensi di accumulo crescano di oltre il 50 per cento in termini di megawatt. Eppure uno dei principali integratori di sistemi del settore, Fluence, ha appena raccontato una storia diversa. L’azienda ha tagliato le previsioni di ricavi e di EBITDA per l’anno fiscale 2026, riducendo di fatto i ricavi attesi di circa 600 milioni di dollari. Ancora più netto il peggioramento della redditività: la perdita EBITDA rettificata, prima stimata intorno ai 10 milioni di dollari, ora è prevista vicina ai 200 milioni.
Il contrasto è istruttivo. Un mercato che si espande in volume non garantisce che chi assembla e consegna gli impianti riesca a trattenere una quota sufficiente del valore. Gli integratori stanno in mezzo a una catena in cui i produttori di celle, da un lato, e i grandi committenti, dall’altro, hanno spesso più potere contrattuale; basta un intoppo nell’esecuzione o nei tempi di consegna perché i ricavi slittino e i costi restino.
A complicare il quadro c’è la velocità con cui cambia l’hardware. Già nel dicembre 2024 Hithium aveva presentato la cella ∞Cell N162 Ah, definita dall’azienda come la prima batteria agli ioni di sodio progettata appositamente per l’accumulo su scala utility. In meno di due anni, come ha raccontato la rivista specializzata pv magazine, l’azienda è passata a celle di formato molto più grande, da 785 Ah. Per chi costruisce sistemi significa progettare su una base tecnologica che si sposta di continuo: celle più grandi e chimiche alternative al litio possono abbassare i costi, ma rendono anche più rapida l’obsolescenza delle soluzioni appena messe a punto. Se l’hardware corre più dei bilanci, il valore tende a spostarsi verso chi controlla la domanda più affamata di energia.
Il nuovo cliente si chiama data center
Quella domanda ha ormai un nome preciso: i campus di data center per l’intelligenza artificiale. Secondo il blog ufficiale di Nvidia, l’espansione delle infrastrutture AI è condizionata da vincoli di alimentazione, raffreddamento, acqua, disponibilità di siti e capacità della rete elettrica, e proprio i limiti di rete e di potenza nei campus stanno spingendo la richiesta di sistemi di accumulo a batteria. In pratica le batterie servono a gestire picchi di consumo e allacciamenti che la rete, da sola, non riesce a garantire nei tempi richiesti.
Attorno a questo bisogno si sta organizzando una filiera selezionata. Il programma DSX Ready di Nvidia include, al lancio, soluzioni BESS qualificate di Hitachi Energy, LG Energy Solution e Tesla, e unità di distribuzione del liquido di raffreddamento (CDU) qualificate di LG Electronics, LiquidStack e Vertiv. Essere in quell’elenco vuol dire accedere a un cliente con poco margine di attesa e molta disponibilità a pagare per tempi certi: una condizione molto diversa da quella delle gare a prezzo più basso che comprimono i conti degli integratori.
Il numero da seguire nei prossimi mesi resta quello di Benchmark: 177 GWh commissionati da inizio anno, in crescita del 35 per cento su base annua. Capire se quel ritmo terrà, e quanta di quella capacità finirà dietro i contatori dei data center, dirà se la nuova domanda dell’intelligenza artificiale riuscirà a trasformare i volumi in margini per chi i sistemi li costruisce.