Il calo del 58% negli ultimi dodici mesi nasconde due mercati opposti: il distribuito frena, l’utility-scale cresce del 197%
I numeri sembrano raccontare due storie opposte. Secondo l’Osservatorio Sistemi di Accumulo di Anie Rinnovabili, basato sul database Gaudì di Terna e diffuso l’11 settembre, nel primo semestre 2026 l’Italia ha installato 1,3 GWh di capacità di accumulo: 0,9 GWh in sistemi distribuiti abbinati al fotovoltaico e 0,4 GWh in impianti stand-alone centralizzati. Eppure, sempre secondo Anie Rinnovabili, la capacità installata negli ultimi dodici mesi è diminuita del 58% e nel secondo trimestre la nuova capacità è calata dell’82% rispetto allo stesso periodo del 2025. Qui scatta il paradosso: nello stesso semestre le installazioni di grande taglia sono cresciute del 197% su base congiunturale, come riporta pv-magazine citando Industrial Divison Sparq. Il mercato dell’accumulo non è fermo: è spaccato in due mercati che viaggiano a velocità opposte.
Il paradosso dei due mercati
Il dato aggregato nasconde la chimica del mercato. Tra aprile e giugno 2026, la nuova capacità installata è scesa dell’82% su base annua e la potenza installata è calata del 68%; guardando ai dodici mesi fino a giugno 2026, la capacità è diminuita del 58% e la potenza del 42%. Se il totale arretra mentre l’utility-scale accelera, il freno è nel segmento distribuito. Per orientarsi: la potenza, in GW, misura quanta energia può essere erogata in un istante; la capacità, in GWh, quanta energia può essere immagazzinata. Un sistema da 1 MW con 2 MWh può erogare 1 MW per due ore. Il dato di potenza e quello di capacità insieme raccontano quanto un accumulo è davvero in grado di spostare energia nel tempo.
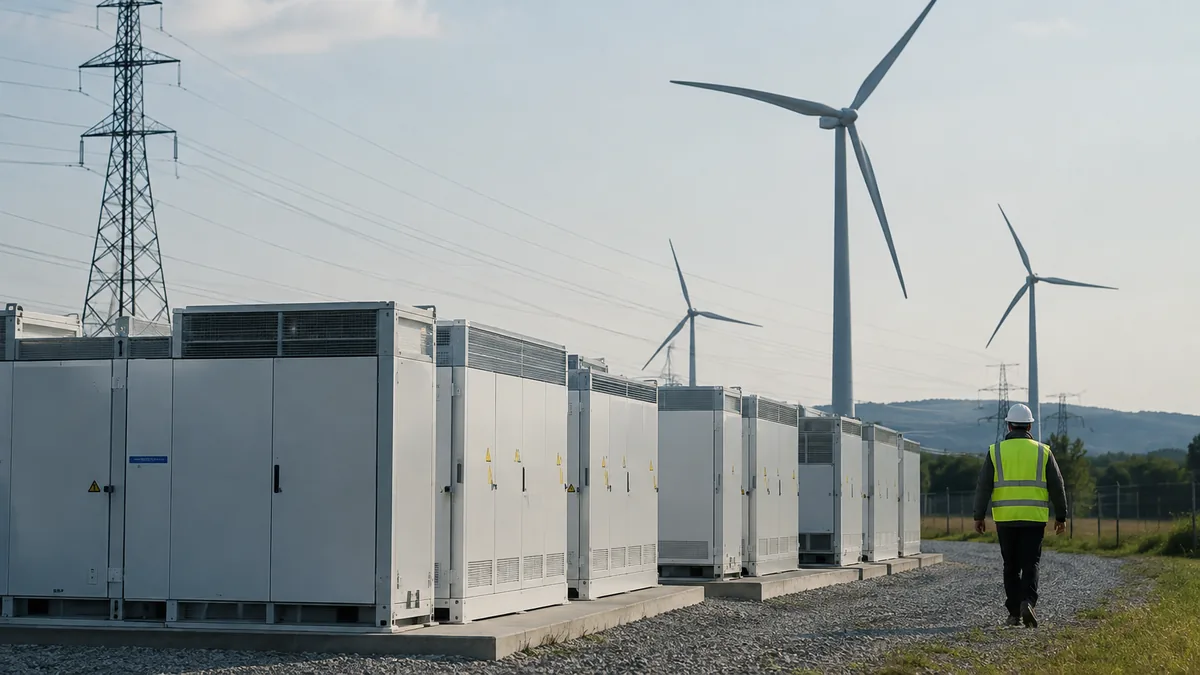
La separazione interna ai 1,3 GWh installati nel semestre è indicativa: 0,9 GWh sono sistemi distribuiti abbinati al fotovoltaico, 0,4 GWh sono sistemi centralizzati. Il segmento residenziale e commerciale sta rallentando, mentre le grandi batterie utility-scale cominciano a muoversi. Il totale scende, ma la composizione sta cambiando: non è una crisi uniforme, è una migrazione del peso specifico tra due tipi di impianto.
La distanza dai 122 GWh: il dato aggregato non basta
Per capire il divario bisogna separare i due segmenti. Al 30 giugno 2026, secondo i dati ripresi da pv-magazine, in Italia risultavano installati quasi 942.000 sistemi di accumulo, per una potenza complessiva di 7.961 MW e una capacità di 19,3 GWh. Escludendo l’idroelettrico pompato esistente, Anie Rinnovabili stima circa 19 GWh di capacità e 8 GW di potenza. Sono numeri da fine di un ciclo, non da inizio di un salto di scala.
Le stime di Terna integrate nel Pniec prevedono al 2030 una capacità complessiva di accumulo di circa 122 GWh, rispetto agli attuali 18-19 GWh. Dei 122 GWh previsti, circa 50 GWh dovrebbero provenire dall’idroelettrico, in larga parte attraverso impianti già esistenti, mentre la quota restante dovrebbe essere coperta dai sistemi BESS. Il salto richiesto è quindi di oltre sei volte rispetto al dato disponibile a giugno 2026. Anche nel confronto europeo la posizione italiana è rilevante: secondo un’analisi di Ember, l’Italia ospita 1,9 GW di grandi batterie, circa il 20% della capacità operativa dell’UE. Ma essere tra i leader europei non basta se la traiettoria 2030 richiede un’altra scala.
Il nodo è strutturale: il Pniec disegna una rete di accumulo che al 30 giugno 2026 non esisteva ancora. Il paradosso dei due mercati diventa così un problema di politica industriale e regolatoria. La crescita dell’utility-scale va sostenuta, ma il crollo del distribuito va letto anche come un indebolimento della base diffusa di flessibilità, quella che storicamente ha portato l’Italia vicina ai 19 GWh.
Macse e i trade-off di campo: la domanda regolatoria
Se la capacità utility-scale cresce, il nodo è se i meccanismi di remunerazione reggeranno il ritmo richiesto. La prima asta Macse dovrebbe dare una spinta: a settembre 2026 Terna aveva già assegnato 10 GWh di nuova capacità di accumulo da completare entro il 2027. È un segnale concreto, ma rispetto ai 122 GWh del 2030 è ancora una frazione. La domanda non è solo quanta capacità si assegna, ma con quali segnali di prezzo si remunera chi installa e gestisce gli impianti.
Nei comunicati stampa di ANIE, il dato è sintetizzato in un -58% della capacità installata negli ultimi dodici mesi e l’associazione chiede di accelerare: «Accelerare, sono decisivi per la transizione energetica». La richiesta di ANIE è la cartina di tornasole del problema: se gli accumuli sono decisivi, il quadro regolatorio deve offrire agli operatori la prevedibilità necessaria per investire.
Resta aperta la domanda su chi pagherà il salto da 19 a 122 GWh e con quali meccanismi. Le aste Macse assegnano capacità, ma la remunerazione passa anche dai mercati dell’energia e dei servizi di rete. Chi installa o gestisce capacità di accumulo in Italia deve fare i conti con un mercato a due velocità: utility-scale che corre, distribuito che frena, e un target 2030 che richiede 122 GWh. Il rischio non è la tecnologia, ma la capacità di remunerarla.