UK anticipa l’asta offshore AR8 al 2026, ma nel 2024 le installazioni calano del 32%.
La Germania annuncia 12 GW in più di volumi d’asta, il Regno Unito anticipa l’asta offshore AR8 a luglio 2026: sul fronte degli annunci l’eolico offshore europeo sembra in piena accelerazione. Ma secondo un’analisi di World Finance, i dati di ABN AMRO e IEEFA indicano che il nuovo standard europeo per i green bond non offre alcun vantaggio di prezzo misurabile rispetto ai più vecchi criteri ICMA. L’accelerazione è annunciata; il carburante finanziario no.
Aste in corsa, installazioni in retromarcia
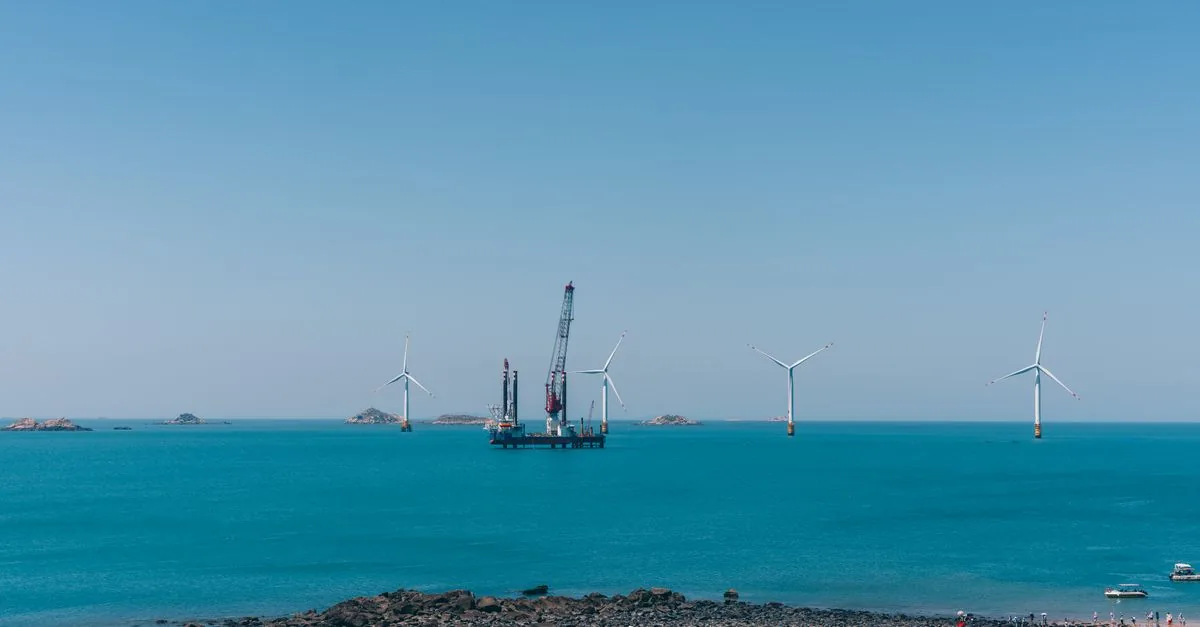
La Germania ha annunciato 12 GW aggiuntivi di volumi d’asta in risposta diretta allo shock dell’offerta. Il Regno Unito ha anticipato l’asta offshore AR8 a luglio 2026. L’Europa conosce anche il ritmo necessario: per raggiungere i 100 GW servono circa 15 GW all’anno dal 2031 al 2040, secondo François Le Scornet. Intanto, i leader e i ministri dell’energia della regione del Mare del Nord si sono impegnati a cooperare per accelerare lo sviluppo di energia offshore e idrogeno stabile, sicura e accessibile, come si legge in una nota della Commissione europea.
I numeri reali vanno nella direzione opposta. Secondo Wind Europe, nel 2024 le nuove installazioni offshore sono calate del 32 per cento rispetto al 2023. Già dal 2022 una serie di perturbazioni ha rallentato la traiettoria dell’eolico offshore. I rappresentanti del settore spiegano che l’espansione ha frenato negli ultimi anni per l’aumento dei costi di investimento e per aste che creano troppa incertezza per i potenziali offerenti, come documenta Clean Energy Wire. Se le aste corrono ma le installazioni frenano, il problema non è il vento: è il capitale.
Il collo di bottiglia è il capitale, non il vento
Il paradosso finanziario è il cuore della questione. Secondo un policy brief di Bruegel del 2025, solo il 9 per cento dei green bond dell’UE rispondeva ai criteri rigorosi della tassonomia UE; il 79 per cento dei corporate green bond conformi proveniva da società di servizi di pubblica utilità, che rappresentavano appena il 5 per cento della produzione economica dell’UE. Il mercato è concentrato e per il resto dell’economia lo standard non ha ancora fatto presa. Il primo anno dell’EU Green Bond Standard ha visto circa 22 miliardi di euro di emissioni. Eurogrid ha emesso un bond allineato EuGBS da 1,1 miliardi di euro nell’ottobre 2025. Eppure, i dati di ABN AMRO e IEEFA non mostrano alcun vantaggio di prezzo misurabile per le obbligazioni EuGBS rispetto a quelle allineate ai più vecchi standard ICMA.
Nel frattempo il credito bancario si è fatto più selettivo. Basel IV ha modificato il modo in cui le banche allocano il capitale nei prestiti infrastrutturali a lungo termine e la concorrenza per la capacità bancaria da parte di altre classi di attività, inclusi i data centre, è in aumento, come documenta il white paper di MUFG EMEA. Se il capitale è il collo di bottiglia interno, fuori dai confini UE il quadro è ancora più duro.
L’assedio esterno: Cina e Golfo
La pressione esterna non riguarda solo i mercati finanziari. La Cina ha già eliminato l’industria solare europea e domina le catene di approvvigionamento di molti componenti e materie prime necessarie per le turbine eoliche, come emerge da un’analisi dell’European Council on Foreign Relations. I produttori cinesi di turbine rappresentano una minaccia competitiva per l’industria domestica europea, da Vestas a Siemens Gamesa. Per uno degli ultimi settori europei delle tecnologie pulite la concorrenza cinese in arrivo è un segnale allarmante.
La partita energetica si intreccia con la geopolitica. Il conflitto nel Golfo ha esposto la vulnerabilità dell’Europa agli shock di prezzo di petrolio e gas, ricorda l’Atlantic Council. Attraverso lo stretto di Hormuz transitano normalmente circa 20 milioni di barili al giorno tra greggio e prodotti petroliferi e circa 110 miliardi di metri cubi di Gnl all’anno, circa un quarto del commercio petrolifero via mare mondiale e quasi un quinto di quello di Gnl, come documenta un’analisi CEPR. Le misure di sollievo a breve termine rischiano di ritardare la transizione energetica, approfondire la frammentazione politica e aumentare la leva della Russia nei mercati energetici globali, avverte ancora l’Atlantic Council.
Alla fine resta una domanda aperta: gli annunci di aste basteranno a trasformare i gigawatt in contratti, le obbligazioni in pale e le pale in indipendenza? La prossima crisi energetica, causata dal Golfo o dalla dipendenza cinese, rischia di trovare l’Europa con tanti annunci e poche pale in acqua.