Prequalificazione per 70 MW del parco da 200 MW in funzione dal 2015, ma i ricavi dipenderanno dalle aste.
Settanta megawatt pronti a ridurre la potenza entro cinque minuti. Per un parco eolico offshore da 200 MW che produce dal 2015, non è un dettaglio tecnico: è l’ingresso in un mestiere diverso. Secondo il report pubblicato il 27 agosto 2026 da offshoreWIND.biz, Trianel Windpark Borkum I ha prequalificato circa 70 MW di capacità per il mercato tedesco dell’energia di bilanciamento. La commercializzazione è iniziata il 22 luglio 2026. Non si tratta soltanto di immettere elettricità in rete: si tratta di offrire alla rete la flessibilità di ridurre l’immissione quando serve.
Un parco del 2015 impara a frenare in cinque minuti
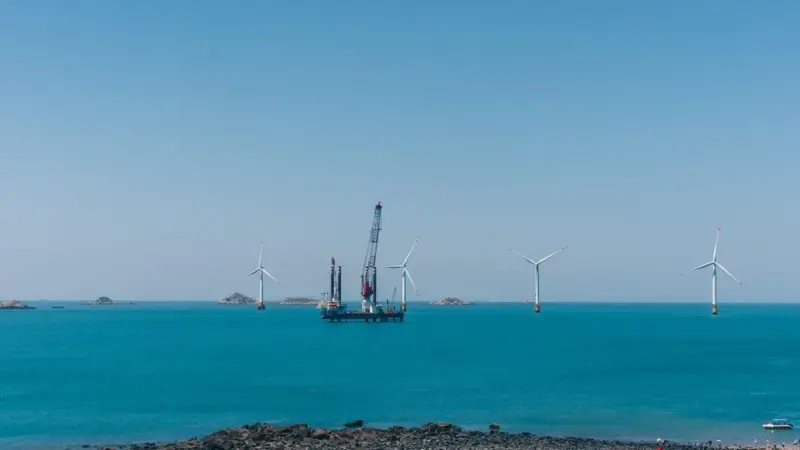
Trianel Windpark Borkum I è il primo parco eolico offshore municipale della Germania nel Mare del Nord. In funzione dal 2015, secondo i dati di Trianel riportati il 27 agosto 2026 aveva generato oltre 6,59 miliardi di kWh di elettricità. La capacità installata è di 200 MW; nel luglio 2026 circa 70 MW di quella capacità sono stati prequalificati per il bilanciamento. Il vincolo operativo è stringente: secondo Trianel, la riduzione della potenza per la riserva di controllo secondaria negativa deve essere effettuata entro cinque minuti. Cinque minuti sono pochi anche per un impianto che per anni è stato valutato quasi esclusivamente per quanta energia riusciva a produrre.
Dietro il parco c’è una struttura societaria municipale: Trianel Windkraftwerk Borkum GmbH & Co. KG, fondata nel 2008 per la costruzione. Secondo la ricostruzione di Energie & Management, dietro la società stanno 33 Stadtwerke e fornitori energetici comunali, che realizzarono quello che allora era il primo parco eolico offshore interamente comunale d’Europa. Il dato dei 70 MW va quindi letto dentro una storia industriale di scala minore rispetto ai grandi gruppi energetici, ma con una posta specifica: portare le utility comunali dentro il mercato dei servizi di rete.
Da Ørsted a Trianel: la scalata municipale nel bilanciamento
Il precedente non è di ieri. Il primo parco eolico tedesco autorizzato alla fornitura di riserva secondaria di regolazione è stato Borkum Riffgrund 1 di Ørsted, con annuncio risalente al maggio 2022, come documenta la pagina stampa di. Da quel precedente sono passati più di quattro anni. Nel frattempo la concorrenza si è allargata: Vattenfall ha prequalificato 200 MW di capacità aFRR, positiva e negativa, nell’area di controllo di TenneT, descritta come la più grande capacità di bilanciamento offshore fino a quel momento. Sul fronte commerciale, RWE si è posizionata come il maggiore operatore nella commercializzazione di riserva secondaria da eolico offshore, come indicato nel comunicato ufficiale di RWE.
Il dato di Trianel va letto in questa sequenza: Ørsted ha aperto la strada; Vattenfall ha portato volumi più alti; RWE ha costruito una posizione commerciale. Trianel, con i suoi 70 MW, non compete sui volumi. Compete sul fatto di essere un consorzio di 33 Stadtwerke e fornitori comunali, non un grande gruppo energetico verticalmente integrato. È una differenza rilevante: per i soggetti municipali, l’accesso al bilanciamento non è una divisione interna di un colosso elettrico,
ma una scommessa su competenze operative e capacità di trading che vanno costruite nel tempo.
Prequalificarsi non è fatturare
L’ingresso nel mercato aFRR non è automaticamente redditizio. La prequalificazione al mercato del bilanciamento non garantisce di per sé un ricavo aggiuntivo: i ricavi dipendono dagli esiti delle aste giornaliere e dai prezzi di mercato. Lo ha messo in evidenza la stessa fonte che riportava la capacità Vattenfall. Per i 33 Stadtwerke dietro Trianel è una scommessa: essere ammessi significa poter offrire flessibilità, ma non significa averla già venduta.
Il punto è che la prequalificazione è solo un biglietto d’ingresso. Ogni giorno il mercato tedesco della riserva secondaria assegna capacità attraverso aste; il valore che Trianel potrà ottenere dai 70 MW dipenderà dall’equilibrio tra domanda di bilanciamento, offerta disponibile e prezzi delle aste. Se i prezzi aFRR resteranno bassi o la concorrenza di RWE e Vattenfall continuerà a comprimere i margini, l’eolico offshore municipale potrebbe avere accesso a un mercato nuovo senza ricavi corrispondenti alla complessità operativa richiesta. Se invece i prezzi delle aste giornaliere si manterranno sostenuti, i 70 MW diventeranno un flusso di valore aggiuntivo per un consorzio di aziende comunali che finora era soprattutto un produttore di energia.
Nei prossimi mesi, il numero da tenere d’occhio non è 70 MW, ma i prezzi delle aste giornaliere aFRR: lì si deciderà se l’eolico offshore municipale diventa un fornitore strutturale di flessibilità o resta un esperimento. La capacità è stata prequalificata; la redditività no.