Nel 2025 il SAF ha raggiunto il 2,8% del carburante aviario UE, ma l’85% delle materie prime è importato
Il 2,8% che supera l’obbligo
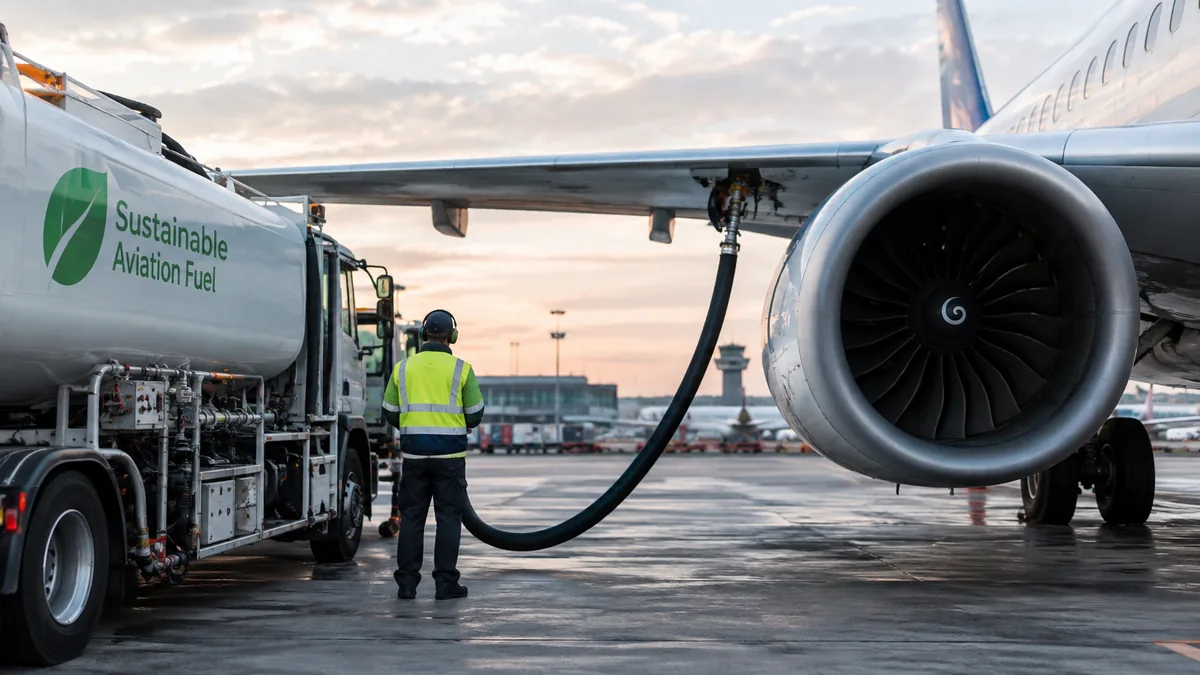
I numeri del 2025, anno ormai chiuso, si prestano facilmente a una lettura trionfale. I fornitori hanno dichiarato 39,3 milioni di tonnellate di carburante per l’aviazione consegnate negli scali dell’Unione. Di queste, 1,1 milioni di tonnellate erano SAF, pari al 2,8%. La soglia minima obbligatoria del 2%, entrata in vigore proprio nel 2025, è stata quindi superata con margine. Il salto rispetto all’anno precedente è ampio: nel 2024, quando il mandato non era ancora operativo, l’offerta si era fermata a 193.000 tonnellate. In dodici mesi i volumi sono cresciuti di quasi sei volte.
Si è allargata anche la distribuzione. Nel 2025 il SAF è arrivato in 121 aeroporti, distribuiti in tutti i 27 Stati membri, cioè il 79% degli scali dell’Unione. Nel 2024 erano 33. Secondo i calcoli dell’agenzia, l’uso di SAF al posto del jet fuel convenzionale ha evitato 3,77 milioni di tonnellate di emissioni di gas serra negli aeroporti europei. La crescita resta però concentrata: Paesi Bassi, Spagna, Germania, Italia e Francia hanno assorbito 0,8 milioni di tonnellate, il 74% di tutto il SAF fornito nell’UE. Resta da capire un punto: se la produzione è per l’86% europea, che cosa entra nelle bioraffinerie?
Raffinato in Europa, raccolto altrove
La risposta arriva dai dati EASA ripresi da Transport & Environment. L’85% delle materie prime (la cosiddetta feedstock) usate per produrre SAF nell’Unione è importato, contro il 69% dell’anno precedente. La Cina si conferma la principale fonte di queste importazioni. Le due percentuali vanno lette insieme: 86% di produzione interna, 85% di materie prime estere. L’Europa ha costruito capacità di trasformazione, ma la base di quella trasformazione è sempre più esterna. Il mandato ha funzionato sul piano dei volumi, e la crescita è venuta in buona parte da materie prime comprate fuori.
Poi c’è il prezzo. Secondo il rapporto tecnico annuale ReFuelEU Aviation 2026, nel 2025 il SAF è stato scambiato in media a 1.925 euro a tonnellata, contro 640 euro per il jet fuel convenzionale: circa tre volte tanto. Una quota del 2,8% su 39,3 milioni di tonnellate pesa quindi sui bilanci di fornitori e compagnie in misura molto maggiore di quanto suggerisca la percentuale.
Il quadro che ne risulta è meno lineare di quanto lasci intendere il superamento dell’obiettivo. La fase di raffinazione, che fino a poco tempo fa era considerata il vero limite allo sviluppo del SAF, oggi riesce a stare al passo con l’obbligo. Il limite si è spostato a monte, sulla disponibilità di materie prime. Ogni punto percentuale in più di quota obbligatoria richiede altra feedstock, e oggi quella feedstock è in larga parte importata.
Un’eccezione in un mercato minuscolo
Fuori dall’Europa il mercato resta molto piccolo. Secondo le stime diffuse da IATA a dicembre 2025, la produzione mondiale di SAF nel 2025 sarebbe arrivata a 1,9 milioni di tonnellate, il doppio di 1 milione di tonnellate prodotto nel 2024. È comunque appena lo 0,6% del jet fuel consumato nel mondo, e per il 2026 la previsione sale solo allo 0,8%. Confrontando le cifre, l’UE con il suo 1,1 milioni di tonnellate ha assorbito una parte molto consistente di un’offerta globale ancora marginale. L’Europa non compete in un mercato maturo: in questa fase lo sta sostenendo quasi da sola con la domanda creata per legge.
Lo scenario cambierà con il prossimo passaggio del regolamento. ReFuelEU Aviation prevede un sotto-obiettivo separato per i carburanti sintetici: 1,2% nel 2030 e 35% nel 2050. Si tratta degli e-SAF, una filiera che su scala industriale non esiste ancora. Il sotto-obiettivo sposta il problema: questi carburanti non si ottengono da materie prime da raccogliere e importare, ma devono essere prodotti. Quanto costeranno e chi coprirà la differenza rispetto ai biocarburanti di oggi resta una questione aperta.
Per fornitori e gestori aeroportuali, intanto, il bilancio del 2025 pone una scelta molto concreta. Rispettare le quote significa acquistare un carburante che costa circa il triplo di quello fossile e che dipende per l’85% da materie prime estere. L’obbligo del 2% è stato superato senza difficoltà apparenti. La verifica più impegnativa arriverà con il sotto-obiettivo sintetico del 2030: a quel punto non basterà raffinare in Europa materie prime acquistate all’estero, ma servirà una capacità produttiva che oggi non c’è ancora.