Iveco e Toyota puntano su camion a idrogeno con 900 km di autonomia, ma il mercato deciderà sui costi
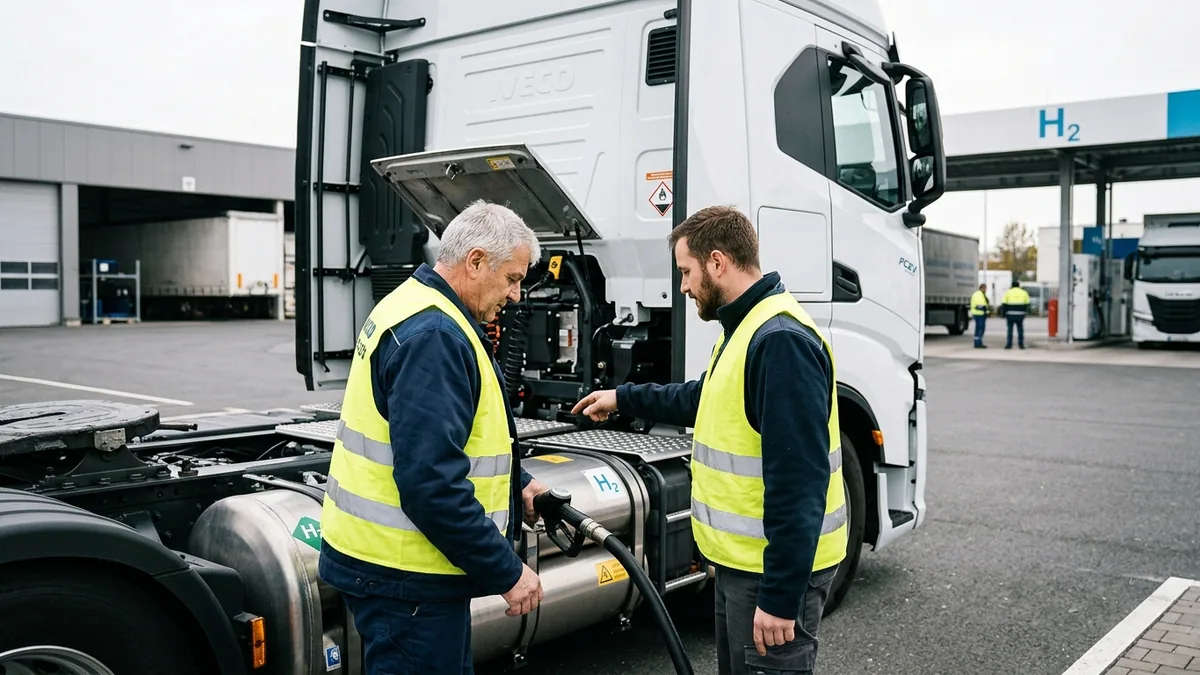
Lo scorso 10 settembre IVECO e Toyota hanno annunciato la nuova collaborazione nell’ambito del progetto EMPOWER, il programma finanziato dall’Unione europea tramite Horizon Europe dedicato al trasporto pesante a zero emissioni. I numeri del comunicato sono quelli che di solito si leggono sulle schede tecniche destinate agli operatori, non nei laboratori: 300 kW di potenza complessiva, più di 900 chilometri di autonomia e oltre 25.000 ore di vita utile per il nuovo IVECO S-eWay Fuel Cell.
La collaborazione segna una tappa nello sviluppo di veicoli elettrici a celle a combustibile di nuova generazione per il trasporto pesante. Ma per capire quanto questi valori contano serve allargare lo sguardo alla storia del progetto e alla rete che gli ruota intorno.
Il diesel dell’idrogeno: 25.000 ore e 900 km
L’idrogeno pesante in Europa non nasce con questo annuncio. Il progetto H2Haul, come riporta la sua scheda, è cominciato nel 2019 con un orizzonte di sette anni. Dentro EMPOWER, il programma prevedeva di sviluppare due veicoli pesanti a zero emissioni flessibili e modulari: uno completamente elettrico da 400 chilometri per le consegne regionali, l’altro ibrido a celle a combustibile e batteria da 750 chilometri per le lunghe distanze. La scheda del progetto indica anche una capacità di carico pari ad almeno il 90% rispetto ai camion convenzionali.
Il nuovo S-eWay Fuel Cell va oltre quei parametri: i 900 chilometri dichiarati superano l’autonomia di 750 chilometri indicata per il veicolo ibrido a celle a combustibile e batteria previsto dal programma. Le 25.000 ore di funzionamento, secondo il comunicato, rappresentano un miglioramento significativo della durata. Marco Liccardo, Chief Technology & Digital Officer di Iveco Group, ha collegato la collaborazione a una visione di lungo periodo per il trasporto pesante, in cui sostenibilità, resilienza energetica e prestazioni operative viaggiano insieme. Le attività di validazione e test sono programmate per il quarto trimestre del 2026, con prove su strada previste nella prima metà del 2027.
Ma i numeri del S-eWay non viaggiano da soli.
L’idrogeno europeo ha più padri di quanto sembri
Volvo Group, Daimler Truck, Toyota Motor Corporation, Bosch, Air Liquide, TotalEnergies, TEAL Mobility e MB Energy hanno annunciato piani per accelerare la diffusione dei veicoli a idrogeno in Europa. La posizione di Toyota è la più singolare: mentre fornisce i sistemi a celle a combustibile per il nuovo veicolo IVECO, ha dichiarato l’intenzione di diventare azionista paritario di cellcentric, la joint venture sulle celle a combustibile di Daimler Truck e Volvo Group.
È un incrocio che dice molto sulla fase del settore: nessun costruttore può permettersi di stare fuori da una filiera dell’idrogeno che richiede investimenti condivisi su componenti, distribuzione e rifornimento. In questa fase, i costruttori condividono componenti e infrastrutture perché nessuno da solo ha la scala sufficiente a rendere l’idrogeno competitivo. Ma avere più padri non significa avere un mercato.
2029: il conto che decide la partita
Il laboratorio e la rete contano, ma il mercato giudicherà su un numero solo: il costo totale di esercizio. L’obiettivo dichiarato del programma EMPOWER è l’ingresso sul mercato nel 2029 con un TCO pari a quello delle soluzioni a motore endotermico del 2020. È una scadenza ambiziosa: prende come riferimento i costi dei motori a combustione di cinque anni prima, non quelli attuali, mentre nel frattempo i prezzi dell’energia e dei componenti si sono mossi.
I 900 chilometri di autonomia e le 25.000 ore rispondono a una parte del problema: riducono i fermi macchina e aumentano l’utilizzo del veicolo. Il requisito di mantenere almeno il 90% della capacità di carico rispetto ai camion convenzionali serve a non perdere produttività. Ma il pareggio del costo al chilometro dipende anche da quanto costa produrre, trasportare e rifornire l’idrogeno, e da quanto incide la manutenzione del sistema a celle. Per un operatore che deve comprare un camion, l’autonomia è un indicatore di flessibilità, non di convenienza.
Da qui ai prossimi mesi, il parametro da osservare non sarà l’autonomia ma il delta del TCO, mentre la validazione entra nel vivo e i test su strada si avvicinano. I prossimi mesi diranno se 25.000 ore e 900 chilometri reggono l’asfalto.