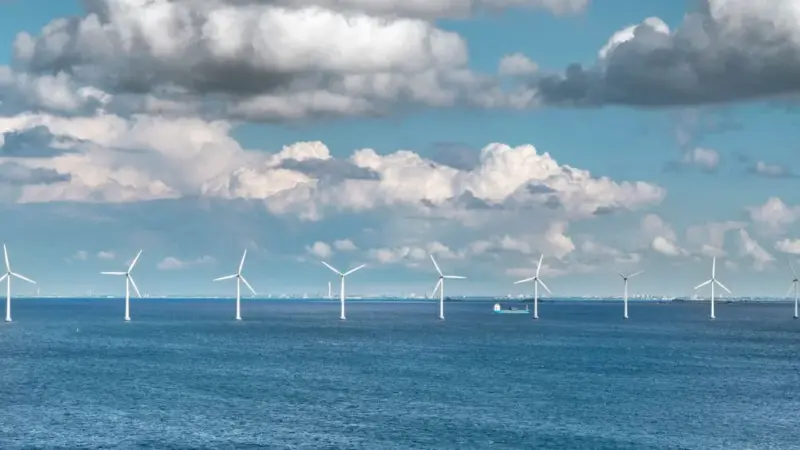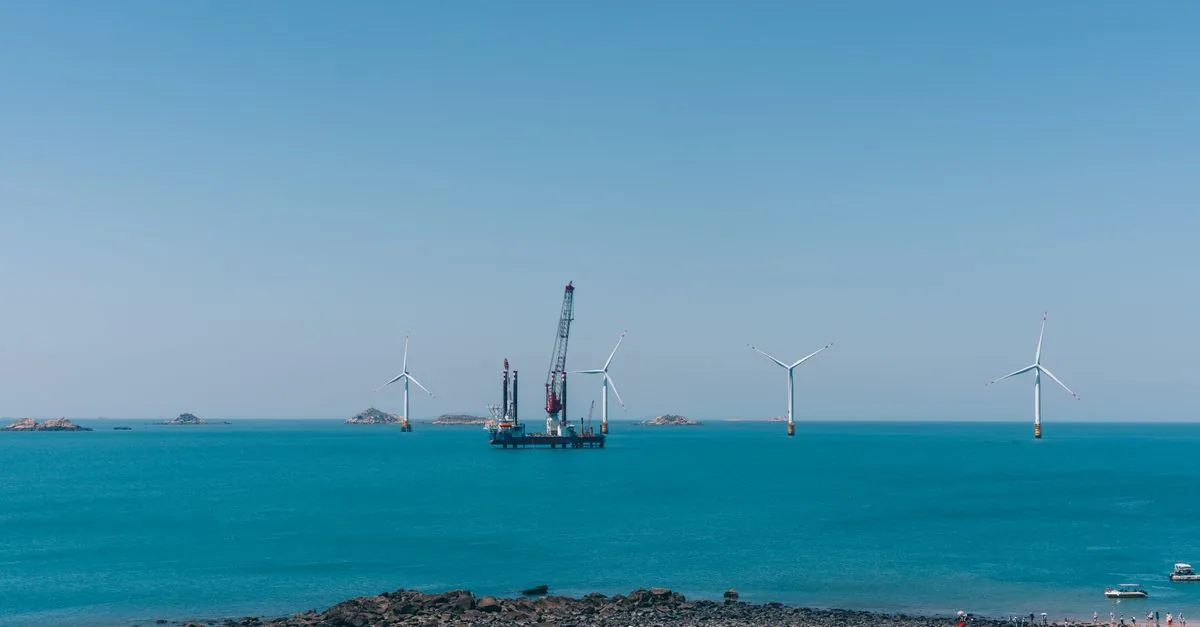
Il primato britannico si basa su progetti annunciati: il potenziale del Celtic Sea resta da realizzare
Quasi due anni fa, nell’ottobre 2024, un rapporto dell’ORE Catapult sviluppato per conto del Floating Offshore Wind Centre of Excellence e della Floating Offshore Wind Task Force ha messo in fila i possibili percorsi di dispiegamento dell’eolico offshore galleggiante nel Regno Unito. La premessa era solida: secondo ORE Catapult, nel decennio precedente la pubblicazione del rapporto il costo dell’eolico offshore era stato ridotto di circa il 70% e oltre 1000 turbine eoliche offshore erano state installate nelle acque britanniche. Eppure, a quella data, il galleggiante — la tecnologia pensata per sbloccare le acque profonde — era soprattutto una promessa. A quantificarla aveva pensato, in parallelo, una modellizzazione del Floating Offshore Wind Taskforce: la nascente industria delle turbine eoliche galleggianti potrebbe impiegare quasi 100.000 persone nel Regno Unito entro il 2050.
Il lavoro faceva parte di un progetto più ampio, intitolato “Development of UK FLOW Vision to 2050”, nato per stabilire una visione condivisa del futuro dell’eolico galleggiante nel Regno Unito. Il rapporto forniva anche una valutazione della prontezza del Paese a dispiegare la tecnologia alla velocità e sulla scala necessarie a soddisfare la domanda energetica futura.
Il -70% che ha cambiato il gioco, e i 100.000 posti che non esistono ancora
Il dato del -70% resiste a ogni enfasi: in un decennio, l’eolico offshore britannico è diventato molto più economico, e le oltre 1000 turbine installate sono la prova di una filiera che ha già funzionato per i fondali bassi. Ma il galleggiante parte da un punto diverso. Non può contare su una catena di fornitura matura, e il salto tecnologico è più marcato di quanto la parentela con l’eolico fisso lasci intendere. Il documento, peraltro, si basava sulle analisi condotte dalla UK FLOW task force e pubblicate nel rapporto UK 2050 Offshore Wind Deployment Scenarios.
La cifra dei 100.000 posti di lavoro al 2050 va letta dentro questa asimmetria: non descrive l’occupazione attuale, né quella di domani, ma un possibile esito di una filiera che a quella data, in gran parte, non esisteva ancora. Per questo è utile chiedersi cosa sia già successo nei fatti, al di là delle promesse.
Il confronto che manca: il Regno Unito contro il proprio potenziale
Secondo un’analisi di Norton Rose Fulbright, il Regno Unito risultava avere il più grande portafoglio pianificato di progetti eolici offshore galleggianti annunciati a livello globale. È un primato che va maneggiato con cautela: si riferisce ai progetti annunciati, non alla capacità installata. Tra un annuncio e una turbina in acqua passano permessi, connessioni, porti e contratti.
Il fatto recente più concreto è arrivato a giugno 2025, quando Equinor ha ottenuto i diritti esclusivi per un’area di sviluppo nel Celtic Sea, con una capacità fino a 1,5 GW. È un passo reale, ma la scala va confrontata con le ambizioni regionali. La regione del Celtic Sea è stata valutata avere il potenziale economico per ospitare fino a ulteriori 20 GW di eolico offshore entro il 2045, secondo quanto riportato dalla stessa Equinor. In termini semplici: l’area assegnata a giugno 2025 vale circa un tredicesimo del potenziale stimato per la regione entro il 2045.
Questa distanza spiega il paradosso del primato britannico: il Regno Unito è in testa per progetti annunciati, ma la capacità realmente affidata a qualcuno era un punto di partenza. Il confronto corretto non è con gli altri Paesi, ma con il proprio potenziale dichiarato.
Scenari, non previsioni: il numero da tenere d’occhio
Il rapporto dell’ORE Catapult contiene una precisazione che andrebbe letta insieme a ogni titolo sui 100.000 posti: gli scenari presentati non intendono prevedere il profilo di dispiegamento futuro “più probabile”. Servono, piuttosto, a fornire una base di prove per i decisori politici quando prendono decisioni che possono influenzare il dispiegamento dell’eolico offshore. Non sono previsioni, ma scenari: strumenti per ragionare sulle conseguenze delle scelte, non oracoli.
Per questo il numero da monitorare nei prossimi mesi non è tanto la stima occupazionale, quanto il potenziale economico di 20 GW nel Celtic Sea entro il 2045. Se le concessioni cominceranno a tradurre quella cifra in capacità installata, anche i 100.000 posti di lavoro diventeranno qualcosa di più di un esercizio di modellizzazione. Altrimenti, il primato britannico resterà un primato di carta.