L’offerta vinse con 0,475 corone per kWh, un prezzo record per 350 MW di eolico in Danimarca
A settembre 2016, 0,475 corone danesi per chilowattora non sembrava un prezzo, ma un refuso. Era, invece, il prezzo di aggiudicazione della Danish Near Shore Wind Tender, la gara danese per l’eolico vicino alla costa che il 12 settembre 2016 assegnava a Vattenfall i siti di Vesterhav Syd e Vesterhav Nord.
Il 1° settembre Vattenfall aveva presentato l’offerta finale per i due siti. L’esito, comunicato il 12 settembre, si basava sull’offerta più bassa: 0,475 corone per chilowattora. Un numero che dieci anni dopo resta un riferimento per misurare quanto è sceso il costo dell’eolico in mare.
0,475 corone: il prezzo che sposta l’asticella
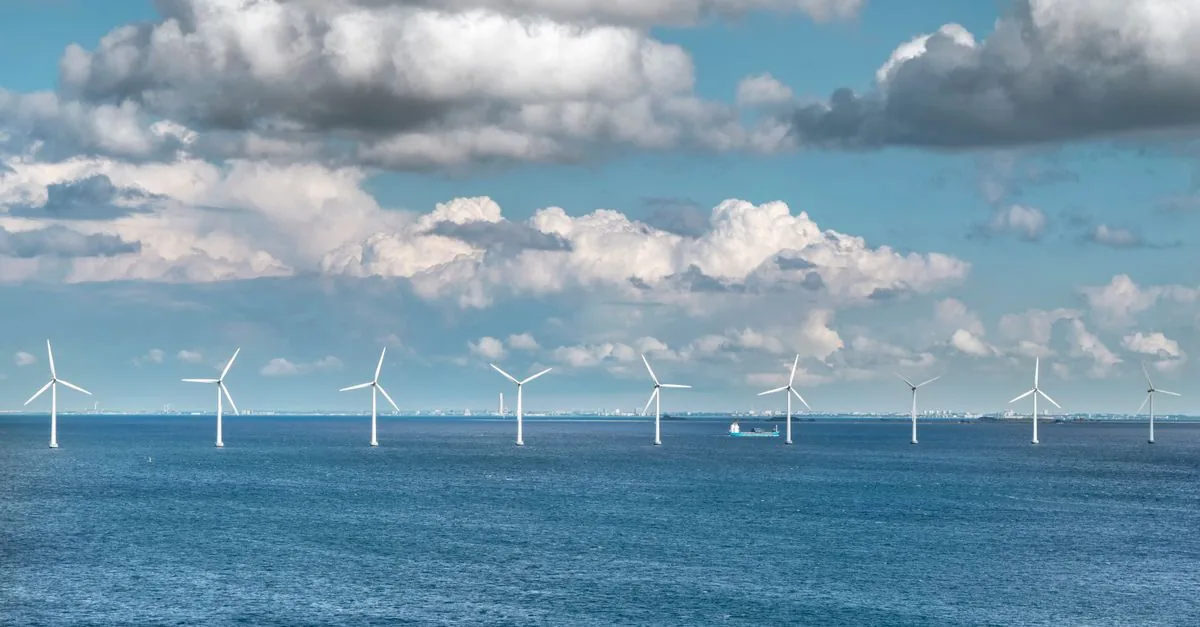
Dietro quel numero c’erano due parchi eolici da realizzare al largo della costa occidentale dello Jutland, nelle aree di Hvide Sande e Thyborøn, per una capacità complessiva di 350 MW. Non un progetto pilota, ma una prima indicazione di scala: la Danimarca assegnava gli spazi near shore a un prezzo che fino a poco tempo prima sarebbe stato impensabile.
Per capire quanto fosse basso, bisogna collocarlo nel 2016. A luglio 2016, DONG Energy aveva presentato un’offerta record di 72,7 euro al MWh nella gara olandese per Borssele I e II. Vattenfall, con la gara danese, portava il ribasso su un altro livello: 0,475 corone per chilowattora, pari a 475 corone per megawattora. Le valute sono diverse, ma la direzione è identica: il prezzo dell’eolico offshore scendeva più rapidamente del previsto.
Quanto fosse storicamente basso lo avrebbe confermato, nel 2024, la ricostruzione diffusa da Vattenfall: nel 2016 la gara per Vesterhav Syd era stata vinta con un prezzo storicamente basso di 47,5 øre danesi per kWh.
1,5 TWh: cosa significano davvero per 350.000 famiglie
Un prezzo basso conta se si traduce in energia. Nella documentazione diffusa da Vattenfall, la produzione annua prevista per i due parchi era di 1,5 TWh di elettricità senza fonti fossili, pari al consumo di 350.000 famiglie. Non una promessa marginale: equivale a immettere in rete, ogni anno, una quantità di elettricità in grado di coprire il fabbisogno di 350.000 nuclei domestici.
La tabella di marcia annunciata all’epoca prevedeva l’avvio dei cantieri nel 2019 e la prima produzione già nel 2020. Tradotto: il prezzo record non era un esercizio contabile, ma doveva diventare un impianto fisico nel giro di pochi anni.
Due giganti, una guerra dei prezzi: Vattenfall contro DONG
Se l’impatto è enorme, lo è anche la posta in gioco per i player. Da una parte Vattenfall, che aveva già annunciato di voler investire 5 miliardi di euro in sviluppo sostenibile nei cinque anni successivi e di voler aumentare la produzione eolica in tutti i paesi in cui era presente. Dall’altra DONG Energy, che nel luglio 2016 aveva appena segnato il suo record a Borssele. La gara DNS non è stata solo un’aggiudicazione: è diventata il punto di confronto tra due strategie di costo.
Vattenfall arrivava all’appuntamento con 2.265 MW di capacità eolica complessiva — 904 a terra e 1.325 offshore — distribuita tra Danimarca, Germania, Paesi Bassi, Regno Unito e Svezia. Di questi, 402 MW erano installati in Danimarca. L’offerta di 0,475 corone per kWh non nasceva dal nulla: era il tentativo di consolidare una presenza già forte e, insieme, di fissare un nuovo prezzo di riferimento.
Il prezzo di 0,475 corone per chilowattora non è stato solo un traguardo: è diventato il nuovo riferimento. La domanda aperta, dieci anni dopo, resta la stessa: fino a che punto il prezzo può scendere senza distruggere valore? La prossima gara dirà se quel numero è stato un incidente favorevole o l’inizio di una discesa che il mercato eolico non ha più fermato. Il dato da tenere d’occhio: ogni nuovo tender sotto quella soglia.