Nel 2025 sono entrati in esercizio 7,4 GW di nuova potenza rinnovabile, ma il traguardo fissato al 2030 resta distante
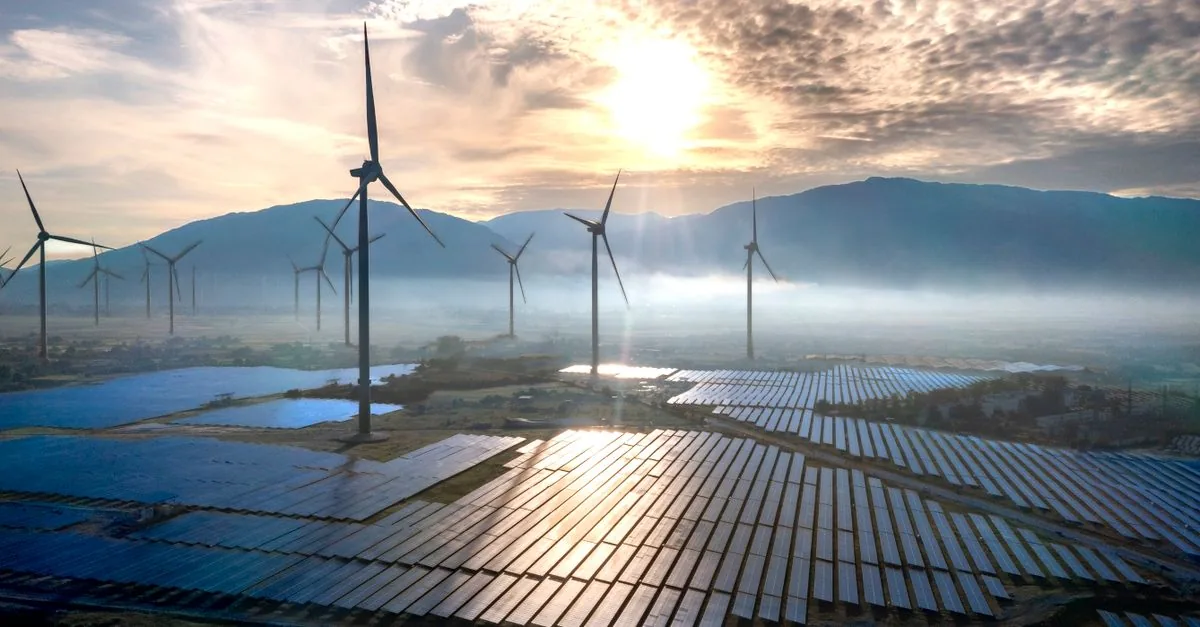
Nel 2025 sono entrati in esercizio 7,4 gigawatt di potenza rinnovabile, dopo i 7,7 del 2024: il parco nazionale è salito a 81,9 GW e, secondo la piattaforma di monitoraggio del PNIEC, procede in linea con il Piano. Presi da soli, questi numeri raccontano un Paese che si muove.
Poi si apre il capitolo degli obiettivi. L’Italia ha approvato il recepimento della direttiva RED III e il Decreto FER X, che ha messo sul piatto 10 miliardi di euro di incentivi per 23,6 GW di impianti. Eppure, in un’analisi diffusa lo scorso agosto, Legambiente calcolava un obiettivo 2030 raggiunto soltanto per il 22 per cento, con 62 GW da realizzare in sei anni. Il cortocircuito è tutto qui: incentivi record e riforme approvate, ma i numeri non tornano.
Un cortocircuito annunciato: 22 per cento contro 62 GW
I due dati convivono nello stesso racconto. La piattaforma di monitoraggio del PNIEC registra una crescita in linea con il Piano; Legambiente, negli stessi mesi, quantificava il percorso in appena il 22 per cento. Le due letture non sono necessariamente in contraddizione: si può aggiungere 7,4 GW in un anno e procedere comunque troppo lentamente rispetto alla scadenza del 2030. La distanza tra i 23,6 GW incentivati dal FER X e i 62 GW che Legambiente indica come mancanti dice che il problema non è la quantità di risorse messe in campo.
Il labirinto delle autorizzazioni: tre regimi, zero semplificazione
Il regime al centro del problema è nato nel 2003. Il comma 3 dell’art. 12 del D.Lgs. 387/2003 ha introdotto il regime di Autorizzazione Unica, affidato alle Regioni e gestito attraverso la conferenza di servizi, per la costruzione degli impianti di produzione di energia elettrica da fonti rinnovabili. E non riguarda solo i nuovi progetti: lo stesso regime si applica agli interventi di modifica, potenziamento, rifacimento totale o parziale e riattivazione, nonché alle opere connesse e alle infrastrutture indispensabili alla costruzione e all’esercizio degli impianti. In pratica, quasi ogni intervento finisce nello stesso percorso.
Nel novembre del 2024 si è provato a mettere ordine. Con il Decreto Legislativo n. 190 del 25 novembre 2024 — in attuazione della delega prevista dal D.lgs. 118/2022 — sono state semplificate e riordinate le normative sui regimi amministrativi delle energie rinnovabili. Il risultato dichiarato è la riduzione da quattro a tre regimi: attività libera, procedura abilitativa semplificata (PAS) e autorizzazione unica. Sulla carta, meno schemi e meno passaggi.
Nella pratica, il guadagno è meno evidente. In un’analisi diffusa lo scorso agosto, la burocrazia e i ritardi nelle autorizzazioni venivano descritti come freni strutturali, nonostante il recepimento della RED III e gli incentivi del FER X. E il confronto europeo non consola: secondo la Commissione europea, in Italia la diffusione delle rinnovabili è ritardata da procedure di autorizzazione complesse, dovute a sovrapposizioni di competenze tra autorità, discrepanze nel quadro normativo e mancanza di un approccio basato sul rischio. In diversi paesi europei, secondo SolarPower Europe, i ritardi nelle autorizzazioni per i progetti solari superano i due anni e in alcuni casi arrivano fino a quattro:
tempistiche pari al doppio del massimo consentito dalla direttiva RED III.
Chi vince, chi perde, e cosa resta aperto
Il nodo autorizzativo non è solo tecnica normativa: ha conseguenze su chi investe e su chi aspetta. La prima finestra del cosiddetto FER X transitorio — aperta con il decreto ministeriale n. 457/2024, in vigore dal 28 febbraio 2025, con 3 GW in accesso diretto per gli impianti fino a 1 MW — si è chiusa il 31 dicembre 2025. Resta da capire quanti dei progetti presentati siano diventati cantieri e non solo carte.
Sullo sfondo, la transizione procede a velocità diverse. C’è chi ha corso: nel primo semestre 2025 il gas russo rappresentava l’1 per cento delle importazioni, contro il 40 per cento del 2021 e il 4,6 del 2023, secondo ENEA. E c’è chi è rimasto indietro: a fine 2025 le vetture elettriche erano 362.224 su 41,8 milioni di auto, lo 0,9 per cento del parco circolante, secondo i dati di ACI, UNRAE e PUN. Norme e incentivi, da soli, non bastano: la differenza la fanno i tempi.
Il conto alla rovescia per il 2030 è già cominciato, e i numeri del 2025 — 7,4 GW in più, parco a 81,9 GW — non chiudono il divario con i 62 GW calcolati da Legambiente. La domanda non è se l’Italia possa fare la transizione: è se riuscirà a smettere di rallentarla da sola. Per ora gli incentivi ci sono, le norme sono state riscritte, ma l’orologio corre
e le autorizzazioni no.