Il record 2025 cresce grazie agli incentivi, ma il One Big Beautiful Bill Act cambia le regole sui componenti
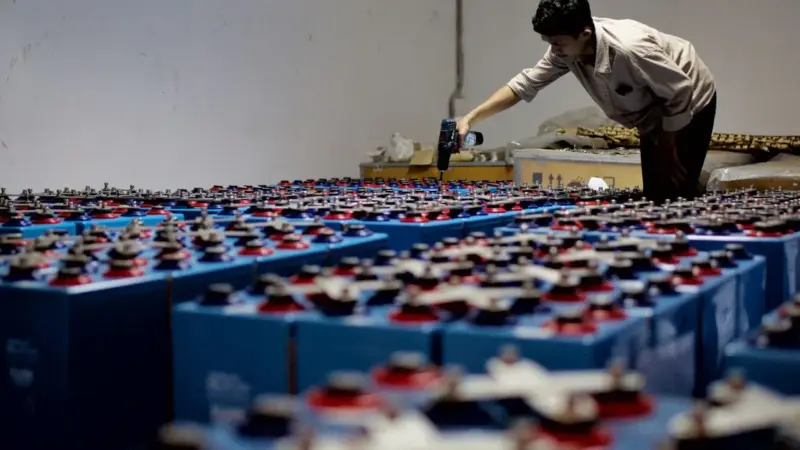
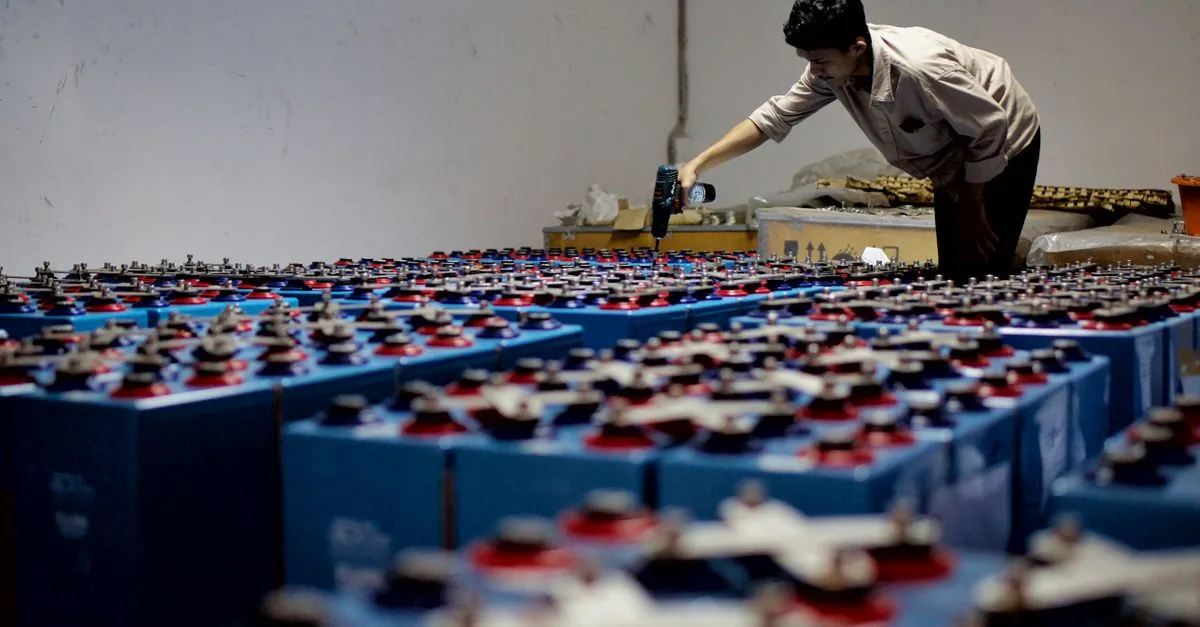
Nel 2025 gli Stati Uniti hanno installato 18,9 gigawatt di sistemi di accumulo a batteria: il 52 per cento in più rispetto al 2024. È il record assoluto del mercato, come riporta l’U.S. Energy Storage Monitor. A settembre 2026, però, quel dato è già il punto di partenza, non il traguardo. La domanda non è più quanto è cresciuto il mercato, ma cosa succede ora che il One Big Beautiful Bill Act ha salvato il credito d’imposta per lo storage e ha stretto le maglie sui componenti.
18,9 GW: un record che parla da solo
Prima di tutto, una precisione sulla grandezza: 18,9 gigawatt è potenza installata, non energia prodotta. È la capacità dei sistemi di accumulo a batteria entrati in funzione nel corso dell’anno, non la quantità di elettricità che hanno poi restituito alla rete. La distinzione conta, perché confondere le due unità di misura è il modo più rapido per sopravvalutare un mercato.
Detto questo, il confronto resta impressionante: più della metà in più rispetto al 2024. Non si tratta di una crescita su una base piccola, ma di un salto su un mercato già rilevante. Dietro il numero c’è una storia di incentivi pubblici, non soltanto di domanda spontanea. Già nel 2022, secondo Wood Mackenzie e ACP, l’Inflation Reduction Act aveva autorizzato crediti d’imposta in grado di compensare il 30 per cento o più dei costi di installazione. Il record del 2025 non è arrivato da solo: è cresciuto dentro un quadro normativo favorevole.
Il punto è che quel quadro, nel 2026, è cambiato. Il dato da solo non mostra la tensione tra la crescita già realizzata e le regole nuove.
Il One Big Beautiful Bill salva lo storage, ma accelera la fine per eolico e solare
Se il 2025 è stato l’anno delle installazioni, il 2026 è l’anno in cui il Congresso ha ridisegnato gli incentivi. La stessa analisi di Wood Mackenzie e ACP evidenzia che il One Big Beautiful Bill Act ha accelerato la fase di eliminazione dei crediti per l’eolico e il solare, ma ha preservato l’ITC per lo stoccaggio energetico. È un’asimmetria che racconta una scelta politica precisa: lo storage viene considerato abbastanza strategico da essere protetto, mentre eolico e solare vengono accompagnati più rapidamente verso l’uscita dal sostegno federale.
Ma «preservato» non significa «senza condizioni». Il One, Big, Beautiful Bill ha aggiunto nuove restrizioni ai crediti per l’elettricità pulita disponibili sotto le sezioni 45Y e 48E del codice fiscale e al credito di produzione manifatturiera avanzata della sezione 45X, per determinare l’ammissibilità quando c’è assistenza materiale da parte di un’entità straniera vietata, una PFE. In pratica: il credito per lo storage è preservato, ma il nodo si sposta sui componenti e sulla conformità.
Il mercato non è più soltanto una questione di quanto si installa. Diventa una questione di come si installa, e con quali componenti. Ed è qui che il quadro si complica, perché i componenti conformi non sono abbondanti.
Il paradosso: il credito 45X può diventare un collo di bottiglia
Quanto vale un credito se i componenti conformi sono pochi? È il paradosso del 45X. I produttori di celle per l’accumulo a batteria, secondo l’analisi di American Clean Power, dovranno assicurarsi componenti di celle FEOC-compliant, una risorsa limitata, per qualificarsi al credito d’imposta 45X. Ed è un fattore chiave per mantenere la competitività di costo con la Cina.
Il paradosso è evidente: il credito pensato per sostenere la produzione domestica rischia di funzionare soltanto per chi riesce a garantirsi l’accesso ai pochi componenti conformi. La domanda non è più quanto crescerà il mercato, ma chi riuscirà a crescere a costi competitivi.
Il numero da seguire nei prossimi mesi non è il totale delle installazioni, ma la disponibilità di componenti FEOC-compliant: è lì che si deciderà se il credito d’imposta manterrà la promessa di competitività o si tradurrà in un vantaggio selettivo.